




Pese a un contexto internacional que volvió a sumar ruido y a un riesgo país que se mantiene cerca de los 700 puntos, el tipo de cambio sigue mostrando una calma llamativa. En lo que va del año, tanto el dólar oficial como el MEP registraron variaciones muy inferiores a la inflación y a los rendimientos de los instrumentos en pesos, en un esquema en el que las anclas cambiaria y monetaria parecen seguir operando de fondo. Que esta relativa estabilidad se sostenga aun con incertidumbre externa no es un dato menor: si el frente internacional se calma y los factores locales empiezan a acompañar, la presión sobre el dólar debería ceder todavía más. Mientras tanto, una oferta de divisas que se mantiene firme y un BCRA que continúa sumando reservas nos llevan a pensar que el escenario puede sostenerse al menos hasta fin de año, algo que vuelve a poner sobre la mesa el atractivo de los instrumentos en pesos.
Qué sostiene la calma
Buena parte de esa calma se explica por la forma en que se están administrando los pesos. El BCRA viene comprando dólares a un ritmo récord, pero esa emisión no llega a la calle: el Tesoro la absorbe en las licitaciones, con renovaciones que superan holgadamente los vencimientos. A esto se suma la venta de cobertura cambiaria, que también retira pesos del mercado, y el resultado es una base monetaria que cae en términos reales. Con menos pesos disponibles, la demanda de dólares pierde impulso y el tipo de cambio puede correr por detrás de la inflación sin necesidad de fijarlo. La contracara son tasas que bajan más lentamente de lo que podrían y un crédito que no termina de recuperarse, algo que inevitablemente pesa sobre la actividad.
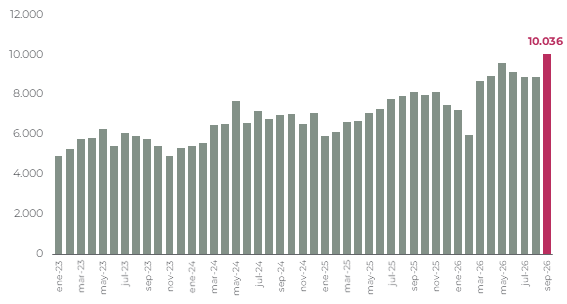
Del lado de la oferta, los dólares siguen llegando. En septiembre, las exportaciones superaron por primera vez los USD 10.000 M en un mes, con envíos de energía en máximos históricos y una liquidación del agro que tuvo su mejor mes del año. Ese flujo le permite al BCRA seguir sumando reservas: las compras acumuladas en el año ya superan los USD 15.000 M y se realizaron con apenas un leve reacomodamiento del tipo de cambio. Una oferta más diversificada que en otros años también ayuda a transitar un último trimestre que suele ser más flojo para el agro.
Una ventana hasta fin de año
De cara a fin de año, el calendario también juega a favor: la estacionalidad suele acompañar con una mayor demanda de pesos y el ingreso de la cosecha fina, mientras que el BCRA llega con poca exposición vendida en futuros. Esto le deja margen para seguir ofreciendo cobertura si hiciera falta, además de la venta de títulos dollar-linked que ya viene realizando. El panorama cambia en 2027 y, a medida que avance el año, el foco se desplazará hacia el armado de listas a mitad de año, las PASO de agosto, si se mantienen, y las elecciones generales de octubre, un período en el que históricamente crece la dolarización de carteras. La duda, entonces, no pasa tanto por el corto plazo como por si la oferta de dólares que hoy sostiene la calma será suficiente para compensar esa demanda.
El carry, en números
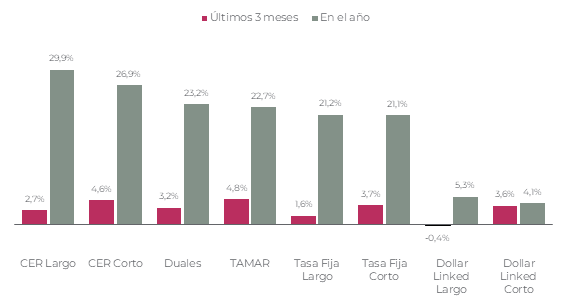
Esta dinámica se tradujo con claridad en el rendimiento de los instrumentos en pesos. Medidos en dólares MEP, acumulan en el año retornos de entre 20% y 30%, con el CER a la cabeza. Los dollar-linked, en cambio, quedaron bastante rezagados por estar atados a un tipo de cambio que se movió poco. Incluso en los últimos tres meses, cuando el dólar tuvo un leve reacomodamiento, todas las clases en pesos, salvo el dollar-linked largo, siguieron ganándole al MEP. Con una oferta de dólares firme, un manejo de los pesos que acompaña y una estacionalidad favorable hacia fin de año, creemos que es momento de ajustar el sesgo que veníamos sugiriendo: reducir de manera gradual la exposición a dólares, ya sea vía hard dollar o dollar-linked, y sumar algo más de exposición a pesos. No se trata de un cambio drástico, sino de aprovechar la ventana de corto plazo sin perder de vista que, hacia 2027, la cobertura podría volver a ganar protagonismo.
Estrategia
Dentro de la curva en pesos, los breakevens de inflación ayudan a definir dónde posicionarse. En el tramo corto, el mercado descuenta una inflación similar a la de los últimos meses, por lo que el CER rendiría prácticamente lo mismo que la tasa fija si ese ritmo se mantiene. A cambio, ofrece una cobertura de bajo costo frente a cualquier sorpresa de corto plazo, como la presión estacional de diciembre o algún ajuste de precios regulados. En el tramo largo, en cambio, el mercado descuenta una inflación mensual algo más alta que la que esperamos. Validar ese sendero implicaría que la inflación núcleo, que en septiembre volvió a bajar, retomara una tendencia alcista, algo que no vemos en el escenario actual.
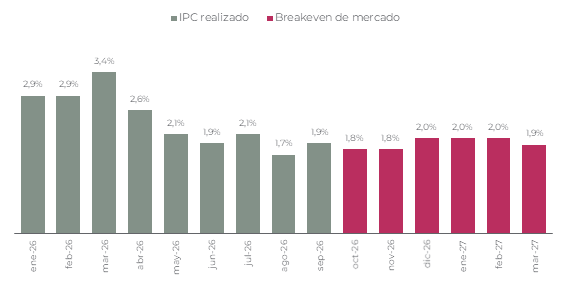
Por eso, la combinación que mejor se ajusta a nuestra visión es CER en el tramo corto, con el TZXD6 (CER + 2,4% TEA), y tasa fija en el tramo largo, con la T30A7 (2,08% TEM) y la T31Y7 (2,09% TEM). Con un MEP de $1.554, el tipo de cambio breakeven de estas Lecaps se ubica en torno a $1.767 y $1.806, respectivamente, lo que les da un margen de entre 14% y 16% frente a una posición dolarizada. Para no resignar del todo la cobertura en el corto plazo, sumaríamos una posición acotada en el D30N6, que rinde devaluación + 5,4% TEA. Frente a la S30N6, el mercado descuenta una devaluación implícita de 1,3% m/m y un tipo de cambio de $1.555 hacia fines de noviembre, apenas por encima del oficial actual, de $1.528, por lo que la cobertura resulta barata.
La porción dolarizada de las carteras, aunque más acotada, conviene orientarla a cubrir la ventana electoral de 2027. En hard dollar, el AO27 ofrece una TIR cercana al 3% y vence a fines de octubre del año próximo, justo después de las elecciones generales, en tanto que las ON de corto plazo de emisores de buena calidad crediticia aportan rendimiento con menor exposición al riesgo soberano. Del lado de los pesos, el TMVE8 paga al vencimiento lo mejor entre la capitalización a TAMAR + 6,9% y la devaluación del tipo de cambio oficial más un spread de 4,1%. Este instrumento ofrece cobertura ante un eventual salto del tipo de cambio oficial y, a la vez, devenga la tasa TAMAR, lo que lo vuelve una alternativa defensiva incluso si el escenario se complica y reaparece la brecha cambiaria. Esta combinación, junto con el posicionamiento en pesos, permite reducir la dolarización de manera gradual sin quedar descubiertos frente a 2027.


