


Resultados de la búsqueda
House View Local: noviembre de 2026.
En síntesis
Un mismo país y dos maneras de anticipar lo que viene. Los activos en pesos tuvieron un muy buen 2026: medidos en dólares, los bonos CER, la TAMAR, la tasa fija y los duales tasa fija/TAMAR rinden entre 19% y 27% en el año. La deuda soberana en dólares y las acciones, en cambio, entraron en modo electoral: el riesgo país se duplicó desde el mínimo de julio y está en 829 pb, y el Merval medido en dólares cae 23% en el año.
Afuera, las elecciones en Brasil y Estados Unidos dejaron resultados adversos para dos aliados del gobierno. La reelección de Lula golpeó a la renta fija en dólares y a las acciones argentinas. El triunfo demócrata en las elecciones de medio término puede debilitar el respaldo de Washington, pero trajo una baja del petróleo que alivia la presión inflacionaria pendiente en los combustibles.
En lo local, los fundamentos son distintos a los de otras veces en que el riesgo país estuvo en torno a 800 pb: hay más reservas y el BCRA volvió a comprar dólares en octubre, pero el superávit es menor, la actividad cae en términos interanuales y el apoyo al gobierno está en su nivel más bajo. El punto débil es el financiamiento en dólares del Tesoro: no hay colocaciones hard dollar desde agosto y los USD 5.000 M de emisiones locales previstos para 2027 no aparecen. En pesos, el rollover está asegurado, aunque a un costo de interés mayor.
Con deuda y acciones en los deciles más baratos de los últimos dos años y el peso en el tercer decil más caro, mantenemos cobertura CER y el dual TAMAR/dollar linked en pesos, y duration corta en dólares.
Contexto internacional
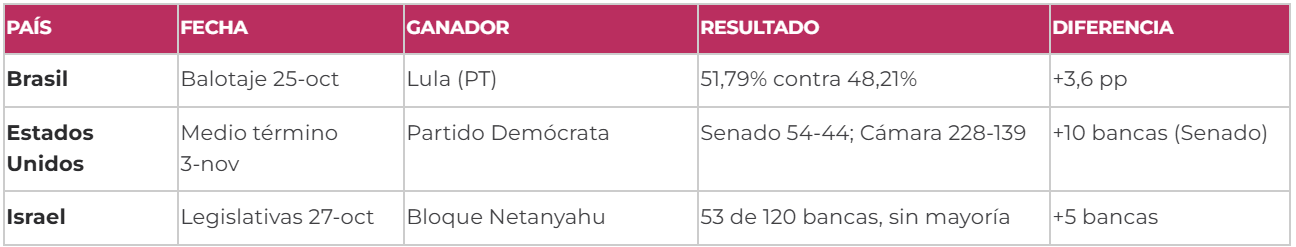
Temporada alta de elecciones. Tuvimos tres elecciones relevantes en las últimas semanas. En Brasil, Lula logró una remontada que el mercado no esperaba: perdió la primera vuelta por 1,8 puntos y ganó el balotaje del 25 de octubre por 3,6 puntos, unos 4,4 millones de votos. El resultado golpeó a la bolsa brasileña y también a la Argentina, con impacto negativo en la renta fija en dólares y en las acciones locales, y un efecto menor sobre el tipo de cambio. Además, el PL de Flávio Bolsonaro tendrá la mayor bancada de Diputados.
Washington cambia de manos. En Estados Unidos, los demócratas recuperaron el Senado y la Cámara de Representantes. El efecto para la Argentina es ambiguo. Un Congreso opositor puede erosionar la alianza entre el gobierno y la Casa Blanca, algo a tener en cuenta pensando en las fuentes de financiamiento de 2027. Del lado positivo, el mercado interpretó que puede aflojar el conflicto en Medio Oriente y que Estados Unidos podría alcanzar algún acuerdo con Irán que normalice el flujo de hidrocarburos por el estrecho de Ormuz. En Israel, el bloque de Netanyahu fue el más votado pero no alcanzó la mayoría; el impacto local es acotado.
Resultados electorales · al 4 de noviembre de 2026
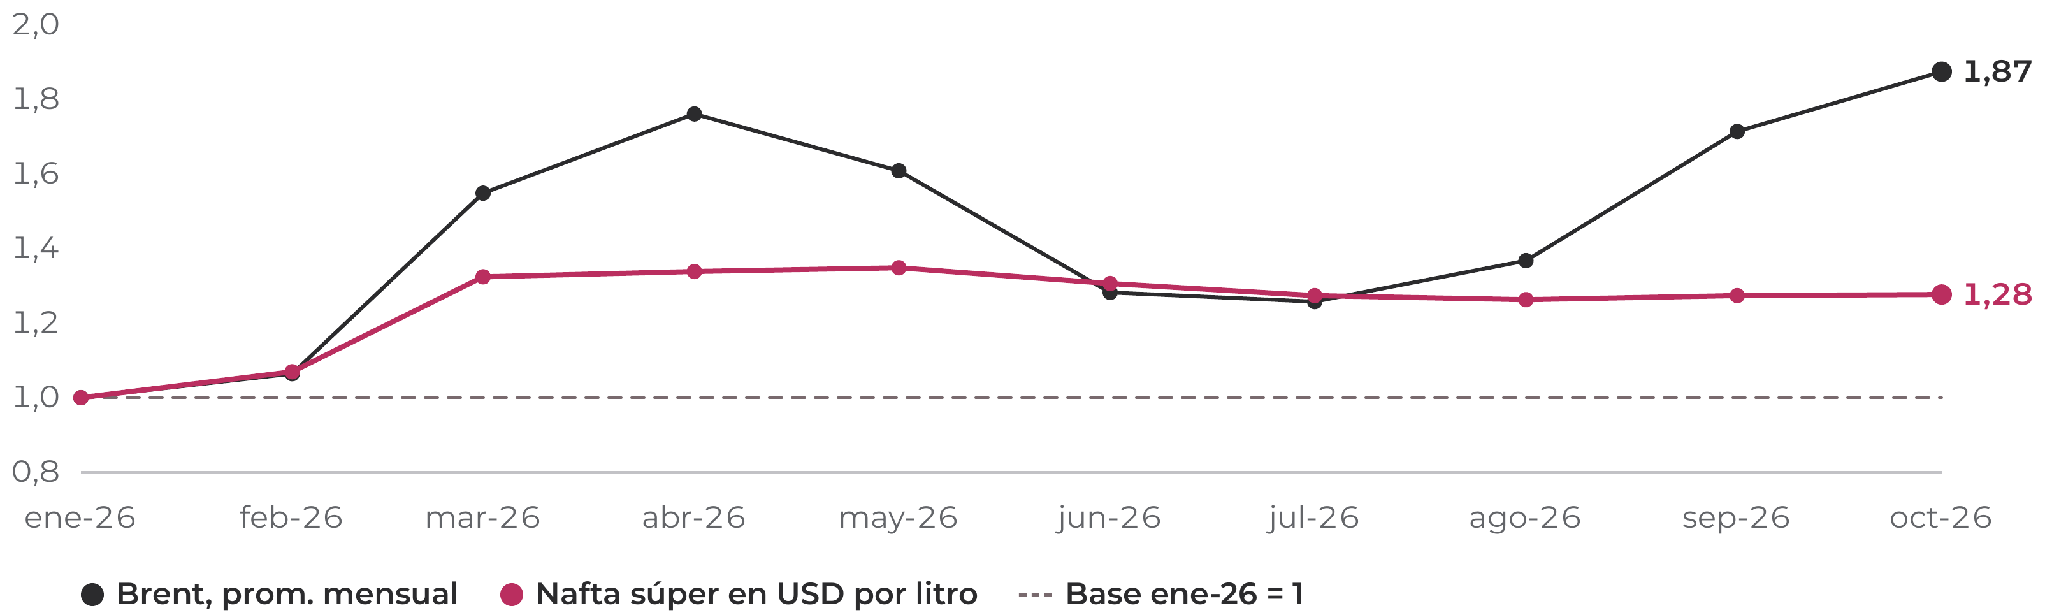
Petróleo e inflación contenida. Para morigerar la inflación, y con YPF como actor dominante del mercado y 51% de participación estatal, el precio de los combustibles en la Argentina no acompañó al crudo. Con base al 1° en enero, el Brent promedio llegó a USD 1,87 en octubre (de USD 66,6 a USD 124,8 por barril), mientras que la nafta súper llegó a USD 1,28 (de USD 1,08 a USD 1,38 por litro): el surtidor trasladó cerca de un tercio de la suba. Esa brecha es inflación contenida que en algún momento puede impactar en los precios.
Según nuestros cálculos, para que el Brent se alinee con la evolución local haría falta un promedio en torno a USD 90 por barril. Cuando hicimos el cálculo el crudo estaba cerca de USD 120; al 3 de noviembre bajó a USD 104,7. Si el triunfo demócrata se traduce en un alivio en Medio Oriente, la presión inflacionaria pendiente en combustibles puede empezar a ceder.
Brent y nafta súper en dólares · base enero 2026 = 1
Rendimientos: dos historias
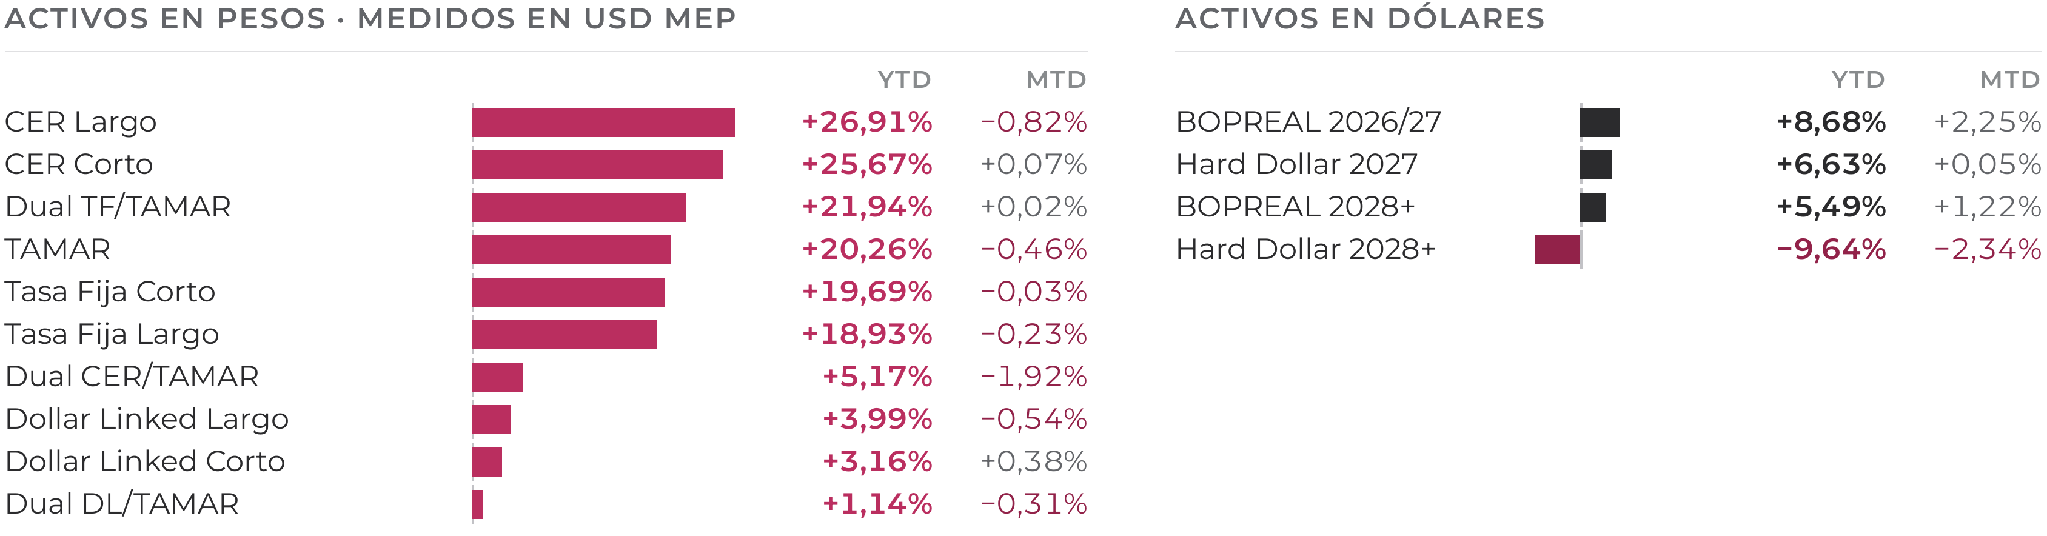
El carry, ganador del año. Medidos en dólares MEP, los activos en pesos tienen un 2026 muy bueno. El CER largo rinde 26,9% en el año y el corto 25,7%; les siguen los duales tasa fija/TAMAR (21,9%), la TAMAR (20,3%) y la tasa fija (entre 18,9% y 19,7%). El carry trade funcionó, con algo de volatilidad en julio. Los instrumentos vinculados al tipo de cambio, como dollar-linked y los duales CER y dollar-linked, rinden entre 1,1% y 5,2%: resultados positivos, aunque lejos de la estructura en pesos.
La deuda larga en dólares, perdedora. En dólares, los BOPREAL (entre 5,5% y 8,7%) y el hard dollar 2027 (6,6%) acumulan rendimientos positivos tras la compresión del año, pero ya les queda poco margen. El que sufre es el hard dollar con vencimiento posterior a 2027, que pierde 9,6% en el año y 2,3% en los primeros días de noviembre.
Rendimiento por clase de activo en dólares · YTD y MTD, %
Dólares: riesgo país y fundamentos
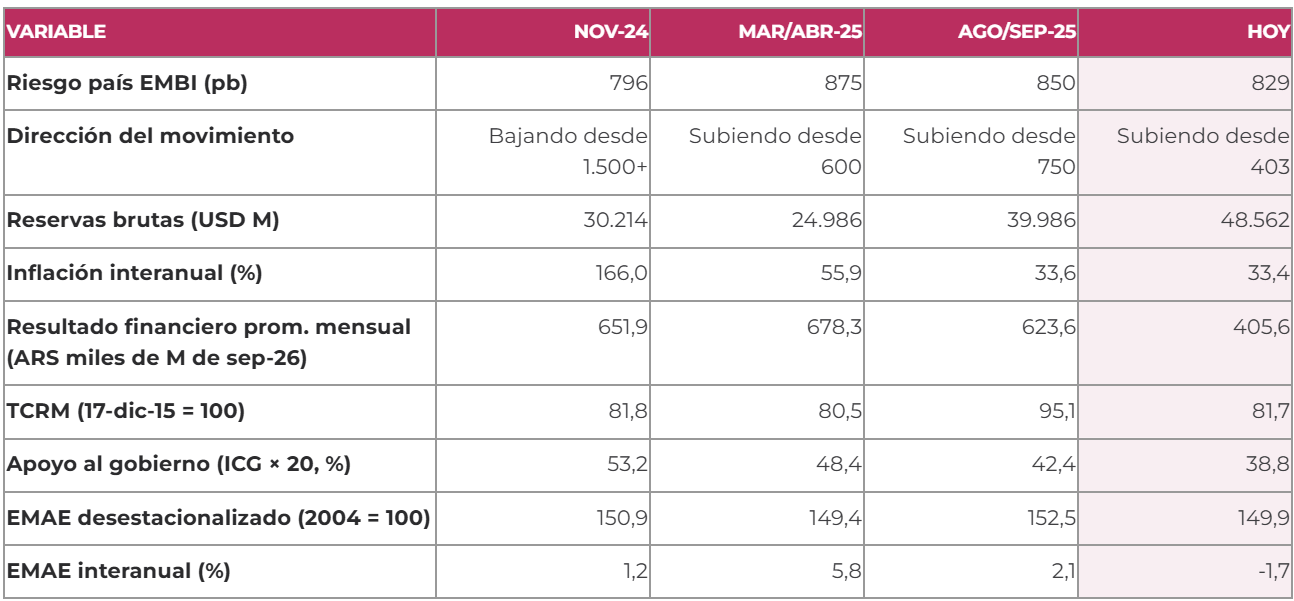
En modo electoral. El riesgo país tocó un mínimo de 403 pb el 7 de julio, tras las mejoras de calificación. Desde entonces no dejó de subir: cerró septiembre en 606 pb, octubre en 787 pb y el 3 de noviembre en 829 pb, el máximo del año. Pesó el contexto internacional, con un aumento de tasas importante, pero sobre todo los factores locales: la renta fija en dólares ya está en modo electoral, con la curva partida y tasas forward altas.
Pueden venir buenas noticias en materia de recaudación o de inflación, pero lo que más pesa es la certidumbre sobre el proceso electoral. Cualquier novedad sobre si habrá o no PASO, el calendario y los candidatos puede mover estas cotizaciones más que los datos económicos.
Riesgo país · puntos básicos
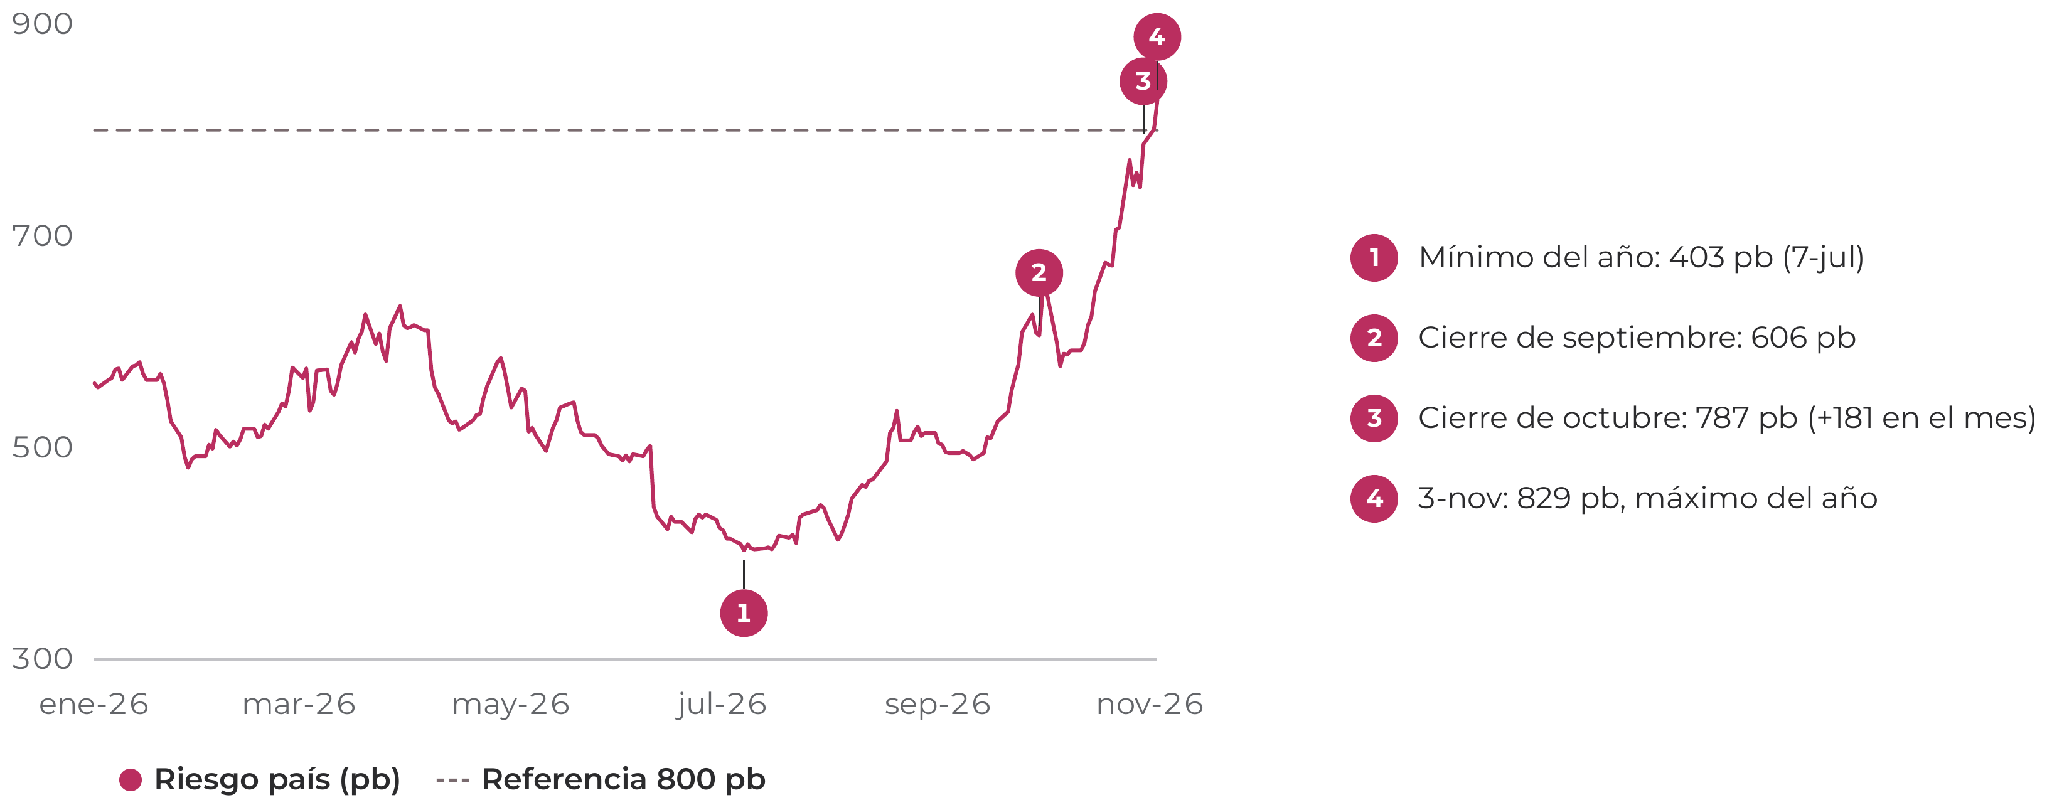
Cuatro veces 800. No es la primera vez que el riesgo país está en torno a 800 pb durante esta gestión; es la cuarta. En noviembre de 2024, tras las elecciones en Estados Unidos, el nivel era una buena noticia, porque venía bajando desde más de 1.500 pb. En marzo y abril de 2025 subía por la demora del acuerdo con el FMI, y en agosto y septiembre de 2025, por las elecciones legislativas. Hoy sube desde 403 pb, el movimiento más brusco de los cuatro.
Qué cambió. Las reservas brutas son hoy la variable más robusta: con el mercado de deuda en dólares cerrado, una de las alternativas para pagar los vencimientos de 2027 es que el Tesoro se endeude en pesos y le compre dólares al BCRA. La inflación es más baja que en los episodios anteriores, pero le cuesta perforar el 33% interanual. En octubre fue del 2,2%, con precios regulados subiendo un 2,9% mensual y presión en alimentos. El superávit sigue siendo positivo, aunque es el más bajo de la comparación en términos reales, lo que sostiene la deuda, sobre todo la de pesos.
El tipo de cambio real está en niveles similares a los de noviembre de 2024 y más apreciado que en agosto de 2025, cuando hubo fuerte presión cambiaria; el Estado trabaja para que no vuelva a subir. El apoyo al gobierno es el más bajo desde el inicio de la gestión: en torno a 40%, con una economía a la que le cuesta traccionar, el oficialismo seguiría siendo competitivo. El EMAE cae 1,7% interanual tras tres variaciones positivas, aunque se espera que el año cierre con crecimiento. La pregunta es hasta dónde puede llegar el castigo y cuándo los inversores empezarán a ver a la Argentina como demasiado castigada frente a sus fundamentos.
Riesgo país en torno a 800 pb: qué cambió en lo local
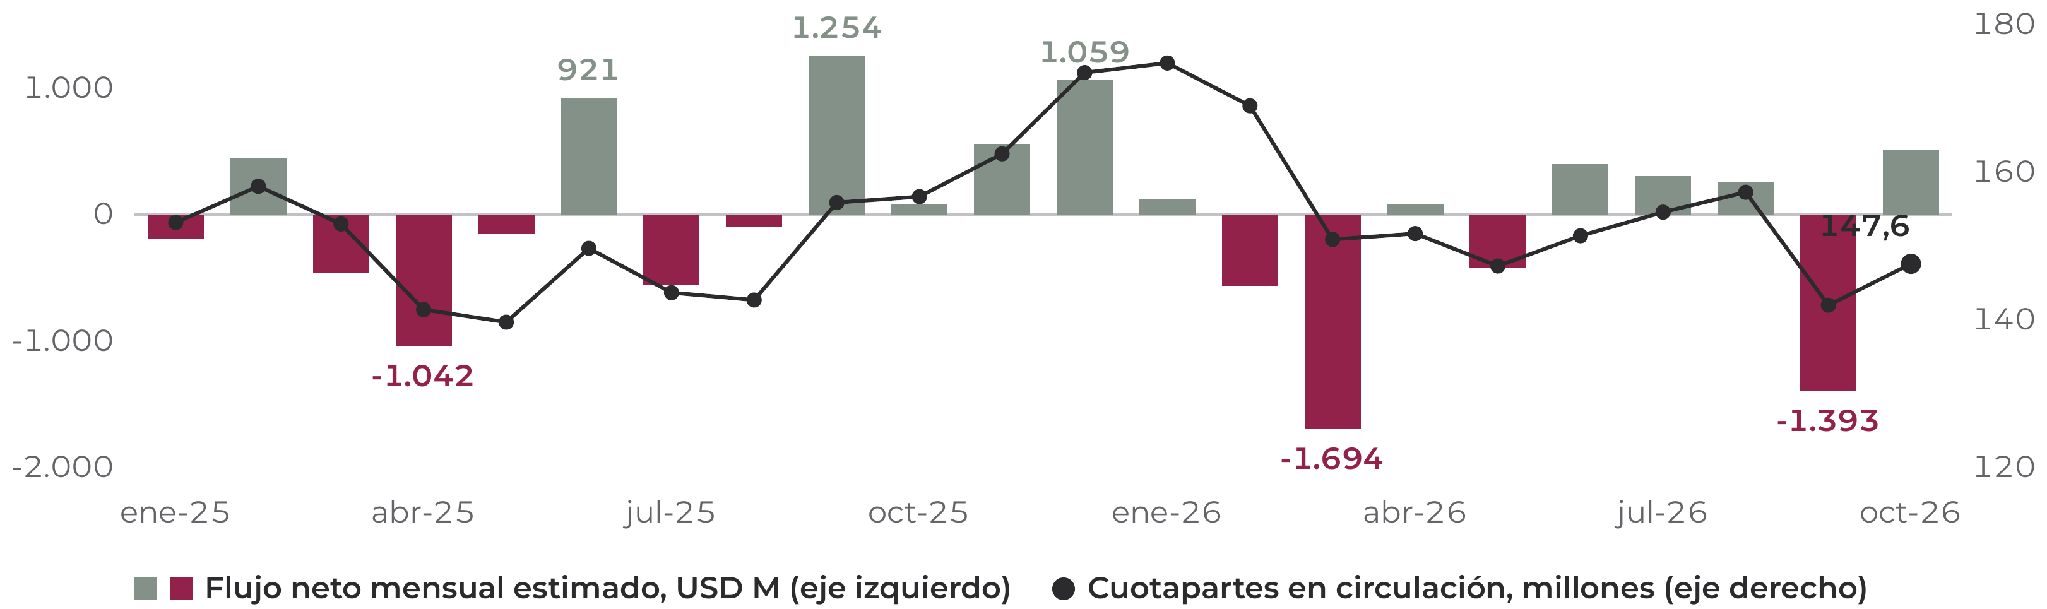
Más local que global. Los fondos de deuda emergente acumulan rescates netos estimados por USD 2.404 M en el año, medidos a través del ETF EMB: es una clase de activo con salidas. Sin embargo, en octubre, el mes en que más sufrió la Argentina, el ETF tuvo suscripciones por USD 515 M. La Argentina no está entre los activos preferidos de los gestores globales, y en sus cotizaciones pesa mucho más lo local.
Flujos hacia deuda emergente: ETF EMB · USD M y millones de cuotapartes
Financiamiento en dólares
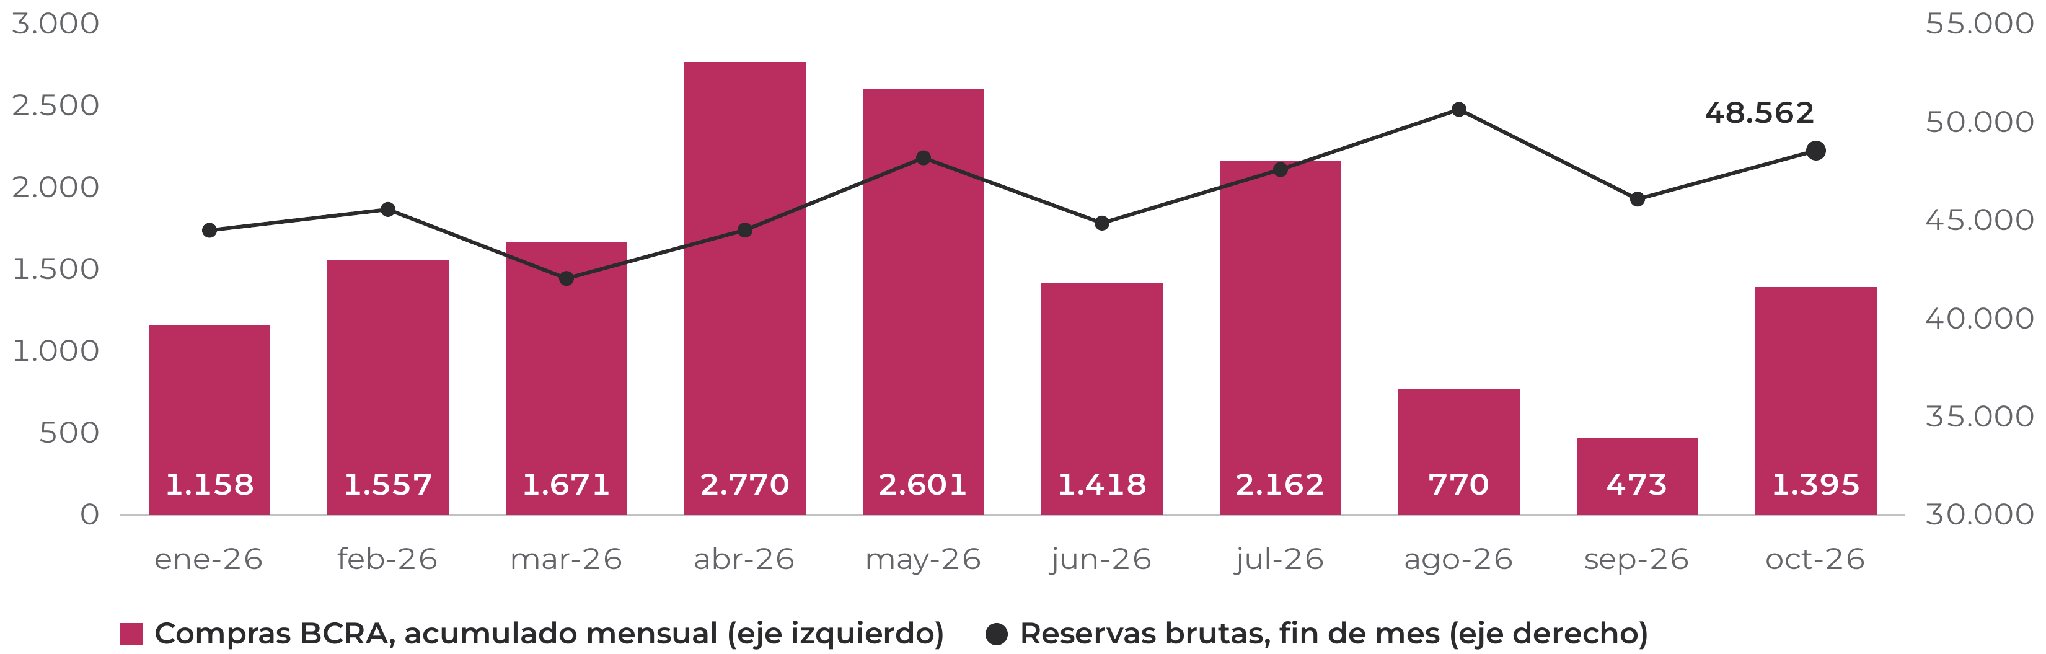
Reservas, la variable a seguir. La variable que vamos a seguir hasta que el riesgo país vuelva a bajar son las reservas internacionales. En octubre el BCRA cortó la tendencia a la baja de las compras que se había marcado desde julio: compró USD 1.395 M, casi el triple que en septiembre, y acumula USD 15.975 M en el año. Las reservas brutas cerraron octubre en USD 48.562 M, por el movimiento habitual de fin de mes, y estaban en USD 50.293 M al 3 de noviembre. Pensando en la sostenibilidad de los pagos de la deuda en dólares, lo vemos como algo positivo.
Compras del BCRA y reservas brutas · millones de USD
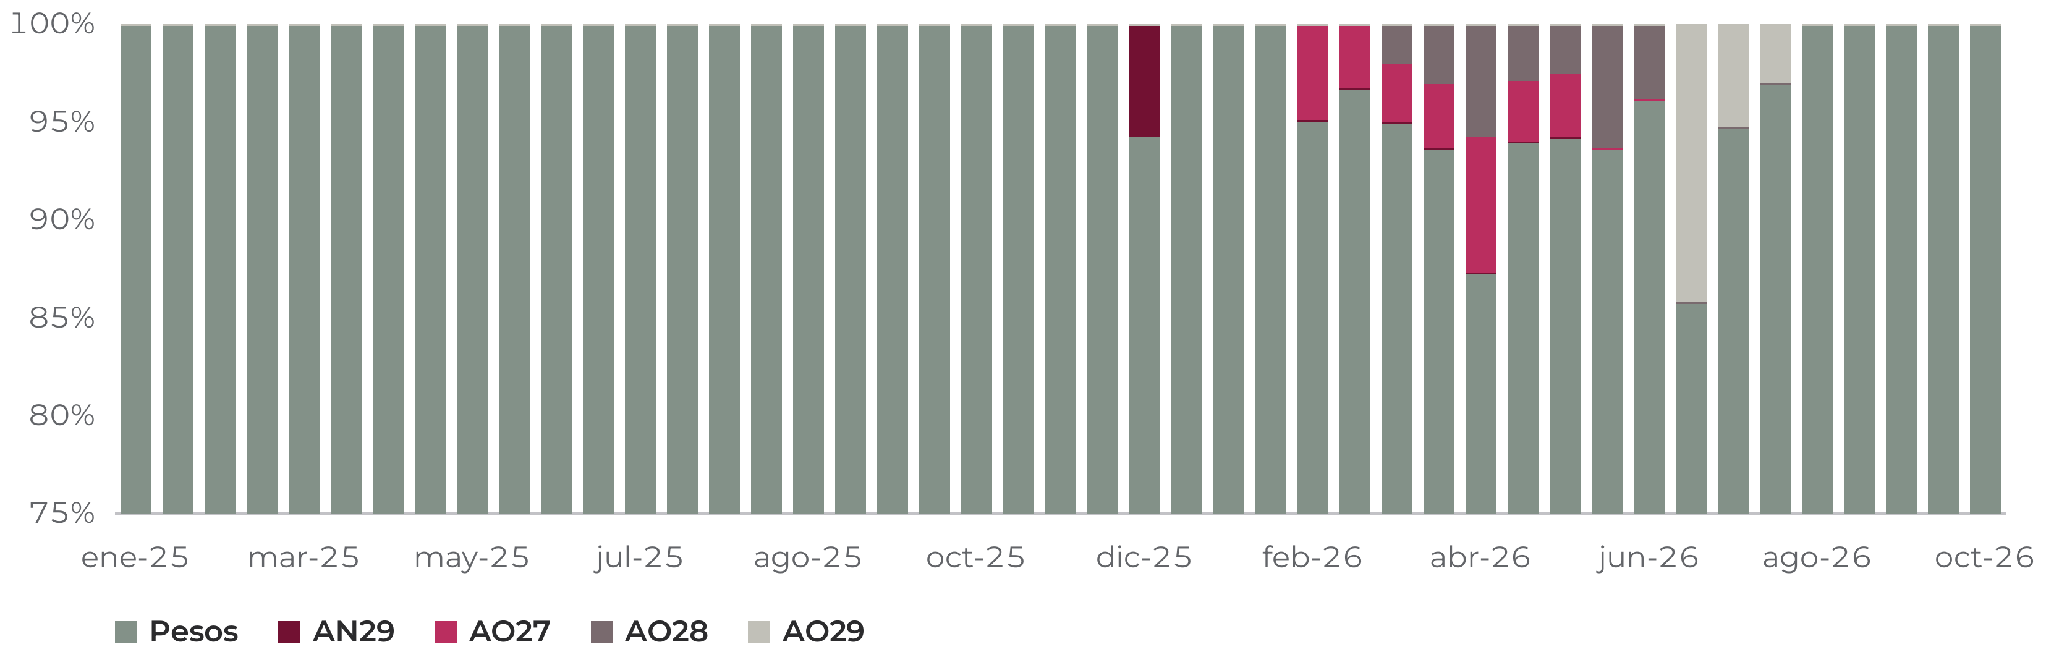
El canal en dólares, cerrado. El punto negativo está en las licitaciones del Tesoro. Entre febrero y agosto de 2026, los Bonares hard dollar (AO27, AO28 y AO29) representaron entre 3% y 14% de lo adjudicado en cada licitación. Desde el 26 de agosto no hubo colocaciones en dólares, y no creemos que vuelvan: el financiamiento en dólares del Tesoro está cerrado.
Licitaciones del Tesoro: pesos y Bonares hard dollar · % de lo adjudicado
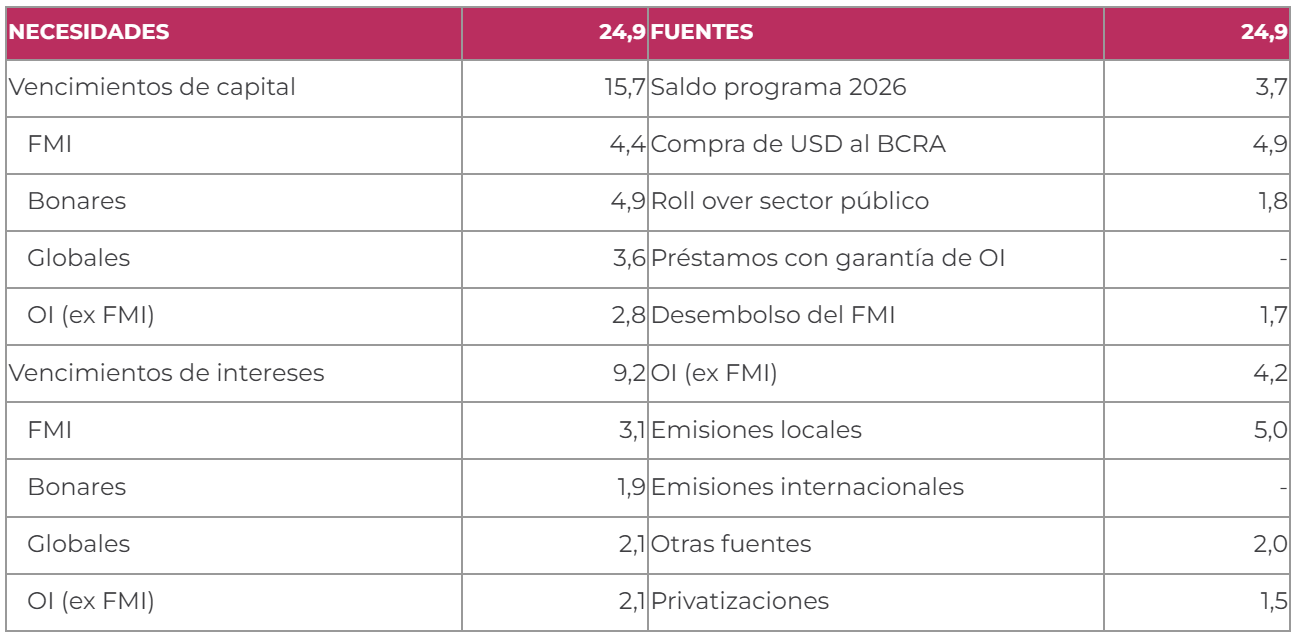
Un agujero de USD 5.000 M. El programa financiero en dólares de 2027 presentado por el Ministerio de Economía prevé necesidades por USD 24.900 M, cubiertas en partes iguales por fuentes. La línea de emisiones locales, por USD 5.000 M, es la que creemos que no se va a materializar. De ese monto, unos USD 800 M correspondían a colocaciones del AO29, que tampoco se están realizando. Esos fondos tienen que salir de algún lado: pueden presionar sobre las reservas y, sobre todo, sobre las tasas de interés en pesos. Lo seguiremos en los próximos House Views, a medida que haya más claridad sobre cómo se van a cubrir.
Programa financiero en dólares del Tesoro 2027 · miles de millones de USD
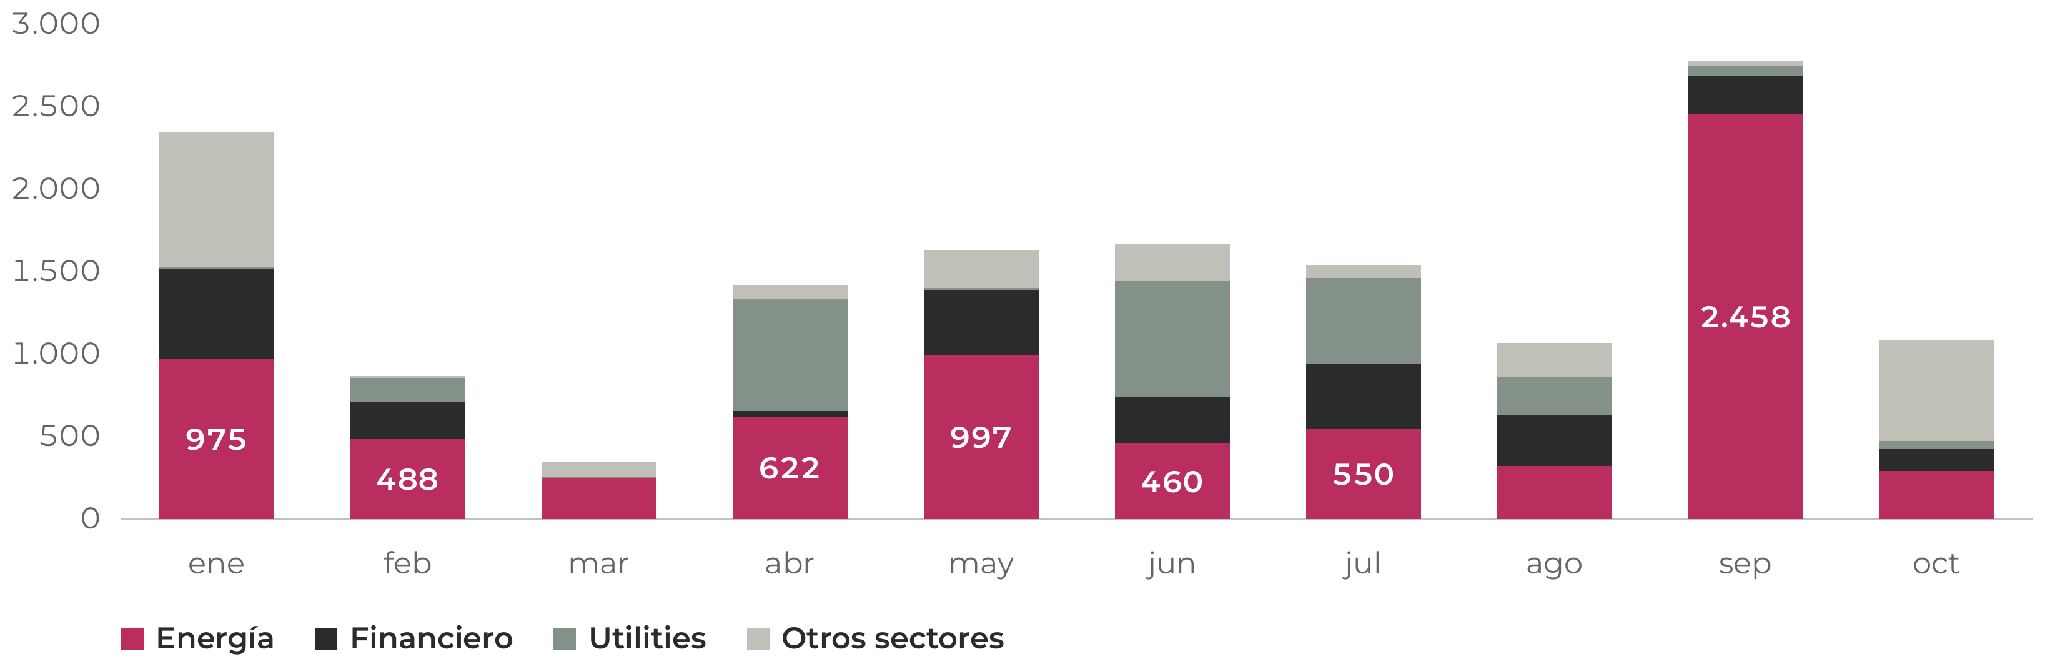
Las empresas, con la canilla abierta. El sector privado sigue accediendo al financiamiento en dólares. Las empresas colocaron USD 14.752 M en obligaciones negociables en el año, con emisiones todos los meses. Energía explica la mitad (USD 7.420 M), seguida por bancos y utilities, además de telecomunicaciones y otros sectores. Octubre fue un mes complicado por la suba de tasas internacionales, pero el bono del Tesoro a 10 años, que llegó a un máximo de 5,30%, corrigió a 4,9%, lo que alivia a las empresas que necesitan financiamiento. Vamos a ampliar este tema en un informe dedicado a deuda corporativa.
Emisiones de obligaciones negociables en dólares por sector · USD M, 2026
Acciones
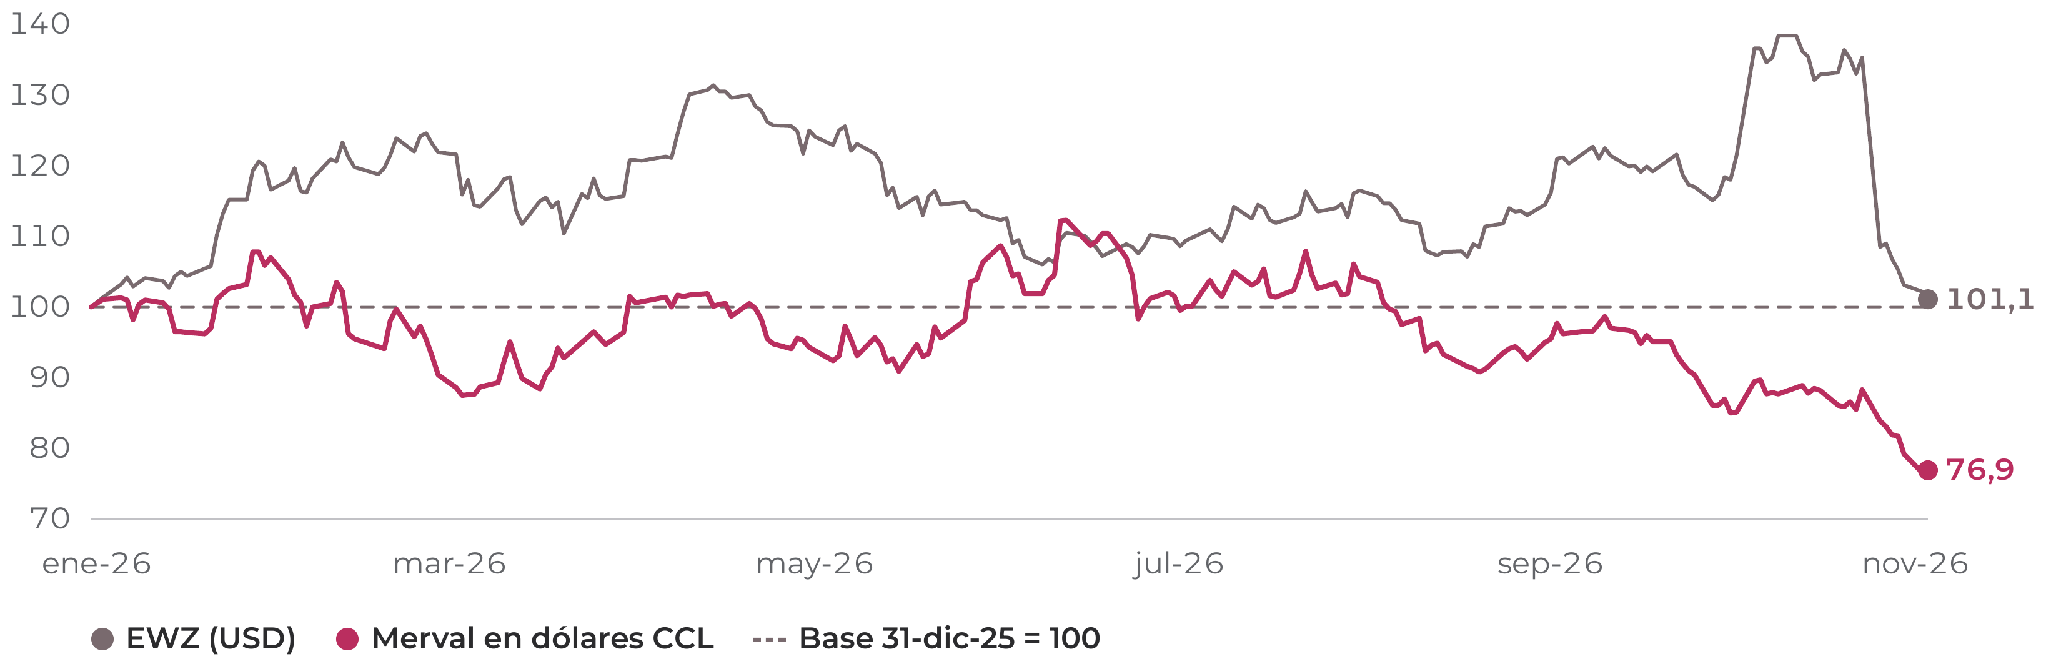
Castigo en dólares. El Merval también está en modo electoral. Nos contagiamos poco de Brasil cuando las noticias fueron positivas y mucho cuando fueron negativas: medido en dólares CCL, el índice cae 23,1% en el año, mientras que el ETF de acciones brasileñas EWZ sube 1,1%. Con bonos y acciones castigados, los activos de riesgo argentinos ya descuentan el proceso electoral.
Merval en dólares CCL frente a EWZ · base 31-dic-25 = 100
Pesos
Un peso apreciado. El tipo de cambio real multilateral se apreció 14,3% en el año, de 95,8 a 82,0, aunque partió de los niveles que dejó la devaluación del período electoral de 2025. El real brasileño, en cambio, se mantuvo estable frente al dólar. Las elecciones pesan mucho en el tipo de cambio argentino, y el gobierno y el BCRA trabajan para mantenerlo a raya.
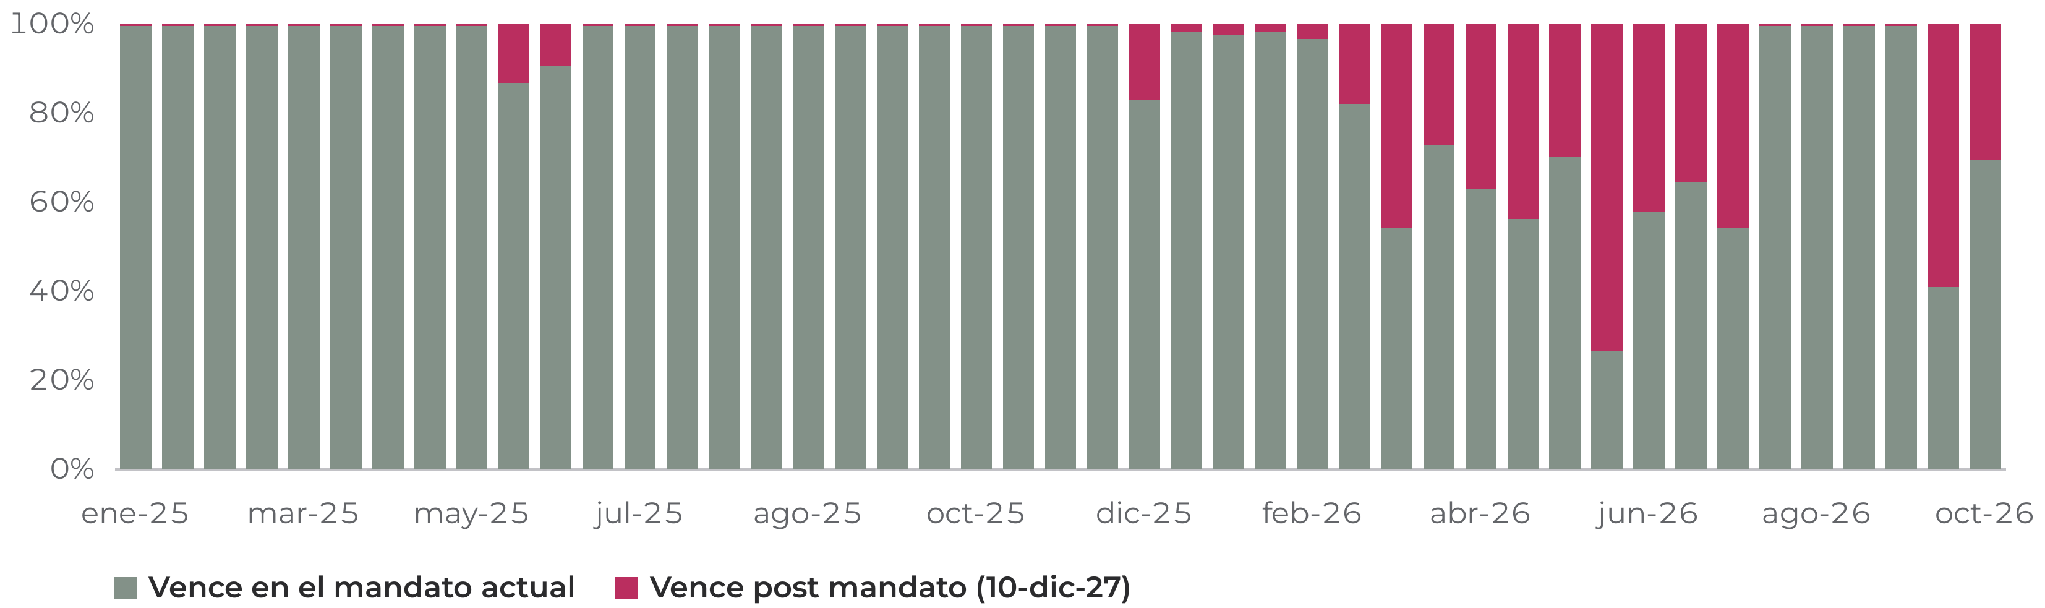
Licitaciones: bandera amarilla. Con el mercado en dólares cerrado, en pesos seguimos qué parte de cada licitación logra extender vencimientos más allá del mandato, es decir, a 2028. Tras agosto y septiembre sin colocaciones post mandato, en octubre el Tesoro volvió a extender: 59% de lo adjudicado el 14 y 31% el 28. No vemos un problema de rollover, porque el gobierno está dispuesto a pagar la tasa necesaria; el costo es una carga de intereses mayor para los vencimientos posteriores. Bandera amarilla en pesos, pero seguimos andando.
Licitaciones del Tesoro: adjudicado en pesos según vencimiento · % del total
Un país, dos historias
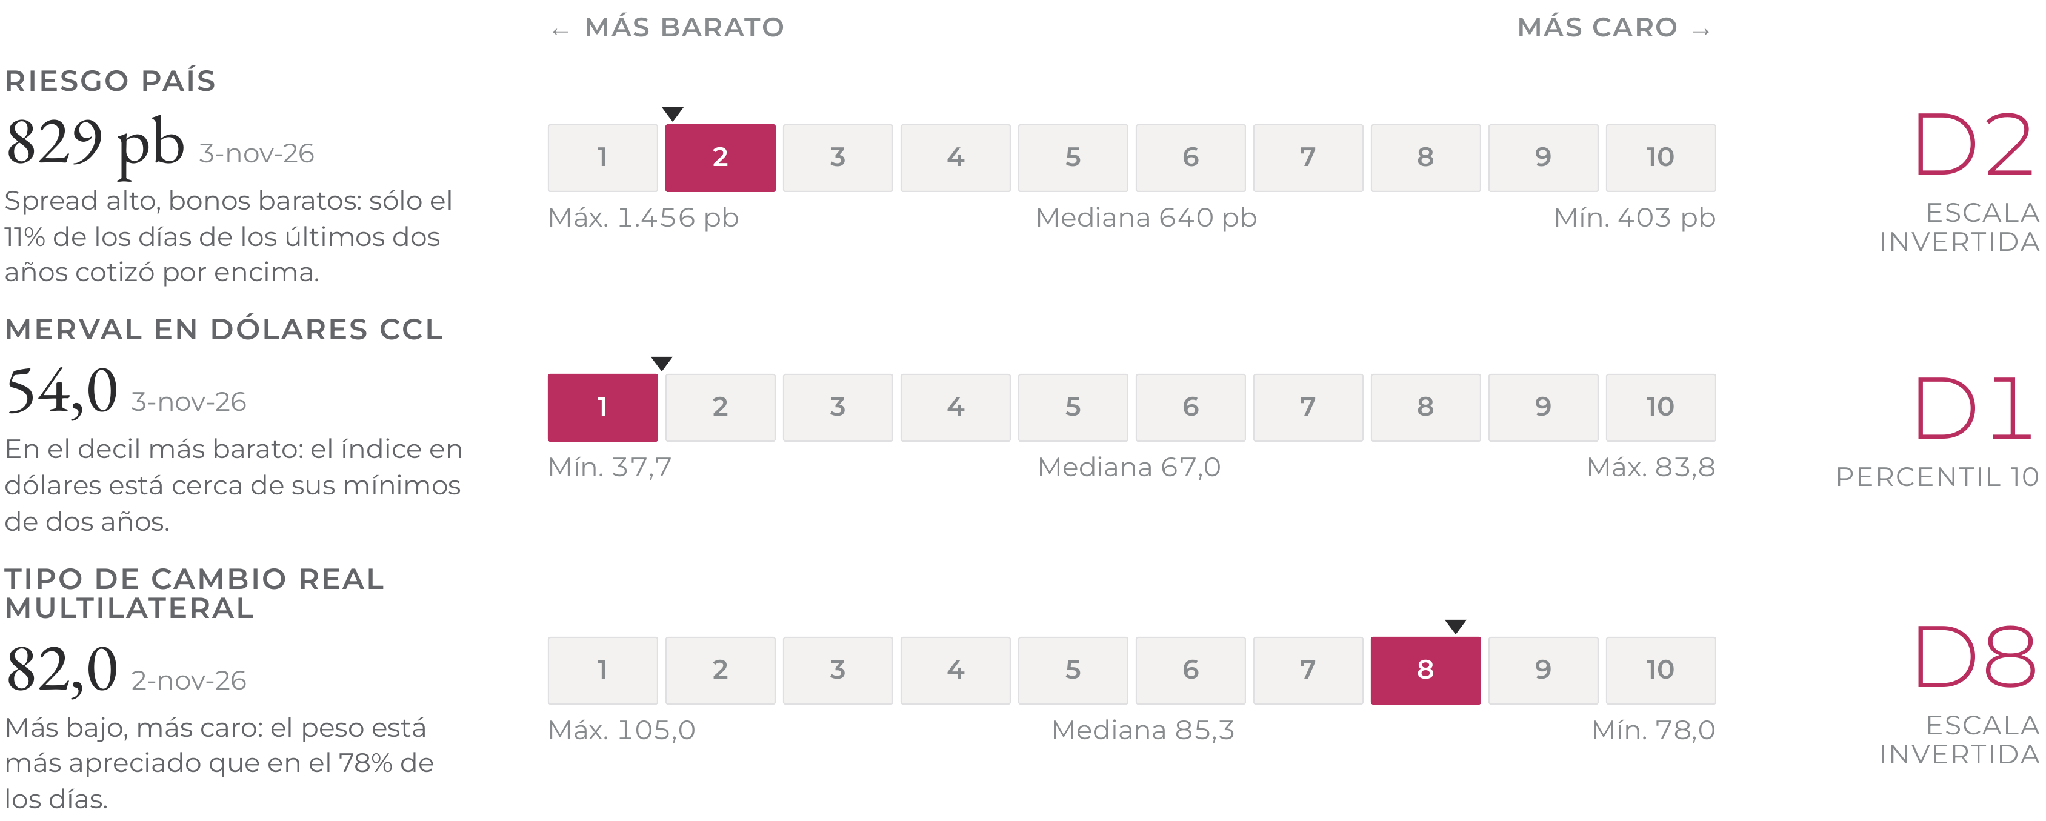
Deciles de dos años. Todo país puede invertirse por tres vías: sus acciones, su deuda y su moneda. Ordenamos cada una de más barata a más cara frente a sus últimos dos años. La deuda en dólares está en el segundo decil más barato: solo el 11% de los días el riesgo país estuvo más alto. Las acciones, medidas en dólares, están en el decil más barato. El peso, en cambio, está en el tercer decil más caro: se encuentra más apreciado que en el 78% de los días del período.
Bonos y acciones ya están en modo electoral; el tipo de cambio todavía no. En riesgo país y acciones opera el mercado. En el tipo de cambio hay un paraguas protector mucho más amplio del BCRA y del Tesoro. Sin confirmación oficial, los volúmenes operados el 4 de noviembre sugieren algún tipo de intervención para sostener la curva en pesos y evitar que las tasas suban. Creemos que el peso va a estar cuidado hasta el período electoral.
En qué decil operamos frente a los últimos dos años · decil 1 = más barato
Recomendaciones
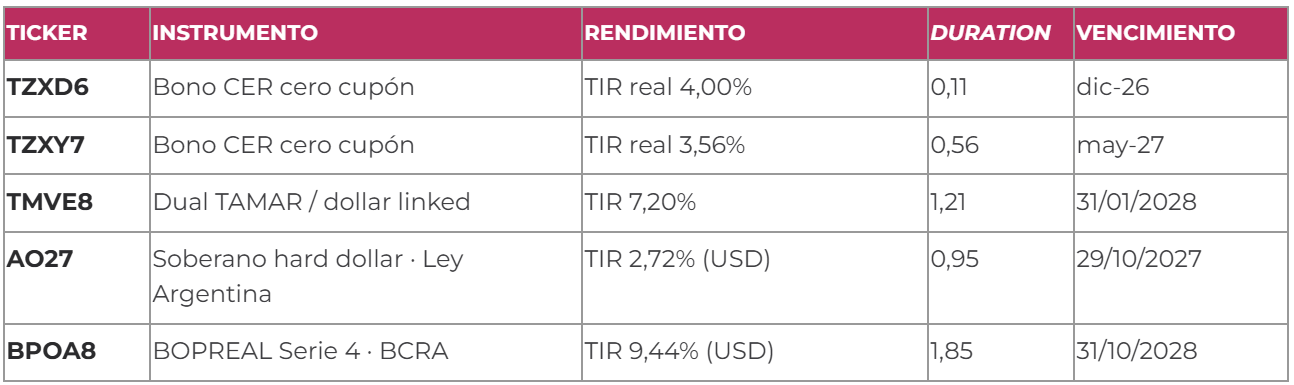
En pesos. La inflación puede darnos alguna sorpresa negativa, por lo que mantenemos la cobertura con la curva CER en el tramo corto: TZXD6, con una TIR real de 4,00% y duration de 0,11, y TZXY7, con 3,56% y 0,56, respectivamente. Sumamos el dual TAMAR/dollar-linked TMVE8, que nos gusta sistemáticamente porque paga el mayor entre la TAMAR y la variación del tipo de cambio, la opcionalidad entre pesos y dólares que buscan los inversores argentinos, en un contexto de peso apreciado.
En dólares. Mantenemos duration corta. El AO27 vence dentro del mandato, antes del cambio de gobierno, y su pago está contemplado en el programa financiero 2027; tras la compresión del año le queda poco margen de ganancia, pero cumple un rol defensivo. Para quien quiera extender plazos, el BOPREAL Serie 4 (BPOA8) es riesgo Banco Central y rinde 9,44%, con duration de 1,85. Con el riesgo país en 829 pb y la incertidumbre electoral en precios, no extendemos duration en soberanos.
Instrumentos recomendados
Análisis de Research
El escenario internacional y la cercanía de las elecciones de 2027 dominan la lectura del mes. Con el riesgo país en 832 pb, máximo del año, el mercado concentra la prima de riesgo en los bonos que vencen después de la elección, mientras créditos provinciales y corporativos de buena calidad vuelven a ofrecer rendimientos atractivos. En acciones, el Merval cotiza por debajo del nivel consistente con el riesgo país actual y varias compañías reguladas y energéticas operan a múltiplos de un dígito bajo.
El endurecimiento del crédito High Yield en EE. UU. contagia a Argentina, con los bonos CCC rindiendo 15,74% (spread de 1.100 pb sobre Treasuries) y los B, 8,12% (308 pb). El riesgo país de 832 pb se ubica 524 pb por encima del B estadounidense y 268 pb por debajo del CCC. La victoria de Lula en Brasil y de los demócratas en Estados Unidos aumentaron el temor electoral local, independientemente del tiempo que falta para las elecciones y de un Milei competitivo si nos guiamos por el Índice de Confianza del Gobierno y lo que nos muestra Polymarket asignando un 50% de probabilidad a Milei en 2027, 32% a Kicillof y 6% a Massa.
La curva lo refleja con claridad: la TNA del AO28, que vence después de la elección, pasó de 9,8% a comienzos de junio a 18,1% al 12/11, mientras el AO27 rinde 10,1%. La tasa forward 2027/2028 implícita en Bonares es de 28,7% (18,0% en octubre), contra 16,3% en dollar-linked y 14,8-16,4% en BOPREAL.
1. RENTA FIJA SUBSOBERANA
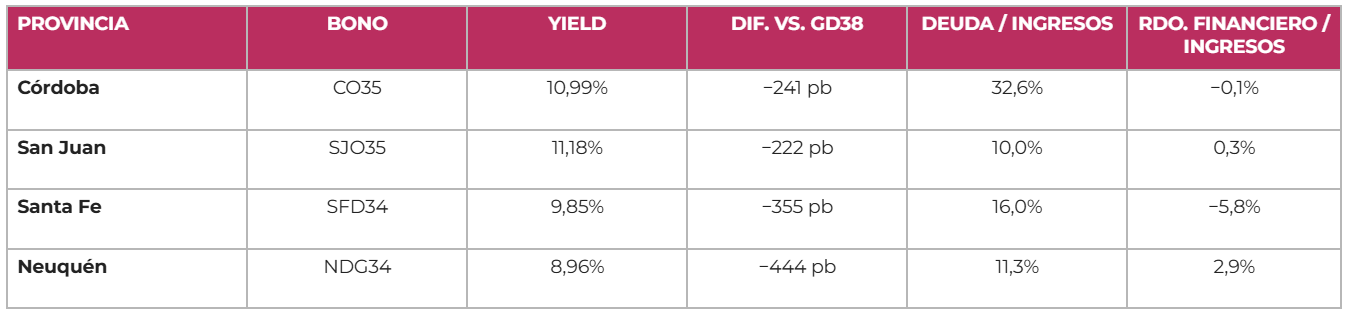
Córdoba, San Juan, Santa Fe y Neuquén ofrecen buenos puntos de entrada en el tramo medio, con rendimientos de 9,0% a 11,2% y diferenciales negativos de 222 a 444 pb frente al GD38 (13,40%). CABA ya rinde por encima de 8% (BDC33 8,29%; BDC36 8,42%). Para el corto plazo, preferimos SA24D (11,6%), CO27D (10,75%), NDT25 (8,5%) y SF27D (6,15%).
En lo fiscal (12 meses a 2Q26), 8 de las 15 provincias relevadas tienen superávit primario y seis, superávit financiero. Neuquén (2,9% de los ingresos), Salta (2,5%) y Chaco (2,0%) lideran, en tanto que PBA acumula un déficit financiero de $2,06 billones. San Juan, Neuquén y Salta presentan el menor endeudamiento sobre ingresos; en el otro extremo están Chubut (46,4%), PBA (45,6%) y La Rioja (38,3%). Córdoba, Santa Fe y CABA tenían depósitos en el sistema local por USD 1.855 M, USD 1.194 M y USD 851 M a agosto de 2026.
2. RENTA FIJA CORPORATIVA
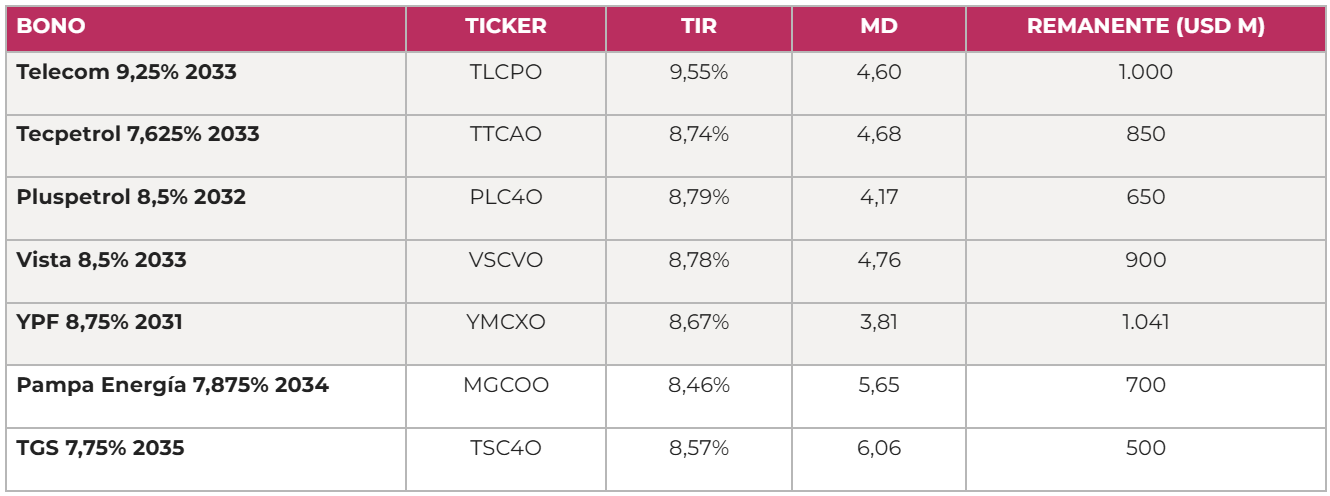
La suba de rendimientos del High Yield estadounidense (B 8,12%, Caa 15,74%, UST a 10 años 5%) explica la caída reciente del precio de los bonos corporativos. Como contrapartida, créditos de primera línea ya rinden en torno a 8% con MD menor a 5: Telecom TLCPO 9,55% (MD 4,6), Tecpetrol TTCAO 8,74%, Pluspetrol PLC4O 8,79%, Vista VSCVO 8,78% e YPF YMCXO 8,67%. Telecom se destaca: su EBITDA LTM subió a USD 2.235 M (margen de 37,5%), la deuda neta/EBITDA bajó de 2,83x a 1,53x en un año y el resultado neto LTM pasó a positivo (USD 271 M).
5. ACCIONES
El S&P Merval cotiza en USD 1.446 en dólar cable. Según la relación entre Merval y riesgo país durante el mandato de Milei (R² de 0,88), el nivel consistente con 832 pb es de USD 1.598 (+10,5%). Los múltiplos más bajos corresponden a Transener, Ecogas y TGN, y Ternium Argentina cotiza a 0,37x su valor libros. En bancos, el P/BV va de 0,63x (SUPV) a 0,84x (BMA).
Un caso notable del impacto del riesgo electoral en reguladas es el caso de Transener (TRAN): en mayo de 2026, TESA (Genneia + Edison Energía) pagó USD 356 M por el 50% de Citelec, convalidando un valor de USD 1.352,5 M para TRAN. Sumando los USD 169 M de dividendos pagados en septiembre de este año, la capitalización actual de USS 506 M implica una caída de 50% respecto de ese precio. En 3Q26 los ingresos crecieron 52,1% interanual a USD 140,6 M, con EBITDA de USD 90,4 M (margen de 64,3%) y beneficio neto de USD 55,1 M.
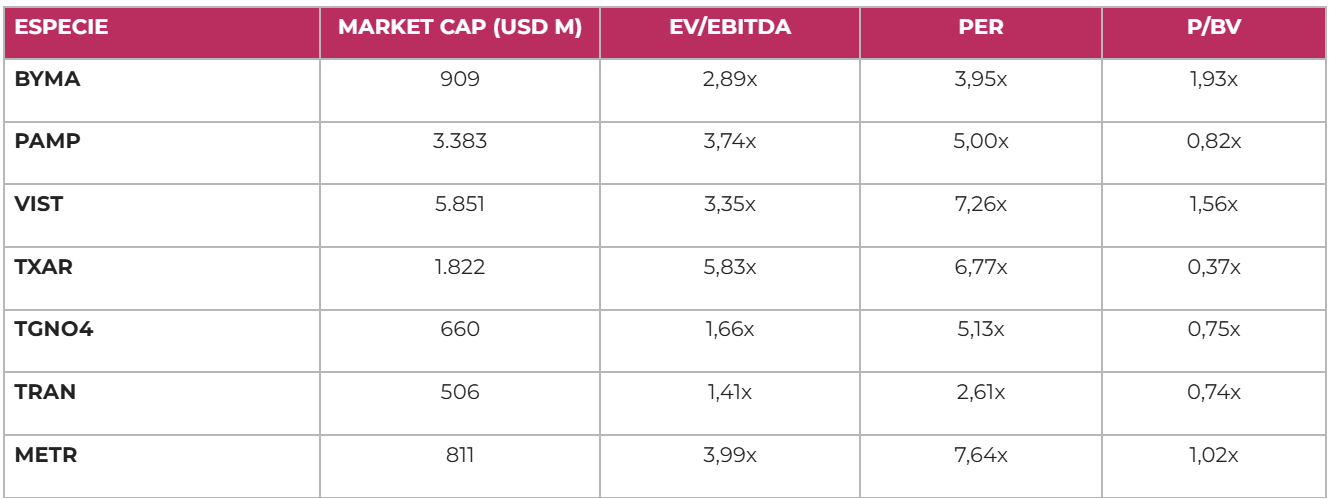
Nos mantenemos optimistas con BYMA, PAMP, VIST, TXAR, ALUA y decidimos incorporar TGNO4 dada la fuerte caída en precios y la perspectiva de que pueda duplicar de mínima su EBITDA a partir de 2029 con la realización del gasoducto Manuel Belgrano. A su vez, vemos a METR como una buena alternativa para buscar un rendimiento alto de corto plazo a la espera de la OPA, una vez dado el traspaso de control de YPF a EDN.
TGN (TGNO4): solucionando el próximo cuello de botella de Vaca Muerta
La RTQ 2025-2030 ajusta la tarifa por IPM e IPC y sostiene un EBITDA de ~USS 255 M anual con capex promedio de ~USD 90 M; ese EBITDA podría al menos duplicarse desde 2030. El catalizador es el Gasoducto Manuel Belgrano: USD 2.200 M de inversión (USD 1.500 M para 753 km entre Tratayén y La Carlota y USD 700 M para ampliar el Sistema TGN), con 13 + 14 MMm³/d de capacidad. Se recibieron manifestaciones de interés por 26 MMm³/d sobre 14 disponibles. La adjudicación está prevista para fines de noviembre 2026, el inicio de obra para abril 2027 y la puesta en marcha para abril 2029.
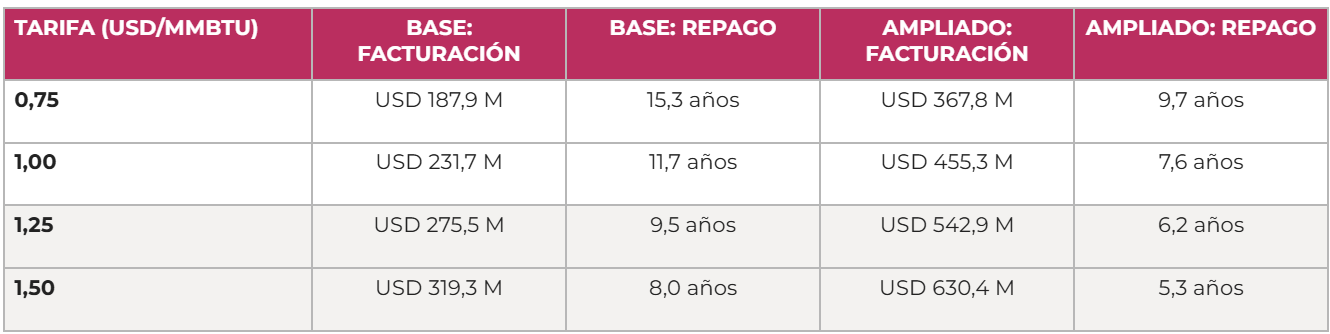
Con tarifas de USD 1,25–1,50/MMBTU, el escenario base (13 MMm³/d) factura USD 275–319 M por año, con repago de 8,0–9,5 años; el ampliado (26 MMm³/d, capex de USD 3.000 M) factura USD 543–630 M, con repago de 5,3–6,2 años. Los USD 700 M de la ampliación los aportarían los cargadores; el gasoducto se financiaría con clientes (hasta 40% del contrato a 10 años) y con deuda y capital propio de TGN por hasta USD 750 M. Hoy TGN tiene una caja neta de USD 240 M, equivalente a 36,4% de su capitalización.
Pampa Energía (PAMP): datos al 3Q26
El EBITDA ajustado LTM alcanzó USD 1.369 M (USD 398 M en 3Q26), y generación eléctrica y oil & gas explican el 81%. El margen bruto de generación subió a USD 35/MWh y el EBITDA por BOED a USD 18,7. Las participaciones en TGS y TRAN valen a mercado ~USD 994 M, casi 30% de la capitalización de USD 3.383 M.
Ternium Argentina (TXAR): rumbo a USD 500 M de utilidad
En 3Q26 vendió 517.000 toneladas a USD 1.057/t, con EBITDA de USD 47,5 M y utilidad neta de USD 99,1 M. Con 9M26 en USD 355 M, el año cerraría en ~USD 473 M. Con datos trailing a 2Q26, cotiza a un PER de 6,8x y a 0,37x su valor libros, con participaciones en el exterior por USD 2.680 M a valor contable. El acero en EE. UU. sigue subiendo (laminado en caliente USD 1.320/t y en frío USD 1.525/t) y Ternium Luxemburgo vale 5,4x a TXAR. Solo por su 28,7% de Ternium México, que termina su ciclo de capex intensivo (EBITDA 2028E de USD 1.972 M, margen de 19,6%), TXAR ganaría USD 259 M en 2027E y USD 286 M en 2028E.
Metrogas (METR): falta la aprobación del cambio de control
Con la licencia extendida hasta fines de 2047, el último paso para cerrar la venta del 70% de YPF a Edenor (USD 780 M, USD 1,96 por acción) es la aprobación del ENRGE. Contra el cierre de USD 1,51 del 3/11, la operación implica una suba esperada de 30% hacia 1Q27. El 30% no vendido por YPF valdría USD 334 M al precio de la oferta.
News and Markets: What Happened and What Lies Ahead on the Domestic Scene
Oil eases and rates climb again. Brent and the 10-year Treasury yield fell together in October, but this week they parted ways. Spot Brent went from USD 120.2 on October 30 to USD 92.1 on Wednesday the 11th; futures closed Friday at USD 95.84, down 2.5% on the week, the second consecutive decline. The 10-year US Treasury yield moved the opposite way: it rose from 4.86% to 5.15%, 29 bps, and climbed back above 5% for the first time since late October.
It was also a short week. In Argentina the market traded only three sessions, from Wednesday the 11th to Friday the 13th, due to the national holiday on Monday the 9th and the bank holiday on Tuesday the 10th, both declared for Pope Leo XIV's visit. In the US, there was no bond market on Wednesday the 11th for Veterans Day.
Our reading is that US inflation is no longer an energy problem but a demand problem; that is why cheaper oil is no longer enough to bring rates down. Last week we argued that the December hike could be the last one: this week's data weaken that hypothesis. For Argentina, the result is a higher base rate abroad and exchange-rate calm at home, a genuine calm, but one financed at increasingly shorter tenors.
International outlook: less oil, more Fed. What happened. October's CPI, released on Tuesday the 10th, rose 0.4% m/m (0.3% expected) and core rose 0.3% (0.2% expected), for the third consecutive month. Producer prices, released on Friday, are up 6.5% y/y, the highest since November 2022. Fed Governor Christopher Waller put a 50 bps hike in December on the table. Futures fully price a hike at the December meeting, and implied tightening through end-2027 went from 46 to 88 bps in one week. The 2-year yield rose around 35 bps, to near 4.85%. The global dollar (DXY) gained 1.1%, to highs since May 2025, and gold lost 4.6%.
Oil went the other way. An Iranian proposal to reopen the Strait of Hormuz, mediated by Qatar, and signs of oversupply took Brent to USD 91.49 on Tuesday, its lowest since August.
How we interpret it. A core reading of 0.3% m/m for three months is equivalent to an annualized pace close to 3.7%, and core excludes energy. One data point points to demand: the 10-year real yield rose 28 bps, to 2.91%, almost the entire nominal move. The market is not pricing more future inflation, but a more hawkish Fed. Oil lowers the headline index, but it does not change the rate path.
The Jensen case. Jensen Huang resigned on Thursday the 12th as CEO and director of Nvidia, following reports in The New York Times about his relationship with an executive identified by US officials as an alleged Chinese intelligence agent, and the opening of a board investigation. CFO Colette Kress took over as interim CEO. The stock fell 12.75% on the week, with a market capitalization loss of close to USD 570 billion. What matters is what did not happen: the S&P 500 rose 2.5%, and AMD and Broadcom gained around 19% and 18%. The market treated the episode as a corporate governance and key-person risk, not as a challenge to artificial intelligence demand. We share that reading with one caveat: the regulatory front remains open, and Tuesday the 17th's earnings will be the first test for the new leadership.
The impact on Argentina comes mainly through the base rate. With the 10-year Treasury at 5.15% and country risk around 830 bps, the theoretical cost of issuance stands near 13.5%; of the 107 bps the spread compressed on the week, 29 bps were absorbed by the rise in the risk-free rate. The Nvidia channel is limited but not negligible: on Thursday, Cedear trading volume was five times that of local equities, a measure of how much of the Argentine investor's portfolio now depends on US technology.
Argentine outlook: exchange-rate calm, shorter tenors. The dollar did not move. The wholesale rate closed at $1,543.50, its first weekly decline in a month, 27.5% below the band ceiling ($1,968.01). The BCRA bought USD 172 million over the three sessions. The contado con liquidación ended around $1,670, with a gap close to 8%. The only move came from the blue rate, which rose 1.3% to $1,575, just above the retail rate. That the calm held with the global dollar at eighteen-month highs makes it all the more valuable.
The auction shortened tenors. We had described it as the first test of the intervention on the curve. The Treasury awarded $8.87 trillion and reported a 103.07% rollover, calculated excluding the TX26 and TX28 maturities paid that day. Including them, the rollover was 84%, releasing around $1.7 trillion: the first expansionary auction since August. The average tenor fell from 355 to 163 days, and the only instrument maturing after the elections, the June 2028 Boncer, drew just $0.4 trillion. By our own measure, the strategy was not validated: the market lends in pesos, but only until the election. Releasing liquidity was reasonable given the prior stress, but those pesos add to those from the intervention.
Inflation surprised. October's CPI came in at 2.2%, against the 1.8% expected by the REM, the highest reading since April. The composition is more benign than the headline: core fell from 1.7% to 1.5% and the jump came from seasonal items (5.5%) and regulated prices (2.9%). But the level matters. With the wholesale rate almost flat and prices rising 2.2% a month, the real exchange rate appreciates, and fixed rates of 2.0% to 2.3% a month are left with no real return.
Credit recovered part of its losses. Country risk fell from 939 to 832 bps and the Globales rose 2.5% on average, in sessions that were adverse for emerging market debt. We read it as a technical rebound after six punishing sessions, supported by reserve purchases, and not as a change in diagnosis: 2027 financing still has no defined source. The Merval did not follow, gaining just 0.6% in pesos.
Outlook: the calm faces its toughest test. What changed. Energy disinflation is no longer enough, and the market moved to price more than one Fed hike. In Argentina, the spread gave back part of its previous jump, but the Treasury sacrificed tenor and injected pesos.
What we expect. A 25 bps hike in December, with a message that does not close the cycle, and a 10-year yield holding above 5%. Locally, exchange-rate stability as long as the BCRA keeps buying and the gap remains contained, and country risk with a floor in the 800 bps area absent definitions on 2027. We maintain our preference for short tenors on the dollar curve and for CER coverage, reinforced by October's print, and add caution on fixed-rate instruments.
Risks. On the upside: moderate core PCE, a deal with Iran that consolidates Brent below USD 90 and an orderly transition at Nvidia. On the downside: a Fed that opts for 50 bps, a tech correction if the case escalates to the regulatory level, and released pesos migrating to demand for coverage.
What to monitor. Nvidia's earnings on Tuesday the 17th, the Fed minutes on Wednesday the 18th, PCE on November 25, the 2027 Budget on the floor and, at the next auction, the average tenor rather than the rollover percentage. If the dollar stays flat with the Treasury injecting pesos and the Fed hiking, the calm will have passed its toughest test; if sustaining it requires higher rates or shorter tenors, it will be a calm renewed auction by auction.
Análisis de instrumentos de renta fija y variable.
A continuación podrás descargar el informe semanal del mercado local, en el que analizamos los distintos instrumentos de renta fija con posibles escenarios de sensibilidad. Además, mostramos los índices de mercados accionarios locales e internacionales, y finalmente el mercado de renta variable local.
Descargar informe al 13/11/2026
Inflación persistente afuera y estabilidad cambiaria con financiamiento más corto en la Argentina.
El petróleo cede y la tasa vuelve a subir
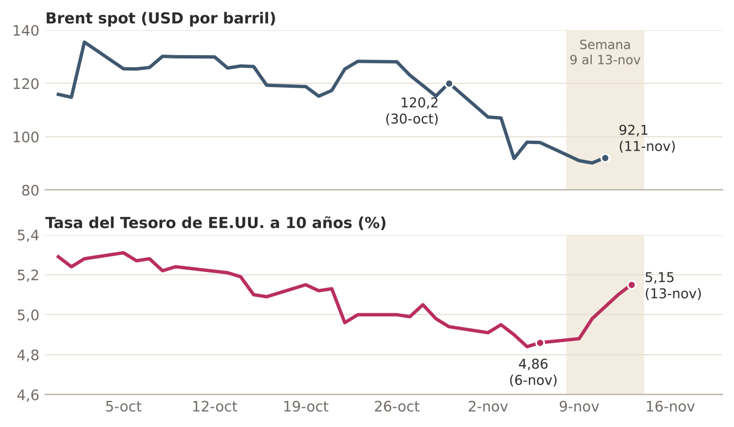
El gráfico muestra dos líneas que en octubre bajaron juntas y esta semana se separaron. El Brent spot pasó de USD 120,2 el 30 de octubre a USD 92,1 el miércoles 11; en futuros cerró el viernes en USD 95,84, con una baja semanal del 2,5%, la segunda consecutiva. La tasa del Tesoro estadounidense a 10 años hizo el camino inverso: subió del 4,86% al 5,15%, 29 puntos básicos, y volvió a superar el 5% por primera vez desde fines de octubre.
Fue, además, una semana corta. En la Argentina, el mercado operó solo tres ruedas, del miércoles 11 al viernes 13, por el feriado nacional del lunes 9 y el feriado bancario del martes 10, dispuestos por la visita del papa León XIV. En EE.UU., el miércoles 11 no hubo mercado de bonos por el Día de los Veteranos.
Nuestra lectura es que la inflación estadounidense dejó de ser un problema de energía y pasó a ser uno de demanda; por eso, un petróleo más barato ya no alcanza para bajar las tasas. La semana pasada planteamos que la suba de diciembre podía ser la última: los datos de estos días debilitan esa hipótesis. Para la Argentina, el resultado es una tasa base más alta afuera y una calma cambiaria genuina adentro, pero financiada a plazos cada vez más cortos.
Panorama internacional: menos petróleo, más Fed
Qué pasó
El IPC de octubre, publicado el martes 10, subió un 0,4% mensual (0,3% esperado) y el núcleo, un 0,3% (0,2% esperado), por tercer mes consecutivo. Los precios mayoristas, conocidos el viernes, acumulan un 6,5% interanual, máximo desde noviembre de 2022. Christopher Waller, gobernador de la Fed, puso sobre la mesa una suba de 50 pb en diciembre. Los futuros descuentan por completo un aumento en la reunión de diciembre, y el ajuste implícito hasta fines de 2027 pasó de 46 a 88 pb en una semana. La tasa a 2 años subió unos 35 pb, hasta cerca del 4,85%. El dólar global (DXY) avanzó un 1,1%, a máximos desde mayo de 2025, y el oro perdió un 4,6%.
El petróleo fue en la dirección contraria. Una propuesta iraní para reabrir el estrecho de Ormuz, con mediación de Catar, y las señales de sobreoferta llevaron al Brent a USD 91,49 el martes, mínimo desde agosto.
Cómo lo interpretamos
Un núcleo de 0,3% mensual durante tres meses equivale a un ritmo anualizado cercano al 3,7%, y esa medición excluye la energía. Hay un dato que apunta a la demanda: la tasa real a 10 años subió 28 pb, hasta el 2,91%, casi todo el movimiento nominal. El mercado no descuenta más inflación futura, sino una Fed más restrictiva. El petróleo baja el índice general, pero no modifica el sendero de tasas.
El caso Jensen
Jensen Huang renunció el jueves 12 como CEO y director de Nvidia, tras las publicaciones de The New York Times sobre su vínculo con una ejecutiva señalada por funcionarios estadounidenses como presunta agente de inteligencia china y la apertura de una investigación del directorio. Colette Kress, directora financiera, asumió como CEO interina. La acción cayó un 12,75% en la semana, con una pérdida de capitalización cercana a USD 570.000 millones. Lo relevante es lo que no ocurrió: el S&P 500 subió un 2,5%, y AMD y Broadcom ganaron cerca del 19% y del 18%. El mercado trató el episodio como un riesgo de gobierno corporativo y de persona clave, no como un cuestionamiento a la demanda de inteligencia artificial. Compartimos esa lectura con una reserva: el frente regulatorio sigue abierto y el balance del martes 17 será la primera prueba de la nueva conducción.
El impacto en la Argentina llega sobre todo por la tasa base. Con el Tesoro a 10 años en el 5,15% y el riesgo país en torno a 830 pb, el costo teórico de emitir se ubica cerca del 13,5%; de los 107 pb que cedió el spread en la semana, 29 pb los absorbió la suba de la tasa libre de riesgo. El canal de Nvidia es acotado, aunque no nulo: el jueves, el volumen operado en Cedears quintuplicó al de acciones locales, una medida de qué proporción de la cartera del inversor argentino depende hoy de la tecnología estadounidense.
Panorama argentino: calma cambiaria, plazos más cortos
El dólar no se movió
El mayorista cerró en $1.543,50, con su primera baja semanal en un mes, un 27,5% por debajo del techo de la banda ($1.968,01). El BCRA compró USD 172 millones en las tres ruedas. El contado con liquidación terminó en torno a $1.670, con una brecha cercana al 8%. El único movimiento fue el del blue, que subió un 1,3% hasta $1.575, apenas por encima del minorista. Que la calma se haya sostenido con el dólar global en máximos de dieciocho meses le da más valor.
La licitación acortó plazos
La habíamos definido como la primera prueba de la intervención en la curva. El Tesoro adjudicó $8,87 billones y comunicó un rollover del 103,07%, calculado sin los vencimientos de TX26 y TX28 pagados ese día. Con ellos, la renovación fue del 84% y quedaron liberados unos $1,7 billones: la primera licitación expansiva desde agosto. El plazo promedio cayó de 355 a 163 días, y el único título posterior a las elecciones, el Boncer a junio de 2028, captó apenas $0,4 billones. Según nuestro propio criterio, la estrategia no quedó validada: el mercado presta en pesos, pero hasta la elección. Liberar liquidez fue razonable ante la tensión previa, pero esos pesos se suman a los de la intervención.
La inflación sorprendió
El IPC de octubre fue del 2,2%, frente al 1,8% que esperaba el REM, y marcó el registro más alto desde abril. La composición es más benigna que el dato general: el núcleo bajó de 1,7% a 1,5% y el salto provino de estacionales (5,5%) y regulados (2,9%). Pero el nivel importa. Con el mayorista casi quieto y precios que suben un 2,2% mensual, el tipo de cambio real se aprecia, y las tasas fijas del 2,0% al 2,3% mensual quedan sin rendimiento real.
El crédito recuperó parte de lo perdido
El riesgo país bajó de 939 a 832 pb y los Globales subieron un 2,5% en promedio, en ruedas adversas para la deuda emergente. Lo leemos como un rebote técnico tras seis ruedas de retrocesos, apoyado en las compras de reservas, y no como un cambio de diagnóstico: el financiamiento de 2027 sigue sin una fuente definida. El Merval no acompañó y avanzó solo un 0,6% en pesos.
Visión a futuro: la calma frente a su prueba más exigente
Qué cambió
La desinflación energética dejó de ser suficiente y el mercado pasó a descontar más de una suba de la Fed. En la Argentina, el spread devolvió parte del salto previo, pero el Tesoro acortó plazos e inyectó pesos.
Qué esperamos
Que la Fed suba 25 pb en diciembre, con un mensaje que no cierre el ciclo y una tasa a 10 años que se sostenga por encima del 5%. En el plano local, estabilidad cambiaria mientras el BCRA siga comprando y la brecha permanezca contenida, y un riesgo país con piso en la zona de 800 pb sin definiciones sobre 2027. Mantenemos la preferencia por el tramo corto de la curva en dólares y por la cobertura CER, reforzada por el dato de octubre, y sumamos cautela sobre la tasa fija.
Riesgos
A favor: un PCE núcleo moderado, un acuerdo con Irán que consolide el Brent por debajo de USD 90 y una transición ordenada en Nvidia. En contra: una Fed que opte por 50 pb, una corrección tecnológica si el caso escala al plano regulatorio y una migración de los pesos liberados a la demanda de cobertura.
Qué monitorear
El balance de Nvidia el martes 17, las minutas de la Fed el miércoles 18, el PCE del 25 de noviembre, el Presupuesto 2027 en el recinto y, en la próxima licitación, el plazo promedio antes que el porcentaje de renovación. Si el dólar sigue quieto con el Tesoro inyectando pesos y la Fed subiendo, la calma habrá superado su prueba más exigente; si para sostenerla hacen falta tasas más altas o plazos más cortos, se renovará licitación a licitación.
Tipo de cambio estable, inflación mensual de 2,2% y menor ritmo de compras del BCRA.
Nuestra Oficina de Inversiones presenta cuáles son los puntos que consideramos que avanzan de manera positiva y aquellos otros que se encuentran bajo tensión.
✅ DATO POSITIVO
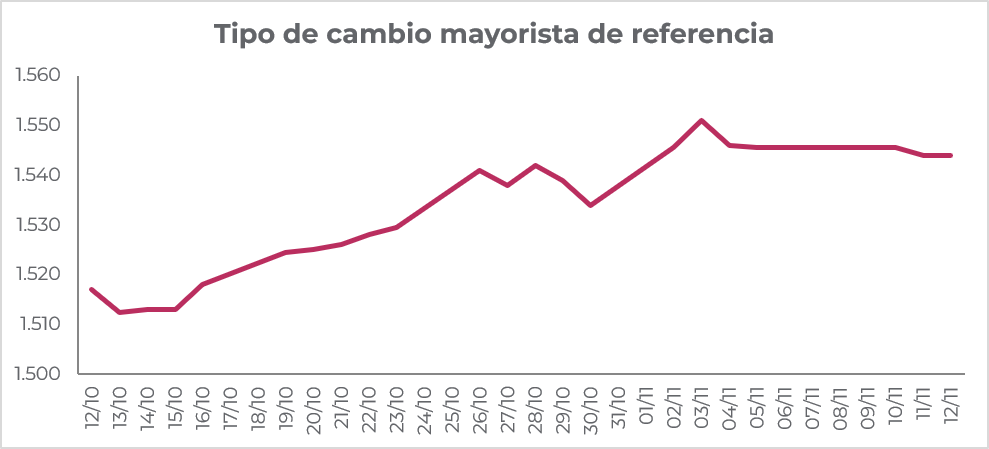
En lo que va de noviembre, el tipo de cambio mayorista de referencia (Com. A 3500) se mantiene estable. Arrancó el mes en $1.545,50, tocó un máximo de $1.551 el 3/11 y desde entonces se mueve en un rango muy acotado, de entre $1.544 y $1.546. Al 12/11 se ubica en $1.544, apenas 0,65% por encima del cierre de octubre ($1.534), y el promedio del mes es de $1.545,83, contra $1.524,30 en octubre. La dinámica muestra un mercado de cambios calmo, sin presiones relevantes y con una volatilidad muy baja. Esta estabilidad se da incluso en un contexto externo desafiante: la reelección de Lula llevó a una depreciación del real cercana al 12%, y el resultado de las elecciones de medio término en EE. UU. sumó incertidumbre sobre el respaldo al programa económico. Hasta ahora, ninguno de los dos se trasladó al peso.
⚠️ A MONITOREAR
El IPC de octubre subió 2,2% mensual. Es una aceleración frente al 1,9% de septiembre y el registro más alto desde abril, con lo que el acumulado del año llega a 26,3%. Sin embargo, la composición del dato es mejor que el número general: la inflación núcleo, que excluye los precios estacionales y regulados, bajó a 1,5%. Es su menor variación en lo que va de 2026 y extiende la desaceleración que viene desde agosto. La brecha de 0,7 pp entre ambas mediciones muestra que la suba del mes respondió a factores puntuales y no a una aceleración generalizada de precios. Además, la interanual siguió bajando, de 33,4% a 33,1%.

🚨 RIESGO
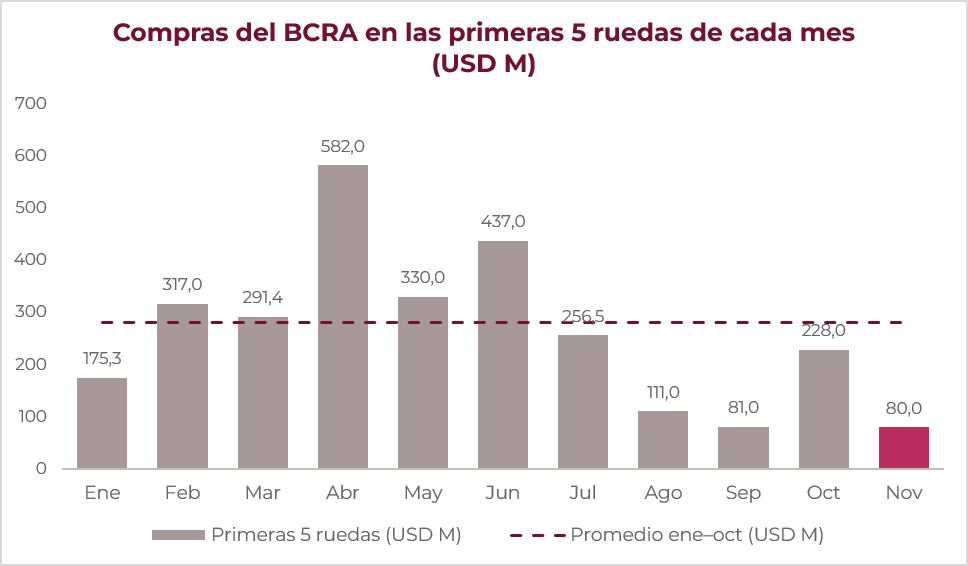
En las primeras cinco ruedas de noviembre, el BCRA adquirió US$ 80 M, el registro más bajo para un inicio de mes en lo que va de 2026. La cifra se ubica un 72% por debajo del promedio de los primeros cinco días hábiles de enero a octubre (US$ 281 M) y contrasta con meses como abril (US$ 582 M) o junio (US$ 437 M). Las dos primeras jornadas cerraron sin compras, en un contexto en el que las reservas brutas también se vieron afectadas por un pago al FMI. Cabe señalar que septiembre presentó un arranque similar (US$ 81 M) y octubre logró recuperarse hasta US$ 1.395 M. No obstante, el ritmo de acumulación muestra una desaceleración sostenida desde agosto: el promedio mensual pasó de más de US$ 1.900 M entre enero y julio a unos US$ 880 M entre agosto y octubre. Con compras acumuladas por US$ 16.055 M en el año, será clave monitorear si en las próximas ruedas se retoman montos diarios de US$ 50–100 M o si se consolida esta pérdida de dinamismo.
Local news: Argentina today.
OCTOBER INFLATION SURPRISED TO THE UPSIDE, setting the tone for the local session. The peso curve reacted by seeking hedges, with CER-linked and dual bonds leading while fixed-rate paper stood still. Dollar sovereigns held a buying tone concentrated in the long end. The official exchange rate eased slightly as the BCRA resumed purchases, and the Merval extended its losing streak, dragged down by construction and real estate.
PESO CURVES WERE ROUGHLY FLAT IN USD TERMS, as the curve reacted to the higher-than-expected inflation print by tilting toward hedge instruments. CER-TAMAR duals and dollar-linked bonds were about flat at 0.0% once adjusted for the CCL move, followed by CER bonds, down 0.1% in USD terms, with the short end outperforming. Fixed-rate paper closed unchanged, with yields between 2.0% and 2.3% EMR. Overnight, the 1-day caución rate fell 2.5 points to 21.6% NAR and the repo rate eased 1.1 points to 21.4%.
DOLLAR BONDS ROSE 0.9% ON AVERAGE, though performance was mixed across segments. Shorter maturities closed down as much as 0.9%, while the long end advanced as much as 2.4%. Globales gained 1.0% and Bonares 0.8%, bucking the trend in emerging-market debt, which fell 0.8%. As a result, country risk fell 23 bps to 829 bps. Bopreal bonds rose 0.8% in MEP dollar terms, with 2028 maturities outperforming.
THE OFFICIAL EXCHANGE RATE FELL 0.2%, to $1,544.4, and is up 0.5% so far in November. The MEP dollar retreated 0.3% to $1,573.6, while the CCL dollar advanced 0.4% to $1,676.3, widening the spread (canje) to 6.5%. Meanwhile, the BCRA bought USD 103 M on the day, bringing its November total to USD 183 M and its year-to-date total to USD 16,158 M. Gross reserves fell USD 252 M to close at USD 49,078 M.
THE MERVAL FELL 1.7% IN CCL DOLLAR TERMS, to USD 49.5 (-1.1% in pesos), posting its fifth straight decline. Among local panel gainers, Telecom Argentina (2.1%), Bolsas y Mercados Argentinos (1.5%) and Central Puerto (1.1%) stood out. The biggest decliners were Holcim (-8.9%), IRSA (-5.2%) and Banco BBVA Argentina (-3.0%). On Wall Street, ADRs retreated 2.1% on average, with only Central Puerto advancing (1.2%), while Adecoagro (-6.4%), IRSA (-4.7%) and Bioceres (-4.6%) led the declines.
OCTOBER INFLATION CAME IN AT 2.2% M/M, above the 1.8% expected by the REM survey and the 1.9% implied by the CER-vs-Lecap bond curve. Prices have risen 26.3% year-to-date and 33.1% y/y, just below September's 33.4% and within the range that has held for the past year. The acceleration had clear drivers: seasonal items rose 5.5% m/m on higher vegetable prices, and regulated prices rose 2.9% m/m on gas and fuel increases. As a result, housing, water, electricity and gas was the division with the largest increase (4.2%), and food had the largest impact in nearly every region. The good news came from core CPI, which eased to 1.5% m/m from 1.7% in September, its lowest reading in recent months. This suggests the jump in the headline index owes more to volatile components and tariff corrections than to a change in trend. Still, with regulated prices putting a floor under the index, inflation will likely keep struggling to break through resistance for the rest of the year.
Nvidia, el petróleo y las tasas del Tesoro marcaron una rueda negativa en Wall Street.
La rueda del jueves estuvo marcada por la salida de Jensen Huang como presidente y CEO de Nvidia, que generó temores de turbulencia en el sector de inteligencia artificial, fuertemente endeudado, y por un nuevo repunte del petróleo luego de que Donald Trump afirmara que EE. UU. ya no necesita un acuerdo con Irán. Con el mercado de bonos reabierto tras el feriado, las tasas del Tesoro saltaron más de 10 pb, en un contexto en el que el mercado descuenta una suba de la Fed en diciembre y otras dos el año próximo. El dólar volvió a fortalecerse, mientras que el oro y la plata cayeron con fuerza.
En EE. UU., el S&P 500 cayó 0,4% hasta 7.592 puntos, el Nasdaq, 0,4% hasta 25.360 puntos, y el Dow Jones, 0,3% hasta 52.305 puntos. Nvidia cerró con una baja de 4,3%, luego de llegar a perder hasta 14% durante la jornada, tras la renuncia de Huang por su vinculación con una presunta espía china investigada por el contrabando de productos a ese país; la directora financiera, Colette Kress, fue designada CEO interina. El sector de chips mostró un comportamiento mixto: AMD subió 5,9% y Broadcom 5,5%, mientras que Intel cayó 2,1% y Micron, 1,6%. Alphabet avanzó 1,8% por su inversión en la producción de chips TPU, y Nebius se desplomó 16,8% tras informar demoras en la construcción de capacidad de centros de datos. En el resto del mundo, las acciones globales excluyendo EE. UU. cayeron un 0,9%; los mercados emergentes, un 1,5%; Latinoamérica, un 1,4%; Europa, un 0,7%; y Japón, un 0,7%.
En renta fija, los rendimientos del Tesoro subieron con fuerza en la reapertura del mercado tras el feriado del miércoles: el bono a 2 años subió 13 pb hasta 4,88%, el de 10 años, 13 pb hasta 5,12%, máximo en tres semanas, y el de 30 años, 9 pb hasta 5,45%. La suba respondió a la expectativa de más aumentos de tasas de la Fed tras el dato de inflación del martes, al repunte del petróleo y a los temores de que la crisis en Nvidia, que respaldó buena parte de la ola de emisiones de deuda ligadas a la IA, congele el crédito del sector. La licitación de bonos a 30 años se adjudicó a una tasa de 5,441%. En Europa, la tasa del bono alemán a 10 años subió 3 pb hasta 3,36%, mientras que la del japonés se mantuvo sin cambios en 2,79%. Los bonos del Tesoro cayeron un 0,6%, los corporativos Investment Grade, un 0,9%, los High Yield, un 0,5%, y la deuda emergente, un 0,8%.
El US Dollar Index subió 0,2% hasta 103,17 y extendió su máximo desde abril de 2025. Ganó 1,0% frente al euro, 0,8% frente a la libra y 0,7% frente al yen japonés. En Brasil, el dólar subió 1,0% y cerró en USDBRL 5,64, su nivel más alto desde mayo del año pasado, luego de que el mercado considerara tímido el proyecto de ajuste fiscal presentado por el gobierno, que no apunta a cambios estructurales para revertir la trayectoria de la deuda.
En commodities, el petróleo WTI subió un 2,8% hasta USD 89,0 el barril, su segunda suba consecutiva desde el mínimo de diez semanas del lunes, luego de que Trump afirmara que EE. UU. ya no necesita un acuerdo con Irán, mientras Teherán reiteró que no retirará su material nuclear enriquecido del país. Limitaron la suba el aumento de la producción de Arabia Saudita e Irak y el incremento de 4,7 millones de barriles en los inventarios de crudo de EE. UU., el mayor desde agosto, frente a una caída esperada de 1,1 millones. El oro cayó un 2,8% hasta USD 3.874 la onza y la plata, un 3,2% hasta USD 50,0, presionados por la fortaleza del dólar y la expectativa de más subas de tasas. La soja cedió un 0,2% hasta USD 451 la tonelada y el cobre, un 1,6% hasta USD 6,18 la libra.
En materia de datos, los pedidos iniciales de subsidio por desempleo subieron a 200 mil en la semana al 7 de noviembre, desde 191 mil la semana previa y por encima de los 195 mil esperados, mientras que los pedidos continuos bajaron a 1,697 millones. Las ventas de viviendas usadas cayeron 5,5% en octubre hasta un ritmo anualizado de 3,75 millones, por debajo de los 3,85 millones esperados. Además, el déficit fiscal federal se amplió a USD 404.000 millones en octubre, frente a USD 284.000 millones un año antes y por encima de los USD 298.600 millones esperados, con un aumento de 12% en el gasto y una caída de 9% en los ingresos. El viernes se publicará la inflación mayorista de octubre, para la que se espera una suba de 0,4% mensual y de 0,3% en la medición núcleo.
El IPC superó las previsiones y los instrumentos con cobertura lideraron las subas.
La inflación de octubre sorprendió al alza y marcó el pulso de la rueda local. La curva en pesos reaccionó buscando cobertura: los ajustables por CER y los duales quedaron al frente, mientras la tasa fija no se movió. Los soberanos en dólares sostuvieron un tono comprador concentrado en el tramo largo. El tipo de cambio oficial cedió levemente, con un BCRA que volvió a sumar compras, y el Merval extendió su racha bajista, arrastrado por construcción y real estate.
La curva en pesos acusó el dato de inflación por encima de lo esperado y se inclinó hacia los instrumentos con cobertura. Los duales CER a TAMAR y los dollar-linked encabezaron las subas con 0,4%, seguidos por los CER, que avanzaron 0,3%, con mejor desempeño del tramo corto. La tasa fija cerró sin cambios, con rendimientos de entre 2,0% y 2,3% TEM. En el overnight, la caución a 1 día bajó 2,5 pp hasta 21,6% TNA y el repo cedió 1,1 pp a 21,4%.
Los bonos en dólares subieron 0,9% en promedio, aunque con un comportamiento dispar entre tramos. Los más cortos cerraron con bajas de hasta 0,9%, mientras el tramo largo avanzó hasta 2,4%. Los Globales ganaron 1,0% y los Bonares 0,8%, a contramano de la deuda emergente, que cayó 0,8%. Así, el riesgo país bajó 23 pb hasta 829 pb. Por su parte, los BOPREAL subieron 0,8% en dólar MEP, con mejor desempeño de los vencimientos 2028.
El tipo de cambio oficial cayó 0,2% hasta $ 1.544,4 y acumula una suba de 0,5% en noviembre. El dólar MEP retrocedió 0,3% a $ 1.573,6, mientras el dólar cable avanzó 0,4% a $ 1.676,3, con lo que el canje se amplió a 6,5%. En tanto, el BCRA compró USD 103 M en la jornada, con lo que acumula USD 183 M en noviembre y USD 16.158 M en lo que va del año. Por su parte, el stock de reservas brutas cayó USD 252 M y cerró en USD 49.078 M.
Los futuros cerraron con una suba promedio de 0,2%, a contramano de la baja del oficial. El interés abierto aumentó USD 90 M hasta USD 3.806 M y el volumen creció USD 67 M frente a la rueda previa, hasta USD 286 M. Las tasas implícitas de los contratos de noviembre, diciembre y enero se ubicaron en 24,9%, 24,4% y 24,2% TNA, respectivamente.
El Merval cayó 1,1% en pesos y 1,7% en dólares cable, hasta USD 49,5, y sumó su quinta baja consecutiva. Entre las subas del panel local se destacaron Telecom Argentina (2,1%), Bolsas y Mercados Argentinos (1,5%) y Central Puerto (1,1%). Las mayores bajas fueron para Holcim (-8,9%), IRSA (-5,2%) y Banco BBVA Argentina (-3,0%). En Wall Street, los ADRs retrocedieron 2,1% en promedio y solo Central Puerto avanzó (1,2%), mientras que entre las caídas sobresalieron Adecoagro (-6,4%), IRSA (-4,7%) y Bioceres (-4,6%).
La inflación de octubre fue de 2,2% m/m, por encima del 1,8% que esperaba el REM y del 1,9% que venía implícito en la curva de bonos CER contra Lecap. Con este resultado, los precios acumulan 26,3% en el año y 33,1% i.a., apenas por debajo del 33,4% de septiembre y dentro del rango que se mantiene desde hace un año. La aceleración tuvo nombre propio. Los estacionales subieron 5,5% m/m, impulsados por las verduras, y los regulados, 2,9% m/m por los aumentos de gas y combustibles. Por eso, Vivienda, agua, electricidad y gas fue la división con mayor alza (4,2%) y alimentos tuvo la mayor incidencia en casi todas las regiones. La buena noticia vino por el lado del IPC núcleo, que se moderó a 1,5% m/m desde 1,7% en septiembre y marcó el registro más bajo de los últimos meses. Esto sugiere que el salto del índice general responde más a los componentes volátiles y a la corrección de tarifas que a un cambio en la tendencia. De todos modos, con los regulados poniéndole un piso al índice, a la inflación todavía le va a costar romper la resistencia en lo que queda del año.
Local news: Argentina today.
THE LOCAL MARKET RESUMED TRADING AFTER THE HOLIDAY BREAK, and dollar sovereigns staged a strong recovery as they adjusted to the recent decline in country risk. The peso curve followed with a more moderate tone. The session revolved around the Treasury auction, which fell short of rolling over all maturities and concentrated demand in short-term tenors. The official exchange rate rose slightly, the Central Bank resumed purchases, and equities extended their decline, dragged down by the energy sector.
THE TREASURY ALLOTTED $8.87 TRILLION, against maturities of $10.62 trillion. Effective rollover came in at 84% (the 103.1% reported by the Finance Secretariat excludes the $2.01 trillion of TX26 and TX28), and the Treasury returned roughly $1.75 trillion to the system, amid a context of scarce pesos. The new Tamar M30A7 accounted for 40% of the amount allotted ($3.51 trillion at TAMAR + 2.50%). Lecaps and Boncaps added $3.77 trillion at rates somewhat above the secondary market: the S29E7 cut at 2.08% EMR and the T30J7 at 2.23% EMR. Among indexed instruments, the D15E7 placed $1.18 trillion at DLK + 4.77% and the TZX28 just $0.4 trillion at CER + 10.50%. The weighted average term fell to 162 days from 355 in the previous auction. Toward month-end, $29.6 trillion matures, bringing November's total maturities to around $40 trillion.
DOLLAR BONDS RESUMED TRADING AFTER THE BREAK WITH A STRONG RALLY, gaining 1.0% on average. Globales rose 1.2% and Bonares 0.8%. The improvement was concentrated in the long end, which climbed as much as 2.9%, while the short end closed flat to slightly lower. Country risk ended at 852 bps, practically unchanged from the prior close but 73 bps below the last local session. Bopreal bonds rose 0.6% in MEP dollar terms.
PESO CURVES ENDED LOWER IN USD TERMS, CER-linked bonds led with a 0.4% decline, followed by fixed-rate bonds, down 0.5%. Within fixed rate, the long end of Lecaps and Boncaps fell as much as 0.3%, after the Treasury validated rates above the curve at the auction. CER-TAMAR duals fell 0.6%, and dollar-linked bonds were the exception, dropping 1.5%, in line with the decline in futures. Overnight, the 1-day caución rate fell 5.9 pp to 24.1% NAR and repo fell 6.2 pp to 22.5%, after the Central Bank lent pesos to banks.
THE OFFICIAL EXCHANGE RATE ROSE 0.2%, closing at $1,547.9, with cumulative devaluation of 0.7% in November. The MEP dollar fell 0.3% to $1,578.1 and the CCL rose 0.7% to $1,669.3, putting the implied spread (canje) at 5.8%. The Central Bank bought USD 29 M during the session, bringing accumulated purchases to USD 80 M in November and USD 16,055 M year-to-date. Gross reserves fell USD 312 M to close at USD 49,330 M, affected by interest payments to the IMF.
THE MERVAL FELL 0.8% IN PESOS AND 1.7% IN CCL DOLLAR TERMS, to USD 50.4, marking its fourth consecutive decline. Among the local panel's decliners, YPF (-4.7%), Transportadora de Gas del Sur (-4.0%) and Ternium (-3.2%) stood out. On the upside, IRSA (6.1%), Telecom (3.8%) and Sociedad Comercial del Plata (2.7%) led gains. In New York, ADRs rose 0.6% on average, led by Bioceres (8.5%), Telecom (2.5%) and Supervielle (1.7%), while Globant (-5.1%), TGS (-1.3%) and Banco Macro (-1.0%) lagged behind.
CoreWeave y los fabricantes de chips impulsaron al Nasdaq; el dólar siguió en alza.
La rueda del miércoles estuvo marcada por un fuerte rebote de las acciones tecnológicas, luego de que los sólidos resultados de CoreWeave disiparan las dudas sobre el financiamiento de las inversiones en inteligencia artificial, en una jornada de bajo volumen por el feriado del Día de los Veteranos, que mantuvo cerrado el mercado de bonos de EE. UU. El dólar extendió su suba y alcanzó su nivel más alto desde abril de 2025, en un contexto en el que el mercado ya da por hecha una suba de tasas de la Fed en diciembre tras el dato de inflación del martes. El oro siguió cayendo, mientras que el petróleo se recuperó levemente desde mínimos de diez semanas.
En EE. UU., el S&P 500 subió 1,3% hasta 7.620 puntos, el Nasdaq, 1,6% hasta 25.467 puntos, y el Dow Jones, 0,5% hasta 52.486 puntos. CoreWeave se disparó 24,7% luego de reportar un fuerte crecimiento de sus ventas y mejorar sus proyecciones, lo que alivió la preocupación por sus elevados niveles de deuda, considerados un termómetro del sector de computación en la nube. El impulso se extendió a los fabricantes de chips: Micron saltó 11,9%, Intel, 7,5%, AMD, 7,3%, Broadcom, 4,0%, y Nvidia, 2,9%, recuperando parte de las pérdidas de las dos ruedas previas. También se sumó el reporte de una fuerte sobresuscripción de la salida a bolsa de Anthropic, prevista para la semana próxima, que ahora apunta a una valuación de USD 1,5 billones. En el resto del mundo, las acciones globales excluyendo EE. UU. subieron un 1,0%, los mercados emergentes, un 2,4%, Japón, un 1,9%, y Latinoamérica, un 0,2%, mientras que Europa cayó un 0,3% medida en dólares, pese a que el STOXX 600 marcó un nuevo récord en moneda local.
En renta fija, el mercado de bonos del Tesoro de EE. UU. permaneció cerrado por el feriado, por lo que los rendimientos se mantuvieron en los niveles del martes: 4,75% el bono a 2 años, 4,99% el de 10 años y 5,36% el de 30 años. En Europa, la tasa del bono alemán a 10 años se mantuvo prácticamente sin cambios en 3,31%, mientras que la del japonés subió 10 pb hasta 2,79%, máximo en una semana, siguiendo la suba de las tasas del Tesoro del martes y en medio de señales de que el Banco de Japón volvería a subir tasas en diciembre. Los bonos del Tesoro cayeron un 0,1%, los corporativos Investment Grade subieron un 0,1%, los High Yield, un 0,2%, y la deuda emergente, un 0,1%. El mercado descuenta prácticamente con certeza una suba de tasas de la Fed en diciembre y gana terreno la posibilidad de un alza de 50 pb, en línea con lo planteado por el gobernador Christopher Waller, mientras que otros funcionarios, como Anna Paulson y Michelle Bowman, mantuvieron un tono agresivo.
El US Dollar Index subió 0,6% hasta 102,91, su nivel más alto desde abril de 2025. Ganó 0,7% frente al euro, 0,5% frente a la libra y 0,7% frente al yen japonés. En Brasil, el dólar cayó 0,4% y cerró en USDBRL 5,56, luego de que el equipo económico del gobierno presentara al Congreso una propuesta preliminar de ajuste fiscal, la primera señal concreta en ese sentido desde la reelección de Lula.
En commodities, el petróleo WTI subió un 0,3% hasta USD 86,3 el barril y se recuperó de mínimos de diez semanas ante la persistencia de las tensiones en Medio Oriente y los escasos avances en las negociaciones: Irán reiteró que no entregará su material nuclear enriquecido y negó que existan conversaciones con Washington. La suba estuvo limitada por el aumento de 26% en la producción de crudo de Arabia Saudita en octubre, hasta 10,56 millones de barriles diarios, su mayor nivel desde el inicio de la guerra. El oro cayó un 1,2% hasta USD 3.986 la onza, presionado por la fortaleza del dólar y la expectativa de subas de tasas, mientras que la plata subió un 0,4% hasta USD 51,7. La soja avanzó un 0,4% hasta USD 452 la tonelada y el cobre, un 0,5% hasta USD 6,25 la libra.
En materia de datos, el calendario estuvo vacío por el feriado en EE. UU. El jueves se conocerán los pedidos de subsidio por desempleo y las ventas de viviendas usadas de octubre, junto con la licitación de bonos a 30 años y discursos de varios funcionarios de la Fed, mientras que el viernes se publicará la inflación mayorista de octubre, para la que se espera una suba de 0,4% mensual.
El Tesoro renovó el 84% y los soberanos en dólares avanzaron 1,0%.
El mercado local volvió a operar después del receso y los soberanos en dólares tuvieron una fuerte recuperación, ya que se ajustaron a la baja del riesgo país de los últimos días. La curva en pesos acompañó con un tono más moderado. La rueda giró alrededor de la licitación del Tesoro, que no alcanzó a renovar todos los vencimientos y concentró la demanda en plazos cortos. El oficial subió levemente, el BCRA volvió a comprar divisas y las acciones encadenaron otra baja, arrastradas por el sector energético.
El Tesoro adjudicó $ 8,87 billones frente a vencimientos por $ 10,62 billones. El rollover efectivo fue de 84% (el 103,1% informado por Finanzas incluye los $ 2,01 billones del TX26 y del TX28) y el Tesoro devolvió al sistema unos $ 1,75 billones, en un contexto de pesos escasos. La nueva TAMAR M30A7 explicó el 40% de lo adjudicado ($ 3,51 billones a TAMAR + 2,50%). Lecaps y Boncaps sumaron $ 3,77 billones con tasas algo superiores a las del mercado secundario: la S29E7 cortó en 2,08% TEM y el T30J7, en 2,23% TEM. Entre los indexados, el D15E7 colocó $ 1,18 billones a DLK + 4,77% y el TZX28, apenas $ 0,4 billones a CER + 10,50%. El plazo promedio ponderado cayó a 162 días desde 355 en la licitación anterior. Hacia fin de mes vencen $ 29,6 billones, con lo que noviembre cierra con vencimientos por unos $ 40 billones.
Los bonos en dólares volvieron a operar tras el receso con una fuerte suba y avanzaron 1,0% en promedio. Los Globales subieron 1,2% y los Bonares, 0,8%. La mejora se concentró en el tramo largo, que subió hasta 2,9%, mientras que el tramo corto cerró estable o con leves bajas. El riesgo país terminó en 852 pb, prácticamente sin cambios frente a ayer, pero 73 pb por debajo de la última rueda local. Los BOPREAL subieron 0,6% en dólar MEP.
La curva en pesos acompañó con un tono firme, pero más moderado. Los CER lideraron con 0,3%, seguidos por la tasa fija, con 0,2%. Dentro de la tasa fija, el tramo largo de Lecaps y Boncaps subió hasta 0,4%, después de que el Tesoro convalidara tasas por encima de la curva en la licitación. Los duales CER a TAMAR subieron 0,1% y los dollar-linked fueron la excepción, con una caída de 0,8%, en línea con la baja de los futuros. En el overnight, la caución a 1 día cayó 5,9 pp a 24,1% TNA y el repo, 6,2 pp a 22,5%, después de que el BCRA prestara pesos a los bancos.
El tipo de cambio oficial subió 0,2% y cerró en $ 1.547,9, con una devaluación acumulada de 0,7% en noviembre. El dólar MEP bajó 0,3% a $ 1.578,1 y el dólar cable subió 0,7% a $ 1.669,3, con lo que el canje se ubicó en 5,8%. Por otro lado, el BCRA compró USD 29 M en la jornada y acumuló USD 80 M en noviembre y USD 16.055 M en lo que va del año. En tanto, el stock de reservas brutas cayó USD 312 M y cerró en USD 49.330 M, afectado por el pago de intereses al FMI.
Los futuros cerraron con una baja promedio de 0,3%, en sintonía con un mayorista que terminó ofrecido. El interés abierto se mantuvo prácticamente estable en USD 3.716 M, con una baja de USD 9 M, y el volumen sumó USD 219 M, por debajo del promedio de las últimas 20 ruedas. Las tasas implícitas quedaron en 24,3% TNA para noviembre, 23,2% para diciembre y 23,3% para enero.
El Merval cayó 0,8% en pesos y 1,7% en dólares cable, hasta USD 50,4, y sumó su cuarta baja consecutiva. Entre las bajas del panel local se destacaron YPF (-4,7%), Transportadora Gas del Sur (-4,0%) y Ternium (-3,2%). Del lado de las subas, sobresalieron IRSA (6,1%), Telecom (3,8%) y Sociedad Comercial del Plata (2,7%). En Nueva York, los ADRs subieron 0,6% en promedio, liderados por Bioceres (8,5%), Telecom (2,5%) y Supervielle (1,7%), mientras que Globant (-5,1%), TGS (-1,3%) y Banco Macro (-1,0%) quedaron a la retaguardia.
News and Markets: What Happened and What Lies Ahead on the Domestic Scene
Oil deflates abroad; at home, credit fails to follow. The week ran in two opposite directions. Brent spot fell 18.6%, from USD 120.2 to USD 97.8 per barrel, bottoming at USD 91.8 on Wednesday the 4th, the first session after the Democratic victory in the US midterm elections. In futures, the drop was around 16%, the largest weekly decline since 2020 according to LSEG data cited by Reuters. Over the same period, country risk rose from 787 to 939 bps, its highest since October 2025, and Bonares and Globales lost 6.0% and 5.7%, respectively. The slide in crude continued after the week closed: on Tuesday the 10th, Brent traded at USD 89.94, some USD 30 below its October 30 level.
Our reading is that the world received first-order disinflationary news and Argentina was unable to capitalize on it. Oil opens a path for global inflation to ease and for rates to stop rising; Argentine credit, by contrast, remained tied to a question of its own about what happens after 2027, and the Treasury had to step into the peso curve to preserve its main source of financing.
International outlook: the vote that brought oil down. What happened. Democrats won Tuesday's elections by a wide margin. CBS projects around 256 seats in the House of Representatives, compared with 214 in the current Congress, and at least 54 in the Senate, with Mississippi and Alaska still counting. The market read the result as a political limit on the war with Iran, which Vice President Vance himself pointed to as the cause of the defeat. Crude fell 8% on Wednesday and premiums on Middle Eastern grades returned to pre-conflict levels. Attacks on vessels in the Gulf serve as a reminder that no agreement has been signed yet.
How we read it. The drop in oil is the best inflation news in months: it lowers fuel and transport costs and, with a lag, tempers expectations. If Brent holds below USD 100, US headline CPI should decelerate in the coming months. But the Fed is not guided by energy alone. Friday's employment report showed 165,000 new jobs in October, against roughly 60,000 expected, unemployment at 4.1% and wages up 3.1% y/y. The implied probability of a December hike rose from 70% to close to 77%, and the 10-year yield traded around 4.87%. Oil does not prevent a December hike, but it changes the debate: from how many hikes are needed to whether December will be the last. If energy disinflation is confirmed in the October and November data, the hawkish bias should lose strength in the first quarter of 2027 and open room for lower long-term rates.
The impact on Argentina comes through three channels pointing in different directions. The first is favorable: a lower base rate reduces the cost of refinancing 2027 maturities. The second is mixed: Argentina is now a net energy exporter, so a lower Brent subtracts dollars from the trade balance and hurts companies in the sector, as shown by the 7.2% drop in YPF's ADR on Wednesday. The third, political, dominated the week. With an opposition-controlled Congress, new assistance from the US Treasury remains possible, since the Exchange Stabilization Fund does not require legislative approval, but its political cost rises. The market lowered the probability of having a lender of last resort, and that weighed more than the relief from oil.
Argentine outlook: the Treasury caps the peso curve. Dollar credit decoupled. Country risk rose 152 bps over the week and posted six consecutive sessions of increases. More revealing than the level is the shape of the curve: 2027 bonds held up while 2028 yields spiked. By our calculations, the implied dollar forward rate between the AO27 and the AO28 reached 26%, compared with 11% in mid-July. The market is not questioning the 2027 payment; it is charging for what comes after the presidential election, when maturities with private creditors and multilateral lenders concentrate and financing still lacks a defined source.
The intervention in pesos. On Wednesday the 4th, the hardest-hit peso bonds rose as much as 4.3% in a single session, with peso fixed income volume above $3 trillion, roughly three times the average. The real rate on the 2029 dual bond fell from 8.3% to 6.8%, and long duals went from yielding TAMAR plus 11.1% to TAMAR plus 10%. There was no announcement, but the notice adjusting listed amounts published on BYMA on Thursday the 5th, at the request of the Ministry of Economy, confirms the buyer was the Treasury: it adjusted the face value of eight securities, four CER/TAMAR duals maturing between December 2028 and June 2030 and four CER zero-coupon bonds due 2028 and 2029, the same instruments that led the rally. Part of the gain was given back the following day, with no further purchases.
How we read it. The intervention follows a clear logic. November concentrates peso maturities estimated at around $40 trillion, and Wednesday the 11th's auction seeks to place debt maturing after 2027. With the long end at TAMAR plus 11%, the Treasury would have had to choose between validating real rates incompatible with the recovery in activity or shortening tenors toward the electoral calendar. By capping the long end of the curve, the Government is defending its main source of financing, the local peso market, just as external access becomes more expensive.
The cost is that the injected pesos need somewhere to go. Overnight repo rates topped 30% on Wednesday before closing near 22%: the operation eased liquidity tensions, but with persistent portfolio dollarization those pesos could end up feeding demand for hedging. For now the exchange rate does not reflect it: the official rate rose 0.5% on the week and the contado con liquidación closed at $1,679. The calm also has intervention behind it: the BCRA only bought foreign currency in the last three sessions, around USD 26 million per day, and traders point to official selling in futures and dollar-linked instruments.
The Pope's visit. Leo XIV arrived on Sunday the 8th, the first papal visit since 1987, and Monday the 9th was a national holiday, with no trading in the local market. Before the President, he asked that "the economy be at the service of the person and not the person at the service of the economy," and that growth also reach "those who face the greatest difficulties." It does not move prices in the short term, but it adds pressure to the electoral agenda.
Outlook: external relief, an internal test. What changed. Oil stopped pressuring global inflation and the market began pricing in a negotiated end to the conflict with Iran. In Argentina, risk stopped being regional, as it was last week with Brazil, and became its own, concentrated in the post-2027 segment.
What we expect. Abroad, a Fed hike in December that the market could read as the last one if inflation data already reflect the drop in energy, with long-term rates stable or slightly lower. At home, country risk that is unlikely to return below 800 bps without a concrete announcement on 2027 financing. We maintain our preference for the short end of the dollar curve, where the market does recognize repayment capacity, and for CER coverage in pesos.
Risks. On the upside: the signing of an agreement with Iran that anchors Brent around USD 90 or below, US inflation data confirming the slowdown, and an official definition of the source of 2027 dollars. On the downside: a rebound in crude if negotiations fail, a Fed signaling more than one hike, and the pesos poured into the curve migrating to the financial dollar, which would force a choice between rates and the exchange rate.
What to monitor. Wednesday the 11th's auction is the first test: a rollover above 100% with placements beyond 2027 would validate the strategy; a low one, or one concentrated in short tenors, would indicate that the rate cap is being sustained with money issuance. Also, October CPI in the US and in Argentina, the final Senate count in Mississippi and Alaska, the 2027 Budget, scheduled for the floor on November 25, and the Fed meeting on December 8-9. If country risk falls with the Treasury out of the curve, the market will have validated the strategy; if it only holds while the Treasury is buying, the intervention will have bought time, not credibility.
Riesgo país en 939 puntos básicos y una licitación clave para el financiamiento en pesos.
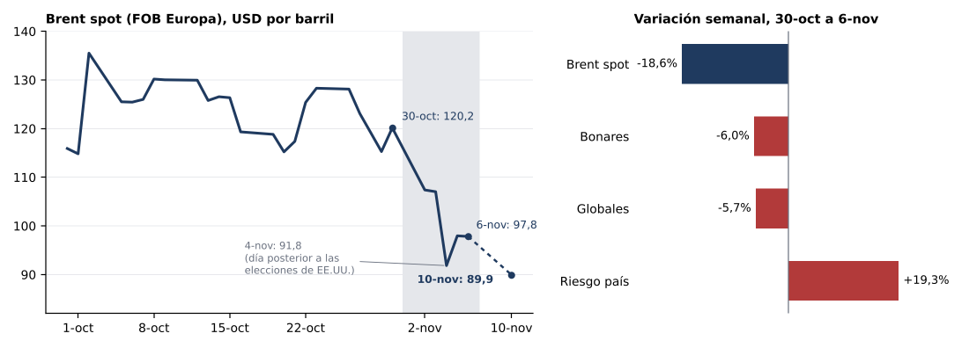
El gráfico muestra una semana que corrió en dos direcciones opuestas. El Brent spot cayó 18,6%, de USD 120,2 a USD 97,8 por barril, con un piso de USD 91,8 el miércoles 4, primera rueda tras el triunfo demócrata en las elecciones legislativas de EE. UU. En futuros, la baja rondó el 16%, la mayor caída semanal desde 2020, según datos de LSEG citados por Reuters. En el mismo período, el riesgo país subió de 787 a 939 puntos básicos, máximo desde octubre de 2025, y los Bonares y Globales perdieron 6,0% y 5,7%. La baja del crudo continuó después del cierre de la semana: el martes 10, el Brent cotizaba en USD 89,94, unos USD 30 por debajo de su valor del 30 de octubre.
Nuestra lectura es que el mundo recibió una noticia desinflacionaria de primer orden y la Argentina no pudo capitalizarla. El petróleo abre una vía para que la inflación global ceda y las tasas dejen de subir; el crédito argentino, en cambio, quedó atado a una pregunta propia sobre lo que ocurra después de 2027, y el Tesoro tuvo que intervenir en la curva en pesos para preservar su principal fuente de financiamiento.
Panorama internacional: el voto que bajó el petróleo
Qué pasó
Los demócratas ganaron con amplitud las elecciones del martes 3. CBS proyecta unas 256 bancas en la Cámara de Representantes, frente a 214 en el Congreso actual, y al menos 54 en el Senado, con Mississippi y Alaska aún en escrutinio. El mercado leyó el resultado como un límite político a la guerra con Irán, que el propio vicepresidente Vance señaló como causa de la derrota. El petróleo cayó 8% el miércoles y las primas de los crudos de Medio Oriente volvieron a niveles previos al conflicto. Los ataques a buques en el Golfo recuerdan que todavía no hay un acuerdo firmado.
Cómo lo interpretamos
La baja del petróleo es la mejor noticia para la inflación en meses: abarata los combustibles y el transporte y, con rezago, modera las expectativas. Si el Brent se mantiene por debajo de USD 100, el IPC general de EE. UU. debería desacelerar en los próximos meses. Pero la Fed no se guía solo por la energía. El informe de empleo del viernes mostró 165.000 nuevos puestos en octubre, frente a unos 60.000 esperados, desempleo en 4,1% y salarios con un aumento de 3,1% interanual. La probabilidad implícita de un alza de la tasa de la Fed en diciembre pasó del 70% a cerca del 77%, y la tasa a 10 años operó en torno al 4,87%. El petróleo no evita la suba de diciembre, pero cambia la discusión: de cuántos ajustes hacen falta a si el de diciembre será el último. Si la desinflación energética se confirma en los datos de octubre y noviembre, el sesgo restrictivo debería perder fuerza en el primer trimestre de 2027 y abrir espacio para una baja de las tasas largas.
El impacto en la Argentina llega por tres canales de signo distinto. El primero es favorable: una tasa base menor reduce el costo de refinanciar los vencimientos de 2027. El segundo es mixto: la Argentina es hoy exportadora neta de energía, por lo que un Brent más bajo resta dólares a la balanza comercial y castiga a las empresas del sector, como mostró la caída del 7,2% del ADR de YPF el miércoles. El tercero, político, dominó la semana. Con un Congreso opositor, una nueva asistencia del Tesoro estadounidense sigue siendo posible, porque el Fondo de Estabilización Cambiaria no requiere aprobación legislativa, pero su costo político aumenta. El mercado redujo la probabilidad de contar con un prestamista de última instancia, y eso pesó más que el alivio del petróleo.
Panorama argentino: el Tesoro pone techo a la curva en pesos
El crédito en dólares se desacopló
El riesgo país subió 152 pb en la semana y acumuló seis ruedas consecutivas de alza. Más reveladora que el nivel es la forma de la curva: los bonos a 2027 resistieron y los rendimientos a 2028 se dispararon. Según nuestros cálculos, la tasa forward en dólares implícita entre el AO27 y el AO28 llegó al 26%, frente al 11% a mediados de julio. El mercado no cuestiona el pago de 2027; cobra por lo que viene después de las presidenciales, cuando se concentran vencimientos con privados y organismos y el financiamiento todavía no tiene una fuente definida.
La intervención en pesos.
El miércoles 4, los bonos en pesos más castigados subieron hasta un 4,3% en una rueda, con un volumen de renta fija en esa moneda superior a $3 billones, unas tres veces el promedio. La tasa real del dual a 2029 bajó de 8,3% a 6,8%, y los duales largos pasaron de rendir TAMAR más 11,1% a TAMAR más 10%. No hubo anuncio, pero el aviso de adecuación de montos listados publicado en BYMA el jueves 5, a pedido del Ministerio de Economía, confirma que el comprador fue el Tesoro: ajustó el valor nominal de ocho títulos, cuatro duales CER/TAMAR con vencimientos entre diciembre de 2028 y junio de 2030 y cuatro bonos cero cupón CER de 2028 y 2029, los mismos que lideraron la suba. Parte de la mejora se revirtió al día siguiente, sin nuevas compras.
Cómo lo interpretamos
La intervención tiene una lógica clara. Noviembre concentra vencimientos en pesos estimados en torno a $40 billones, y la licitación del hoy, miércoles 11, busca colocar deuda que venza después de 2027. Con la parte larga en TAMAR más 11%, el Tesoro habría tenido que elegir entre convalidar tasas reales incompatibles con la recuperación de la actividad o acortar plazos hacia el calendario electoral. Al poner un techo a la curva larga, el Gobierno defiende su principal fuente de financiamiento, el mercado local en pesos, justo cuando el acceso externo se encarece.
El costo es que los pesos inyectados necesitan un destino. La tasa de caución llegó a superar el 30% el miércoles antes de cerrar cerca del 22%: la operación alivió tensiones de liquidez, pero, con una dolarización de carteras persistente, esos fondos pueden terminar en la demanda de cobertura. Por ahora, el tipo de cambio no lo refleja: el oficial subió 0,5% en la semana y el contado con liquidación cerró en $1.679. La calma también responde a la intervención: el BCRA solo compró divisas en las últimas tres ruedas, unos USD 26 millones diarios, y operadores señalan ventas oficiales en futuros e instrumentos dollar-linked.
La visita del Papa
León XIV llegó el domingo 8, en la primera visita papal desde 1987, y el lunes 9 fue feriado nacional, sin operaciones en el mercado local. Ante el presidente, pidió que “la economía esté al servicio de la persona y no la persona al servicio de la economía” y que el crecimiento alcance “también a quienes encuentran mayores dificultades”. No mueve precios en el corto plazo, pero suma presión a la agenda electoral.
Visión a futuro: alivio externo, prueba interna
Qué cambió
El petróleo dejó de presionar sobre la inflación global y el mercado empezó a descontar un fin negociado del conflicto con Irán. En la Argentina, el riesgo dejó de ser regional, como la semana pasada con Brasil, y pasó a ser propio, concentrado en el tramo posterior a 2027.
Qué esperamos
Afuera, una suba de la Fed en diciembre que el mercado podría leer como la última si los datos de inflación ya reflejan la baja de la energía, con tasas largas estables o algo menores. Adentro, un riesgo país que difícilmente vuelva por debajo de 800 pb sin un anuncio concreto sobre el financiamiento de 2027. Mantenemos la preferencia por el tramo corto de la curva en dólares, donde el mercado sí reconoce capacidad de pago, y por la cobertura CER en pesos.
Riesgos
A favor: la firma de un acuerdo con Irán que consolide el Brent en torno a USD 90 o por debajo, datos de inflación en EE. UU. que confirmen la desaceleración y una definición oficial de la fuente de dólares de 2027. En contra: un rebote del crudo si fracasan las negociaciones, una Fed que señale más de una suba y la migración de los pesos volcados a la curva al dólar financiero, lo que obligaría a elegir entre tasas y tipo de cambio.
Qué monitorear
La licitación de hoy es la primera prueba: un rollover superior al 100% con colocaciones posteriores a 2027 validaría la estrategia; uno bajo o concentrado en plazos cortos indicaría que el techo de tasas se sostiene con emisión. Además, el IPC de octubre en EE. UU. y en la Argentina, el escrutinio final del Senado en Mississippi y Alaska, el Presupuesto 2027, previsto en el recinto para el 25 de noviembre, y la reunión de la Fed del 8 y el 9 de diciembre. Si el riesgo país baja con el Tesoro fuera de la curva, el mercado habrá validado la estrategia; si solo se sostiene mientras el Tesoro compra, la intervención habrá ganado tiempo, no credibilidad.
Análisis de instrumentos de renta fija y variable.
A continuación podrás descargar el informe semanal del mercado local, en el que analizamos los distintos instrumentos de renta fija con posibles escenarios de sensibilidad. Además, mostramos los índices de mercados accionarios locales e internacionales, y finalmente el mercado de renta variable local.
Descargar informe al 06/11/2026
Reformas corporativas, valuaciones y alternativas para invertir en acciones japonesas.
Durante décadas, el mercado accionario japonés estuvo estancado: tras el colapso de su burbuja financiera en 1989, tardó 34 años en recuperar su nivel previo. Sin embargo, desde 2023, el MSCI Japan Index ha tenido un desempeño excepcional, con un rendimiento promedio anual del 17,4%. La bolsa japonesa ha logrado estos resultados sin depender del ecosistema de la IA como principal motor de ganancias. ¿Por qué volvió a crecer el mercado japonés? ¿Por qué creemos que puede sostenerse?
Las tres décadas perdidas
A fines de los años 80, se formó una burbuja financiera e inmobiliaria en Japón como consecuencia del crédito barato. Cuando el Banco de Japón subió las tasas, la burbuja estalló y provocó una caída del 63% en el índice. La economía se estancó, creciendo a tasas bajas durante décadas.
La crisis generó cambios profundos en la forma de administrar las corporaciones japonesas. Los ejecutivos de las empresas adoptaron posturas extremadamente conservadoras y acumularon en los balances enormes cantidades de efectivo y participaciones en otras compañías. El objetivo dejó de ser generar rentabilidad para los accionistas y pasó a ser proteger a las compañías de la quiebra. La crisis asiática, la burbuja puntocom de 2001 y la crisis financiera de 2008 solo profundizaron la aversión al riesgo.
La aversión al riesgo y la acumulación de efectivo alcanzaron niveles tan críticos que la mitad de las empresas más grandes, aquellas listadas en el TSE Prime (el panel líder), cotizaban por debajo de su valor libro.

Japan Exchange Group y la reforma corporativa
Durante mucho tiempo, el mercado japonés fue una “trampa de valor”. Las acciones cotizaban a precios muy bajos en relación con las ganancias de las empresas, pero estas se acumulaban en los balances y nunca se distribuían a los accionistas.
En 2023, Hiromi Yamaji asumió como CEO del Japan Exchange Group (holding de la Bolsa de Tokio). Desde allí, impulsó una reforma corporativa que presionó a los directivos japoneses para que cambiaran sus políticas. En primer lugar, desde la reestructuración de los mercados de 2022, las acciones en manos de bancos, aseguradoras y otras corporaciones ya habían dejado de considerarse circulantes. En segundo lugar, en marzo de 2023, el TSE les pidió a las empresas, en especial a las que cotizaban por debajo de su valor libro, que publicaran planes concretos para mejorar su rentabilidad sobre el capital y su valuación. Aunque no había amenaza de deslistado, el TSE publica desde 2024 la lista de empresas que presentaron sus planes, lo que aumentó la presión de los inversores sobre las rezagadas.
Esta presión llevó a los ejecutivos japoneses a comenzar a distribuir dividendos y a recomprar acciones para mejorar los múltiplos de sus empresas. El resultado fue un rally que permitió a la bolsa japonesa superar los máximos de 1989.
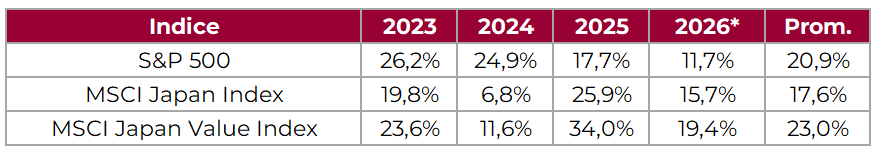
Descuento contra comparables y enfoque en crecimiento
La reforma de 2023 modificó el gobierno corporativo para que las empresas comenzaran a devolver las ganancias entre sus accionistas. Hasta ahora, las más beneficiadas han sido las compañías value, aquellas con múltiplos más bajos.
El TSE busca seguir mejorando la gobernanza corporativa. En julio de 2026, se revisaron los requisitos para las empresas cotizantes: ahora deben detallar sus líneas de negocio y justificar los casos en que alguna no cubra el costo de capital. Esta reforma apunta a exponer y castigar a los conglomerados que operan líneas de negocio ineficientes y a favorecer aquellas con altas tasas de crecimiento.
¿Puede sostenerse el crecimiento del mercado japonés? A pesar del rally registrado desde 2023, las acciones japonesas siguen cotizando con un descuento en términos de P/B frente a los índices comparables. El MSCI Japan Index presenta un descuento del 62% respecto del S&P 500 y del 12% frente a los índices de Europa y de mercados emergentes. El MSCI Japan Index Value registra, respectivamente, descuentos del 74% y del 39%.
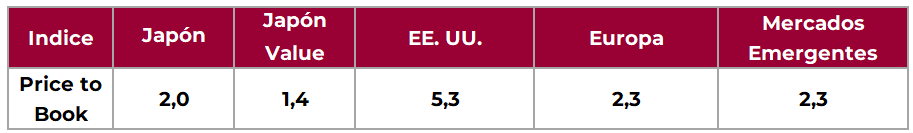
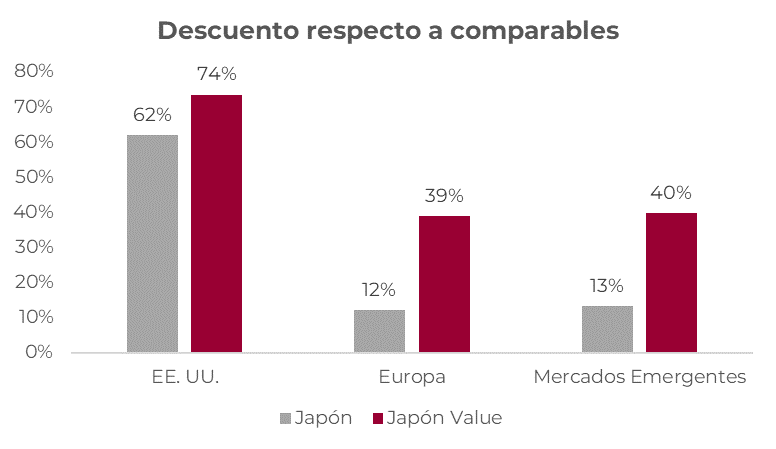
¿Qué esperamos para adelante?
Desde Cohen Aliados Financieros, creemos que las reformas corporativas seguirán impulsando el mercado accionario japonés. Aún queda margen para una suba de los múltiplos y esperamos un crecimiento sostenido de las ganancias por acción mientras las empresas mejoran su asignación de capital.
El crecimiento de la economía japonesa será otro de los motores del mercado accionario. El gobierno busca estimular la actividad, los salarios suben tras décadas de deflación y el Banco de Japón eleva las tasas de interés. Además, el consenso de los analistas de Wall Street anticipa una debilidad estructural del dólar.
Dadas las expectativas de un mayor crecimiento de las ganancias y de la economía, junto con la posibilidad de una apreciación del yen, recomendamos sobreponderar las posiciones en acciones japonesas. Creemos que aún están baratas y que ofrecen una gran diversificación frente a la concentración de los índices accionarios en el ecosistema de la IA. Para invertir en el índice MSCI Japan, se puede adquirir el CEDEAR del ETF iShares MSCI Japan (ticker: EWJ).
Local news: Argentina today.
ARGENTINE ASSETS HAD A HEAVILY PUNISHED SESSION, as dollar bonds extended their decline and diverged from emerging market debt, while country risk touched its highest level in over a year. Equities joined the sell-off, with widespread declines both on the local board and on Wall Street. The peso curve held up better, although short-term rates tightened due to the holidays. In the FX market, the official and MEP dollar fell and the BCRA resumed buying.
DOLLAR BONDS FELL 2.5% ON AVERAGE, on a day when emerging market debt dropped 0.4%. Globales fell 2.5% and Bonares 2.4%. By maturity, 2027 bonds held up better (-0.5%), while the curve from 2028 onward fell 2.6%. Against this backdrop, country risk rose 75 bps to close at 927 bps. Bopreal bonds fell 0.7% on average, with the decline concentrated in the 2028 strips, while the 2027 strips were practically stable.
THE PESO CURVE CLOSED MIXED IN USD TERMS. dollar-linked bonds rose 0.4%, driven by the short end (+0.8%), while the long end gave back 0.4%. Fixed-rate bonds advanced 0.2%. CER bonds closed practically unchanged: the short end rose 0.3% and the long end fell 0.3%. TAMAR bonds slipped 0.1%, and CER-to-TAMAR duals were hit hardest, down 1.0%. In the money market, repo rates jumped toward the close due to the holidays: the repo rate averaged 25.4% NAR, while the 7-day repo touched as high as 170% NAR near the end of the session.
THE OFFICIAL EXCHANGE RATE FELL 0.2% to close at $1,545.4, up 0.5% so far in November. The MEP dollar fell 0.6% to $1,575.4, and the CCL closed practically unchanged at $1,679.6, widening the spread to 6.6%. Meanwhile, the BCRA bought USD 42 M during the session, accumulating USD 51 M in November and USD 16,026 M so far this year. Gross reserves, meanwhile, fell USD 793 M to close at USD 49,642 M.
THE MERVAL FELL 3.6% IN CCL-DOLLAR TERMS (-3.7% in pesos), closing at USD 51.0. Holcim (+3.3%) was the only gainer on the local board. Cresud (-1.2%) and Mirgor (-2.4%) posted the mildest declines, while Transportadora de Gas del Sur (-7.3%), YPF (-6.7%) and Edenor (-6.4%) led the losses. On Wall Street, ADRs fell 4.4% on average. Globant (+1.8%) was the exception, and Adecoagro (-1.1%) and Pampa Energia (-1.5%) fell only slightly, while Mercado Libre (-13.6%), Bioceres (-11.7%) and YPF (-6.7%) led the losses.
Termómetro macro-financiero
Nuestra Oficina de Inversiones presenta cuáles son los puntos que consideramos que avanzan de manera positiva y aquellos otros que se encuentran bajo tensión.
✅ DATO POSITIVO
El petróleo cerró una semana de alivio, impulsada por señales alentadoras en el frente geopolítico. Los avances en las conversaciones de paz en Medio Oriente, tras el encuentro entre funcionarios de Qatar e Irán, fortalecieron las expectativas de una salida diplomática al conflicto y mejoraron el ánimo del mercado. A esto se sumó el resultado de las elecciones de medio término en EE. UU., que el mercado interpretó como un paso hacia una mayor estabilidad en la región. Así, el WTI corrigió cerca de 14% en la semana y volvió a ubicarse por debajo de los US$ 90, dejando atrás buena parte de la suba de octubre. Este escenario abre una perspectiva favorable para la inflación y el consumo a nivel global, de la mano de menores costos energéticos.
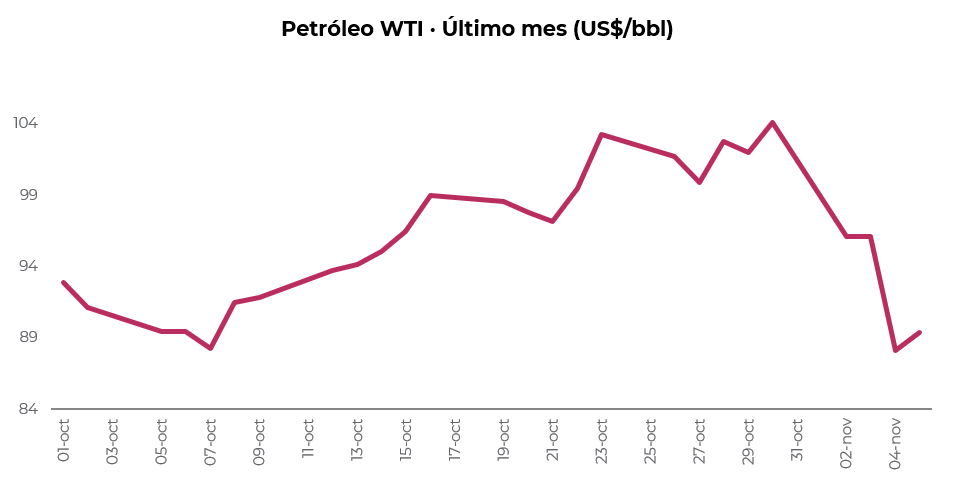
⚠️ A MONITOREAR
En octubre, la recaudación alcanzó $21,6 billones, con una suba real de apenas 0,7% i.a., y el detalle muestra que la mejora fue poco genuina. Buena parte se explicó por Derechos de exportación (+155%), que comparan contra octubre de 2025, cuando rigió la exención temporal de retenciones. También aportaron Ganancias (+16,9%) y Combustibles (+13,9%), este último por la actualización del impuesto. Es un dato a monitorear porque los tributos más ligados a la actividad siguen cayendo: el IVA neto bajó 8,2% real y Débitos y créditos 8,4%, lo que muestra que el consumo y la actividad todavía no recuperan dinamismo. En el acumulado del año, la recaudación cae cerca de 2,7% real.
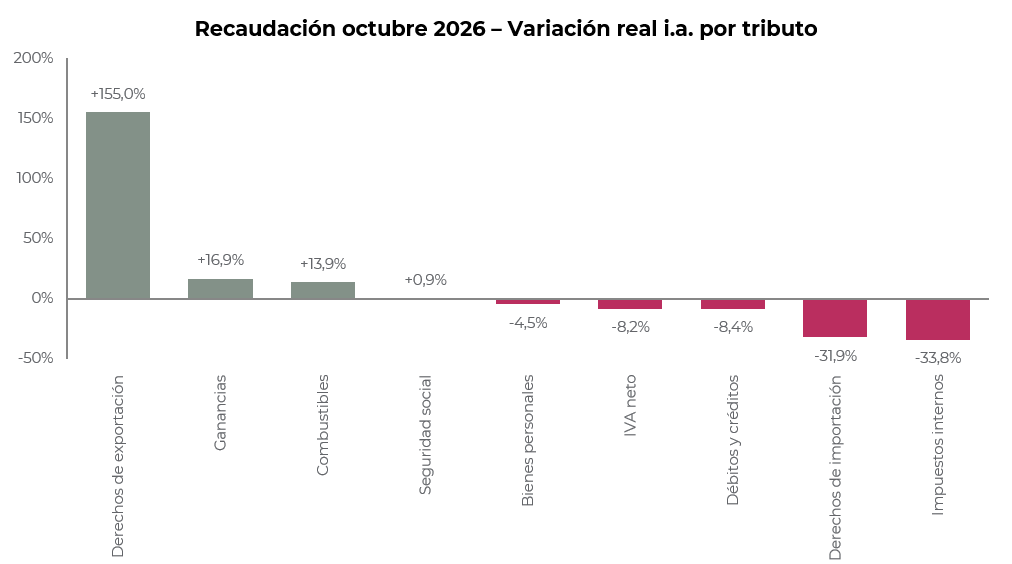
🚨 RIESGO
Después de tocar mínimos del año cerca de los 400 puntos en julio, el riesgo país ya está en 925, su nivel más alto desde octubre de 2025. La suba empezó cuando el mercado comenzó a incorporar el riesgo electoral de 2027, sumó ruido regional tras las elecciones en Brasil y en las últimas ruedas se aceleró con el giro negativo de Wall Street. Es un dato negativo porque, aun con el BCRA comprando reservas, un spread en estos niveles aleja la vuelta a los mercados y obliga a afrontar los vencimientos de enero y de 2027 con recursos propios, pudiendo presionar sobre las reservas internacionales.
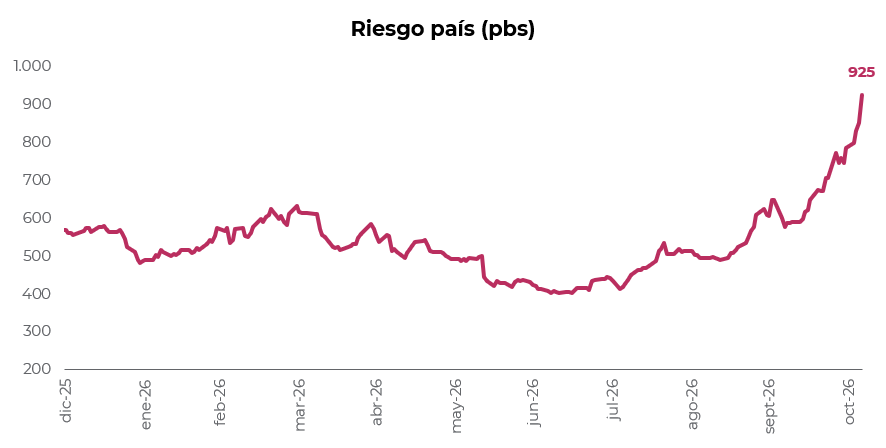
Caídas en Wall Street y semiconductores, con avances de Treasuries y petróleo.
La rueda del jueves estuvo marcada por una fuerte venta de acciones tecnológicas y de semiconductores, que borró las ganancias del día previo. Tras la barrida demócrata en ambas cámaras del Congreso, el mercado pasó a descontar una mayor regulación sobre los centros de cómputo vinculados a la inteligencia artificial. Eso podría frenar la expansión de infraestructura y la demanda de chips. La aversión al riesgo favoreció a los bonos del Tesoro, mientras que el petróleo rebotó tras el desplome de la jornada anterior.
En EE. UU., el S&P 500 cayó 4,4% hasta 7.354 puntos, su peor rueda desde abril de 2025; el Nasdaq, 5,5% hasta 24.315 puntos; y el Dow Jones, 3,4% hasta 51.523 puntos, con una baja de más de 1.800 puntos. Los semiconductores lideraron las pérdidas: Micron y AMD se hundieron cerca de 15%; Lam Research, 14%; Applied Materials, más de 11%; Broadcom, más de 9%; y Nvidia, alrededor de 8,5%. También cayeron Tesla (11%), Oracle (6,5%), Microsoft y Meta (4%). En el resto del mundo, las acciones globales excluyendo EE. UU. cayeron un 3,7%; Japón, un 6%; los mercados emergentes, un 5,8%; Europa, un 2,1%; y Latinoamérica, un 1,4%.
En renta fija, los bonos del Tesoro operaron con ganancias. El rendimiento del bono a 2 años bajó 12 pb hasta 4,47%; el de 10 años, 5 pb hasta 4,84%; y el de 30 años, 2 pb hasta 5,26%. En Europa, la tasa del bono alemán a 10 años bajó 5 pb hasta 3,24% y la del japonés cayó 6 pb hasta 2,76%. Los bonos del Tesoro subieron un 0,3% y los corporativos con grado de inversión, un 0,2%, mientras que los High Yield cayeron un 0,3% y la deuda emergente, un 0,5%. El mercado asigna una probabilidad de 67% a una suba de tasas de la Fed en diciembre, por debajo del 79% de la rueda previa.
El US Dollar Index subió 0,1% hasta 101,62. Perdió 0,1% frente al euro, 0,1% frente a la libra y 0,4% frente al yen japonés. En Brasil, el dólar subió 0,3% y cerró en USDBRL 5,50.
En commodities, el petróleo WTI subió un 3% hasta USD 90,7 el barril, su primera suba en cuatro ruedas, luego de caer más de 8% el día previo. Los operadores evalúan si el avance demócrata mejora las perspectivas de una salida diplomática al conflicto con Irán, que analiza propuestas acercadas por mediadores regionales, aunque las posiciones con Washington siguen alejadas. A su vez, persisten los riesgos sobre el transporte marítimo, con al menos cinco incidentes reportados en el Golfo Pérsico desde el domingo. Esto ocurre pese a que las exportaciones de la región se recuperan hacia niveles previos a la guerra. El oro subió un 0,7% hasta USD 4.090 la onza, mientras que la plata cayó un 0,9% hasta USD 51,8. La soja bajó un 1,1% hasta USD 434 la tonelada y el cobre, un 3,4% hasta USD 6,19 la libra.
En materia de datos, el Banco de Inglaterra subió su tasa de referencia en 25 pb hasta 4%, en línea con lo esperado, su primera suba desde agosto de 2023. La decisión fue por 8 votos a 1, con Catherine Mann votando por un alza de 50 pb. La entidad proyecta que la inflación subirá a cerca de 5% a mediados del próximo año desde el 3,5% actual, por el impacto de la energía, y aclaró que la política monetaria no tiene un sendero preestablecido. En México, Banxico sorprendió con un recorte de 25 pb hasta 6,25%, mientras que en Brasil el BCB mantuvo la Selic en 13,75%.
En EE. UU., los pedidos iniciales de subsidio por desempleo bajaron en 6.000 hasta 189.000 en la última semana de octubre, por debajo de los 196.000 esperados e igualando el mínimo en 57 años de mediados de julio. Los pedidos continuos subieron en 23.000 hasta 1,718 millones. Hoy viernes, el foco estará en el informe de empleo de octubre.
Bonos y acciones en baja, cauciones al alza y nuevas compras de divisas del BCRA.
Los activos argentinos tuvieron una rueda de fuerte castigo. Los bonos en dólares extendieron su caída y se alejaron de la deuda emergente, mientras el riesgo país tocó su nivel más alto en más de un año. Las acciones se sumaron a las ventas, con bajas generalizadas tanto en el panel local como en Wall Street. La curva en pesos resistió mejor, aunque las tasas de corto plazo se tensaron por los feriados. En el mercado de cambios, el oficial y el dólar MEP bajaron y el BCRA volvió a comprar.
Los bonos en dólares cayeron en promedio 2,5%, en una jornada en la que la deuda emergente bajó 0,4%. Los Globales retrocedieron 2,5% y los Bonares 2,4%. Por tramos, los vencimientos de 2027 resistieron mejor (-0,5%), mientras que la curva desde 2028 cayó 2,6%. En este contexto, el riesgo país subió 75 pb y cerró en 927 pb. Los BOPREAL bajaron 0,7% en promedio, con la caída concentrada en los strips 2028 y los de 2027 prácticamente estables.
La curva en pesos cerró mixta. Los dollar-linked subieron 0,4%, impulsados por el tramo corto (+0,8%), mientras que el largo cedió 0,4%. La tasa fija avanzó 0,2%. Los CER cerraron prácticamente sin cambios: el tramo corto subió 0,3% y el largo bajó 0,3%. Los TAMAR cedieron 0,1% y los duales CER a TAMAR fueron los más castigados, con una baja de 1,0%. En el mercado de dinero, las tasas de caución saltaron hacia el cierre por los feriados: el repo promedió 25,4% TNA, pero la caución a 7 días llegó a tocar 170% TNA sobre el final de la rueda.
El tipo de cambio oficial bajó 0,2% y cerró en $ 1.545,4, con lo que sube 0,5% en lo que va de noviembre. El dólar MEP cayó 0,6% hasta $ 1.575,4 y el dólar cable cerró prácticamente sin cambios en $ 1.679,6, con lo que el canje se amplió a 6,6%. Por otro lado, el BCRA compró USD 42 M en la jornada, con lo que acumula USD 51 M en noviembre y USD 16.026 M en lo que va del año. En tanto, el stock de reservas brutas cayó USD 793 M y cerró en USD 49.642 M.
El Merval cayó 3,7% en pesos y 3,6% en CCL, y cerró en USD 51,0. Holcim (+3,3%) fue la única suba del panel local. Cresud (-1,2%) y Mirgor (-2,4%) tuvieron las bajas más leves, mientras que Transportadora de Gas del Sur (-7,3%), YPF (-6,7%) y Edenor (-6,4%) encabezaron las caídas. En Wall Street, los ADRs bajaron en promedio 4,4%. Globant (+1,8%) fue la excepción, y Adecoagro (-1,1%) y Pampa Energía (-1,5%) registraron caídas leves, mientras que Mercado Libre (-13,6%), Bioceres (-11,7%) e YPF (-6,7%) lideraron las pérdidas.
Local news: Argentina today.
DOLLAR BONDS FELL 0.5% ON AVERAGE, on a day when emerging market debt rose 1.0%. Bonares and Globales each pulled back 0.5%, with no difference between the 2027 tranche and the curve from 2028 onward. The AN29 (-1.8%) posted the biggest decline. Against this backdrop, country risk rose 21 bps to close at 852 bps. Bopreal bonds moved against the trend, up 0.3% on average, with gains across almost all strips.
PESO CURVES ENDED LOWER IN USD TERMS, with duals the exception amid a broadly weak session for peso paper. Duals led with a 0.3% gain, driven by CER/TAMAR duals (+1.0%). Within that group, 2029 and 2030 maturities led the gains, up 2.0% on average, versus -0.5% for 2028 paper. After a move of that size, the BCRA may have stepped in on that segment of the curve to cap it. CER bonds followed, down 1.1%, with the long end (-0.8%) outperforming the short end (-1.6%). TAMAR bonds fell 1.3% and fixed-rate notes 1.5%, while dollar-linked bonds posted the steepest decline, down 2.1%.
THE OFFICIAL EXCHANGE RATE FELL 0.1%, closing at $1,548.5, bringing its November gain to 0.7%. The MEP dollar rose 0.7% to $1,584.5 and the CCL rose 1.7% to $1,679.7, which pushed the spread to 6.0%. Meanwhile, the BCRA bought USD 9 M, its first purchases of November, bringing year-to-date purchases to USD 15,984 M. Gross reserves, in turn, rose USD 142 M to close at USD 50,435 M.
THE MERVAL FELL 2.4% IN PESOS AND ALSO 2.4% IN CCL-DOLLAR TERMS, closing at USD 52.8. Gains on the local panel, in USD terms, were led by Ternium (+2.7%), IRSA (+1.0%) and Sociedad Comercial del Plata (+0.5%), while YPF (-9.3%), Pampa Energía (-7.3%) and Mirgor (-5.3%) led the declines. On Wall Street, ADRs fell 0.8% on average. Globant (+5.7%), Bioceres (+5.6%) and Mercado Libre (+4.7%) moved higher, while Vista (-8.4%), YPF (-7.9%) and Pampa Energía (-5.1%) brought up the rear.


