




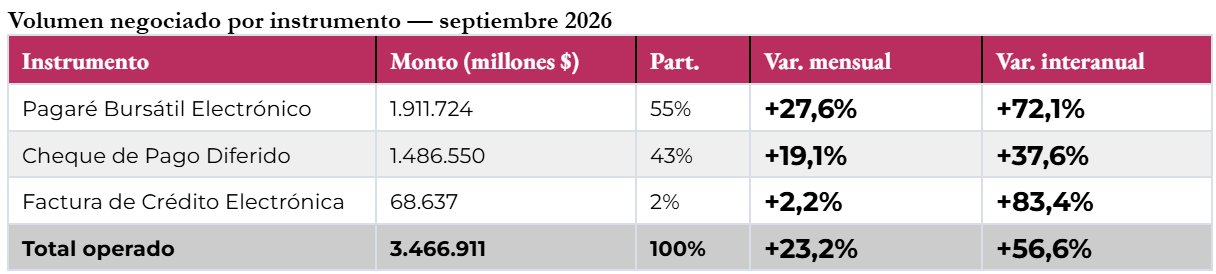
Septiembre cerró con instrumentos negociados por $3.466.911 millones en el Mercado Argentino de Valores (MAV), un salto del 23,2% frente a agosto que cortó dos meses consecutivos de moderación y llevó la operatoria a un nuevo máximo, por encima del récord anterior de junio ($3,30 billones). La lectura interanual acompañó, con una expansión del 56,6%. El rebote confirma que la expansión del MAV no solo se sostiene en niveles altos, sino que vuelve a acelerar.
El stock pendiente marca otro máximo
El stock de instrumentos pendientes de vencimiento continuó en ascenso. Al cierre de septiembre, el saldo vivo en el MAV se ubicó en $6.796.018 millones, un 1,3% por encima de agosto y un nuevo pico histórico. El saldo en circulación acumula así varios meses de crecimiento, señal de que cada vez más empresas recurren al mercado de capitales como canal habitual de financiamiento.
El pagaré encabeza el rebote
El Pagaré Bursátil Electrónico volvió a ser el instrumento predominante, con el 55% del volumen del mes ($1.911.724 millones), y lideró la recuperación, avanzando 27,6% frente a agosto y 72,1% interanual. El segmento no garantizado concentra casi la totalidad de la operatoria, con el 96,4%, frente a un 3,6% del tramo avalado ($68.627 millones) y una porción marginal del garantizado ($1.119 millones).
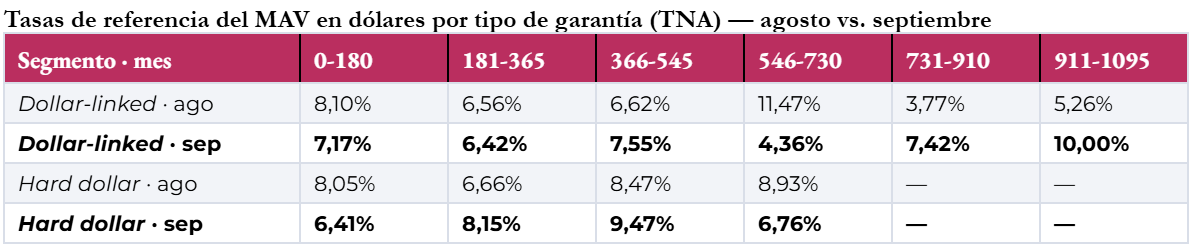
En cuanto a la moneda, el 74% del volumen está nominado en pesos y el 26% restante en moneda dura, repartido entre hard dollar (14%) y dollar-linked (12%). El hard dollar volvió a ganar peso, pasando del 12% al 14%, en detrimento del dollar-linked.
El Cheque de Pago Diferido acompaña
El Cheque de Pago Diferido (CPD) también recuperó impulso, negociando $1.486.550 millones (43% del volumen mensual), un 19,1% más que en agosto y un 37,6% interanual. El grueso de la operatoria se concentró en el tramo no garantizado ($1.125.664 millones), seguido por el avalado ($339.744 millones) y el garantizado ($21.141 millones).
La Factura de Crédito Electrónica sostiene su dinámica interanual
La Factura de Crédito Electrónica (FCE) sigue siendo el segmento más pequeño, con el 2% del volumen, pero conserva la mayor expansión interanual del universo MAV. En septiembre, se negociaron $68.637 millones a través de 1.152 facturas, un 2,2% más que en agosto y un 83,4% interanual.
YPF S.A. ($19.157 millones), INC S.A. ($8.545 millones) y Vista Energy Argentina S.A.U. ($8.485 millones) fueron las empresas obligadas al pago con mayor participación, un reflejo del peso de los sectores energético y de consumo masivo, con nombres ligados a Vaca Muerta. El 91% del volumen está denominado en pesos y el 9% restante en dólares.
El mes en un cuadro
Las tasas, plazo por plazo
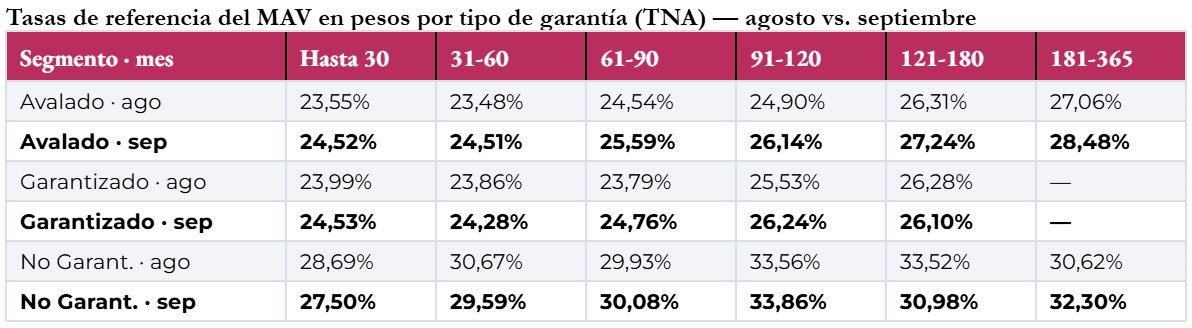
La TAMAR se mantuvo estable en un rango de 23% a 24,5% a lo largo de septiembre, con un máximo de 24,50% en los primeros días, una zona de 23,3%-23,8% en el grueso del mes y un repunte hacia el cierre, hasta terminar en 24,13%, un nivel comparable al promedio de agosto. Sobre esa base, las curvas en pesos del MAV volvieron a desplazarse al alza en los segmentos avalado y garantizado.
El segmento avalado se movió al alza en toda la curva, con subas parejas de entre 93 y 142 pb, y conservó su estructura habitual, con tasas más altas en los plazos largos (28,48% en 181-365 días) y más bajas en el corto (24,52% hasta 30 días). El garantizado también aumentó de forma generalizada, con mayor intensidad en 61-90 y 91-120 días, salvo una leve baja en 121-180. El no garantizado, en cambio, tuvo un comportamiento mixto: retrocedió en los tramos corto e intermedio con una caída de 254 pb en 121-180 días, y subió en 61-90, 91-120 y en el tramo largo (+168 pb en 181-365), lo que acentuó la dispersión de la curva.
Contexto y perspectivas
Septiembre despeja las dudas que había dejado la moderación de julio y agosto. El MAV no solo sostiene su nivel de actividad, sino que vuelve a crecer y marca un nuevo récord, con el stock pendiente en máximos y los tres instrumentos en alza, tanto mensual como interanual. Las dos señales a seguir son la dolarización creciente del pagaré (con rotación sostenida hacia el hard dollar) y el reacomodamiento al alza de las tasas en pesos, en un contexto en que la TAMAR se mantiene en torno al 24%.
En un mercado que se sostiene en volumen y diversidad de alternativas, la elección del instrumento adecuado se vuelve cada vez más relevante para las empresas. La decisión óptima no contempla solo el costo financiero, sino también el plazo requerido, el flujo de fondos, la moneda de facturación y el tipo de respaldo disponible.

