

En síntesis
Un mismo país y dos maneras de anticipar lo que viene. Los activos en pesos tuvieron un muy buen 2026: medidos en dólares, los bonos CER, la TAMAR, la tasa fija y los duales tasa fija/TAMAR rinden entre 19% y 27% en el año. La deuda soberana en dólares y las acciones, en cambio, entraron en modo electoral: el riesgo país se duplicó desde el mínimo de julio y está en 829 pb, y el Merval medido en dólares cae 23% en el año.
Afuera, las elecciones en Brasil y Estados Unidos dejaron resultados adversos para dos aliados del gobierno. La reelección de Lula golpeó a la renta fija en dólares y a las acciones argentinas. El triunfo demócrata en las elecciones de medio término puede debilitar el respaldo de Washington, pero trajo una baja del petróleo que alivia la presión inflacionaria pendiente en los combustibles.
En lo local, los fundamentos son distintos a los de otras veces en que el riesgo país estuvo en torno a 800 pb: hay más reservas y el BCRA volvió a comprar dólares en octubre, pero el superávit es menor, la actividad cae en términos interanuales y el apoyo al gobierno está en su nivel más bajo. El punto débil es el financiamiento en dólares del Tesoro: no hay colocaciones hard dollar desde agosto y los USD 5.000 M de emisiones locales previstos para 2027 no aparecen. En pesos, el rollover está asegurado, aunque a un costo de interés mayor.
Con deuda y acciones en los deciles más baratos de los últimos dos años y el peso en el tercer decil más caro, mantenemos cobertura CER y el dual TAMAR/dollar linked en pesos, y duration corta en dólares.
Contexto internacional
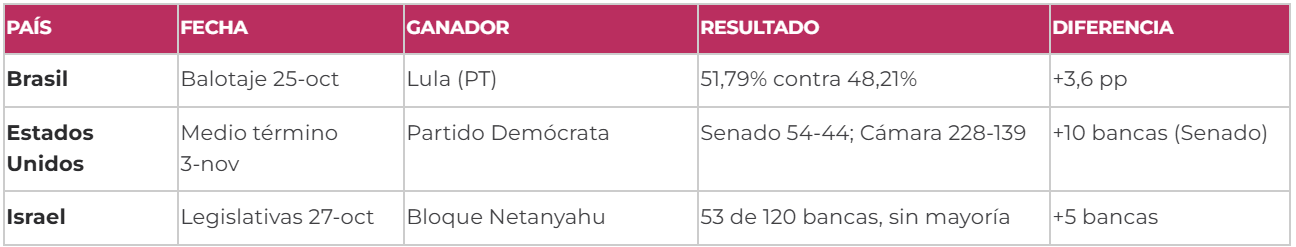
Temporada alta de elecciones. Tuvimos tres elecciones relevantes en las últimas semanas. En Brasil, Lula logró una remontada que el mercado no esperaba: perdió la primera vuelta por 1,8 puntos y ganó el balotaje del 25 de octubre por 3,6 puntos, unos 4,4 millones de votos. El resultado golpeó a la bolsa brasileña y también a la Argentina, con impacto negativo en la renta fija en dólares y en las acciones locales, y un efecto menor sobre el tipo de cambio. Además, el PL de Flávio Bolsonaro tendrá la mayor bancada de Diputados.
Washington cambia de manos. En Estados Unidos, los demócratas recuperaron el Senado y la Cámara de Representantes. El efecto para la Argentina es ambiguo. Un Congreso opositor puede erosionar la alianza entre el gobierno y la Casa Blanca, algo a tener en cuenta pensando en las fuentes de financiamiento de 2027. Del lado positivo, el mercado interpretó que puede aflojar el conflicto en Medio Oriente y que Estados Unidos podría alcanzar algún acuerdo con Irán que normalice el flujo de hidrocarburos por el estrecho de Ormuz. En Israel, el bloque de Netanyahu fue el más votado pero no alcanzó la mayoría; el impacto local es acotado.
Resultados electorales · al 4 de noviembre de 2026
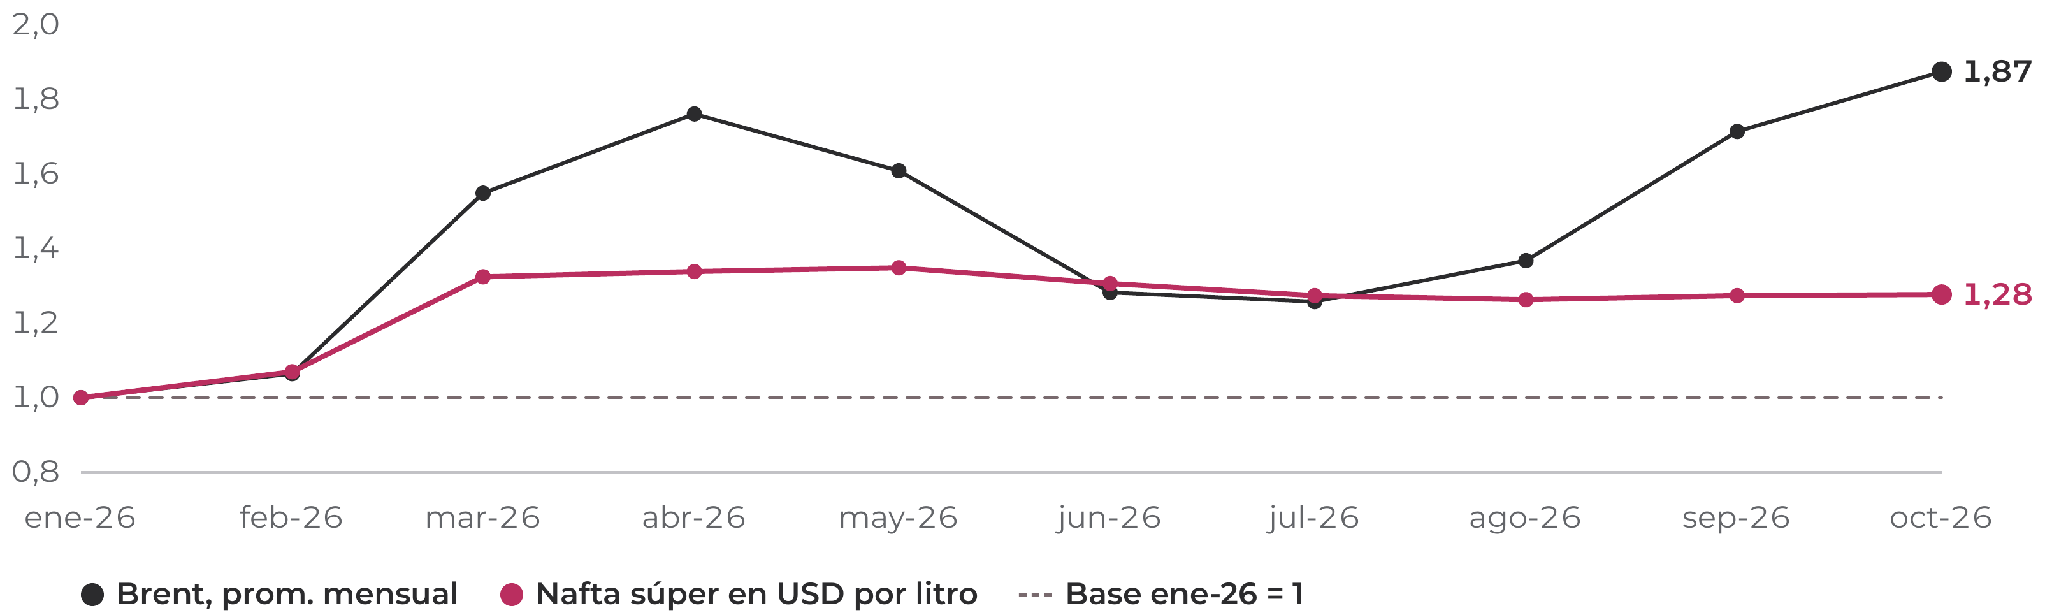
Petróleo e inflación contenida. Para morigerar la inflación, y con YPF como actor dominante del mercado y 51% de participación estatal, el precio de los combustibles en la Argentina no acompañó al crudo. Con base al 1° en enero, el Brent promedio llegó a USD 1,87 en octubre (de USD 66,6 a USD 124,8 por barril), mientras que la nafta súper llegó a USD 1,28 (de USD 1,08 a USD 1,38 por litro): el surtidor trasladó cerca de un tercio de la suba. Esa brecha es inflación contenida que en algún momento puede impactar en los precios.
Según nuestros cálculos, para que el Brent se alinee con la evolución local haría falta un promedio en torno a USD 90 por barril. Cuando hicimos el cálculo el crudo estaba cerca de USD 120; al 3 de noviembre bajó a USD 104,7. Si el triunfo demócrata se traduce en un alivio en Medio Oriente, la presión inflacionaria pendiente en combustibles puede empezar a ceder.
Brent y nafta súper en dólares · base enero 2026 = 1
Rendimientos: dos historias
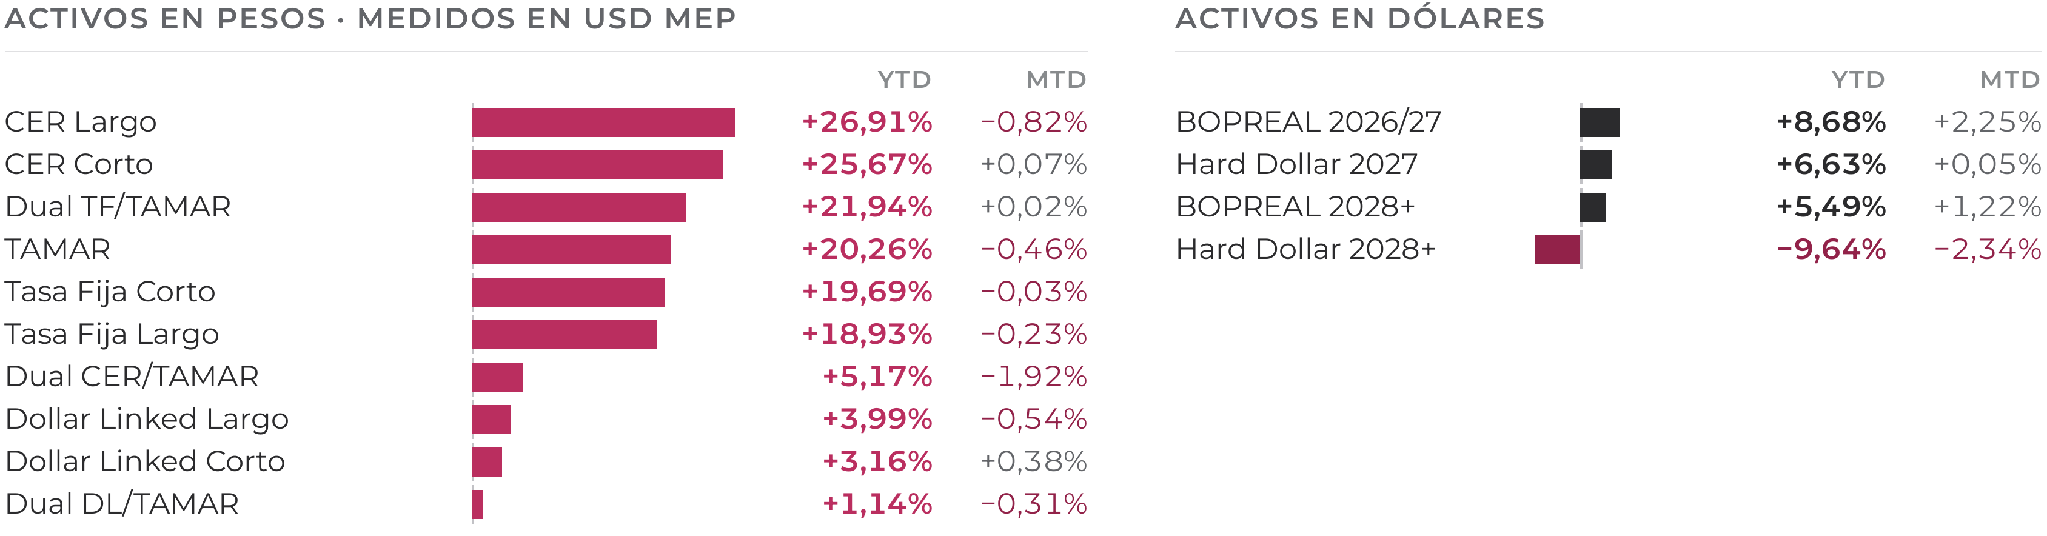
El carry, ganador del año. Medidos en dólares MEP, los activos en pesos tienen un 2026 muy bueno. El CER largo rinde 26,9% en el año y el corto 25,7%; les siguen los duales tasa fija/TAMAR (21,9%), la TAMAR (20,3%) y la tasa fija (entre 18,9% y 19,7%). El carry trade funcionó, con algo de volatilidad en julio. Los instrumentos vinculados al tipo de cambio, como dollar-linked y los duales CER y dollar-linked, rinden entre 1,1% y 5,2%: resultados positivos, aunque lejos de la estructura en pesos.
La deuda larga en dólares, perdedora. En dólares, los BOPREAL (entre 5,5% y 8,7%) y el hard dollar 2027 (6,6%) acumulan rendimientos positivos tras la compresión del año, pero ya les queda poco margen. El que sufre es el hard dollar con vencimiento posterior a 2027, que pierde 9,6% en el año y 2,3% en los primeros días de noviembre.
Rendimiento por clase de activo en dólares · YTD y MTD, %
Dólares: riesgo país y fundamentos
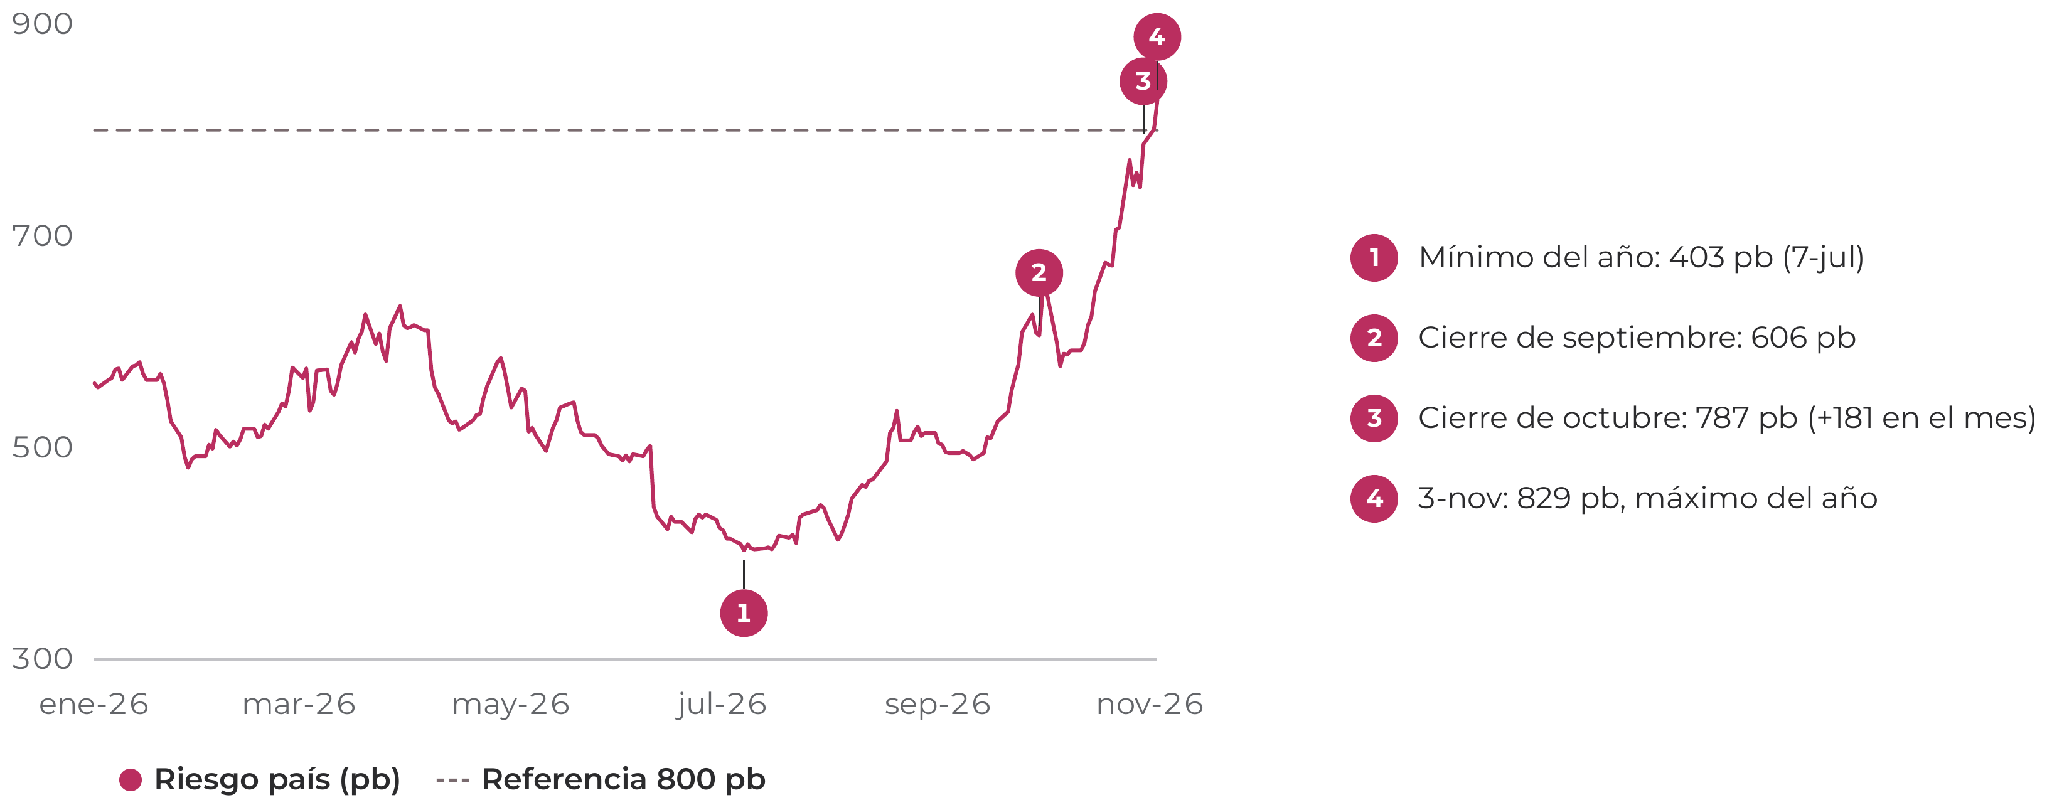
En modo electoral. El riesgo país tocó un mínimo de 403 pb el 7 de julio, tras las mejoras de calificación. Desde entonces no dejó de subir: cerró septiembre en 606 pb, octubre en 787 pb y el 3 de noviembre en 829 pb, el máximo del año. Pesó el contexto internacional, con un aumento de tasas importante, pero sobre todo los factores locales: la renta fija en dólares ya está en modo electoral, con la curva partida y tasas forward altas.
Pueden venir buenas noticias en materia de recaudación o de inflación, pero lo que más pesa es la certidumbre sobre el proceso electoral. Cualquier novedad sobre si habrá o no PASO, el calendario y los candidatos puede mover estas cotizaciones más que los datos económicos.
Riesgo país · puntos básicos
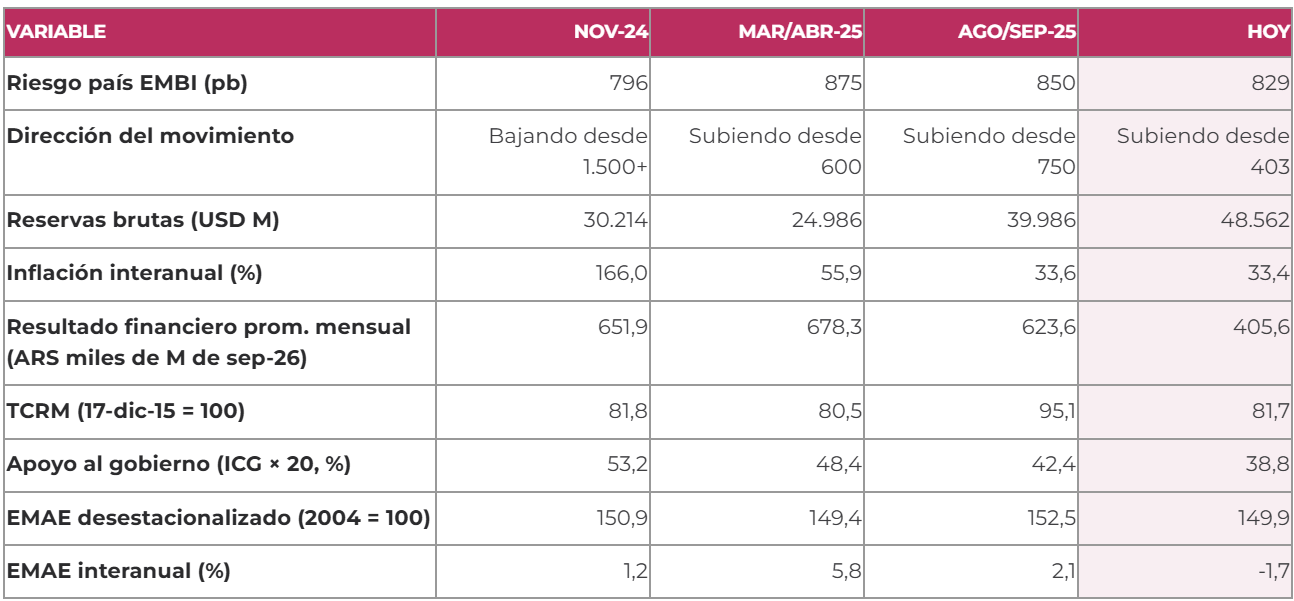
Cuatro veces 800. No es la primera vez que el riesgo país está en torno a 800 pb durante esta gestión; es la cuarta. En noviembre de 2024, tras las elecciones en Estados Unidos, el nivel era una buena noticia, porque venía bajando desde más de 1.500 pb. En marzo y abril de 2025 subía por la demora del acuerdo con el FMI, y en agosto y septiembre de 2025, por las elecciones legislativas. Hoy sube desde 403 pb, el movimiento más brusco de los cuatro.
Qué cambió. Las reservas brutas son hoy la variable más robusta: con el mercado de deuda en dólares cerrado, una de las alternativas para pagar los vencimientos de 2027 es que el Tesoro se endeude en pesos y le compre dólares al BCRA. La inflación es más baja que en los episodios anteriores, pero le cuesta perforar el 33% interanual. En octubre fue del 2,2%, con precios regulados subiendo un 2,9% mensual y presión en alimentos. El superávit sigue siendo positivo, aunque es el más bajo de la comparación en términos reales, lo que sostiene la deuda, sobre todo la de pesos.
El tipo de cambio real está en niveles similares a los de noviembre de 2024 y más apreciado que en agosto de 2025, cuando hubo fuerte presión cambiaria; el Estado trabaja para que no vuelva a subir. El apoyo al gobierno es el más bajo desde el inicio de la gestión: en torno a 40%, con una economía a la que le cuesta traccionar, el oficialismo seguiría siendo competitivo. El EMAE cae 1,7% interanual tras tres variaciones positivas, aunque se espera que el año cierre con crecimiento. La pregunta es hasta dónde puede llegar el castigo y cuándo los inversores empezarán a ver a la Argentina como demasiado castigada frente a sus fundamentos.
Riesgo país en torno a 800 pb: qué cambió en lo local
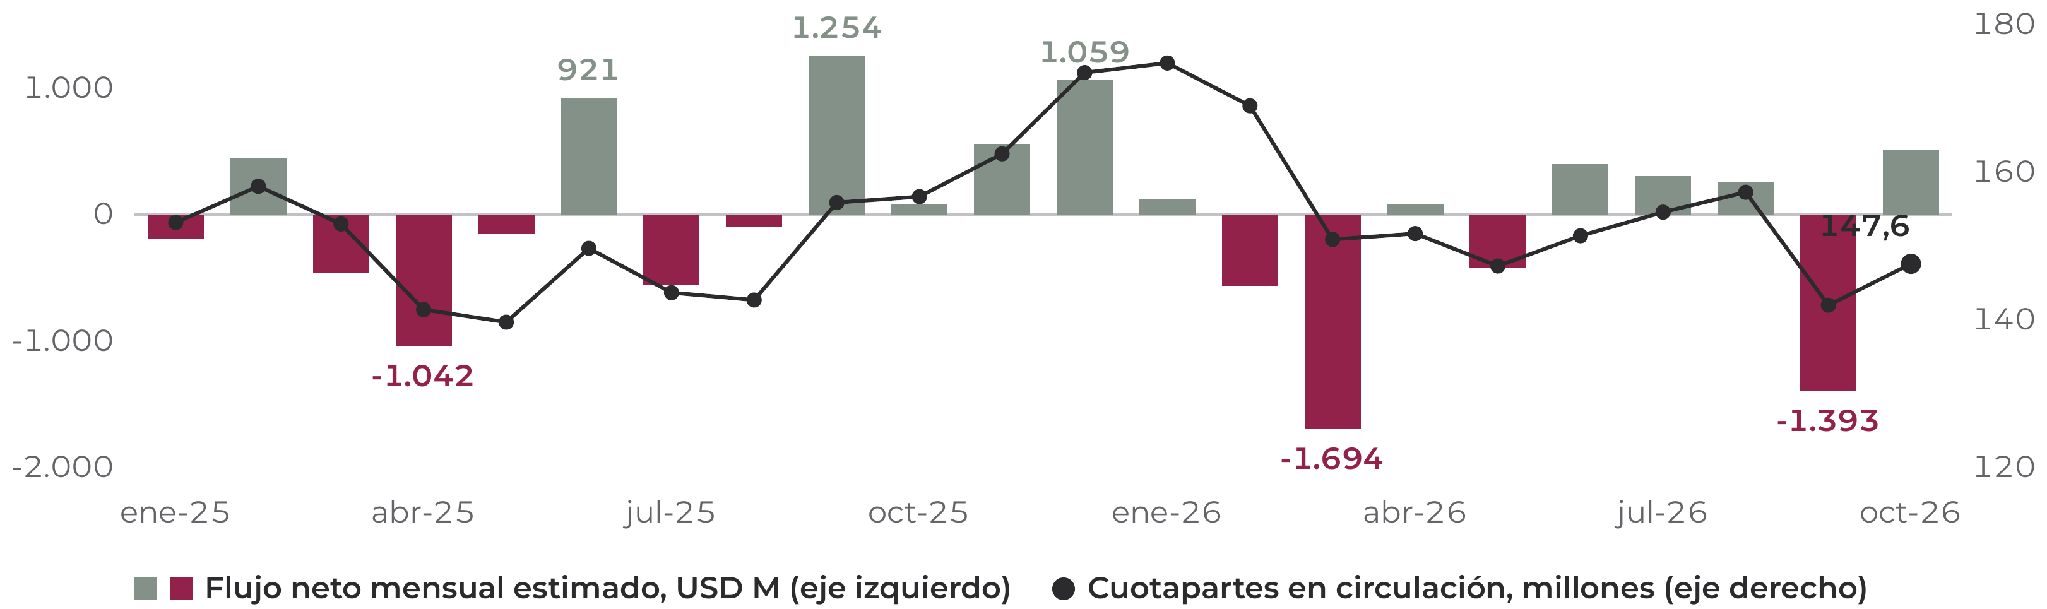
Más local que global. Los fondos de deuda emergente acumulan rescates netos estimados por USD 2.404 M en el año, medidos a través del ETF EMB: es una clase de activo con salidas. Sin embargo, en octubre, el mes en que más sufrió la Argentina, el ETF tuvo suscripciones por USD 515 M. La Argentina no está entre los activos preferidos de los gestores globales, y en sus cotizaciones pesa mucho más lo local.
Flujos hacia deuda emergente: ETF EMB · USD M y millones de cuotapartes
Financiamiento en dólares
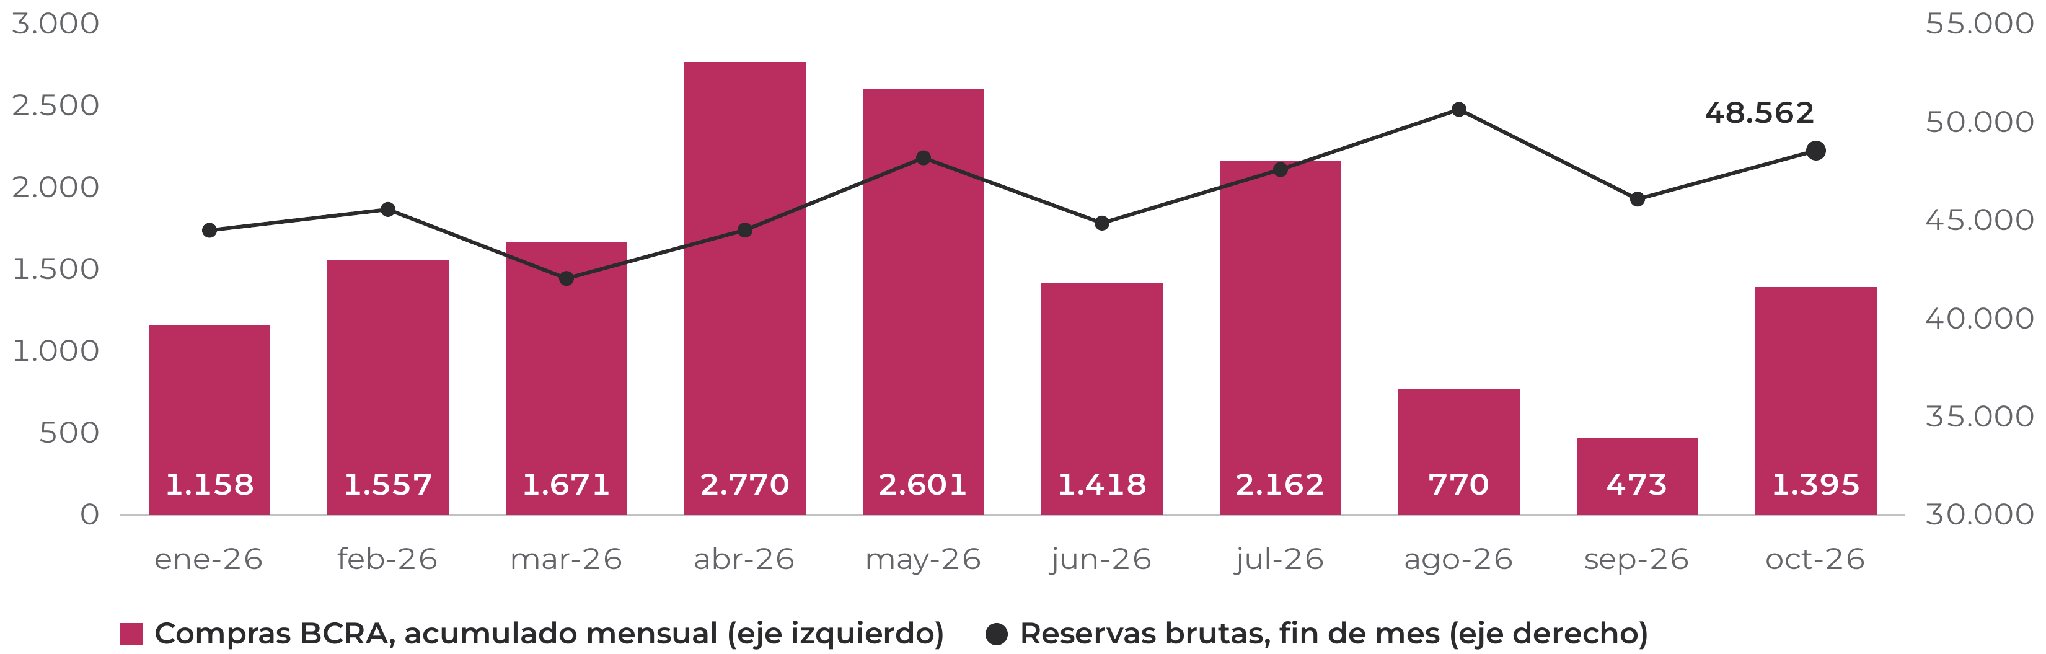
Reservas, la variable a seguir. La variable que vamos a seguir hasta que el riesgo país vuelva a bajar son las reservas internacionales. En octubre el BCRA cortó la tendencia a la baja de las compras que se había marcado desde julio: compró USD 1.395 M, casi el triple que en septiembre, y acumula USD 15.975 M en el año. Las reservas brutas cerraron octubre en USD 48.562 M, por el movimiento habitual de fin de mes, y estaban en USD 50.293 M al 3 de noviembre. Pensando en la sostenibilidad de los pagos de la deuda en dólares, lo vemos como algo positivo.
Compras del BCRA y reservas brutas · millones de USD
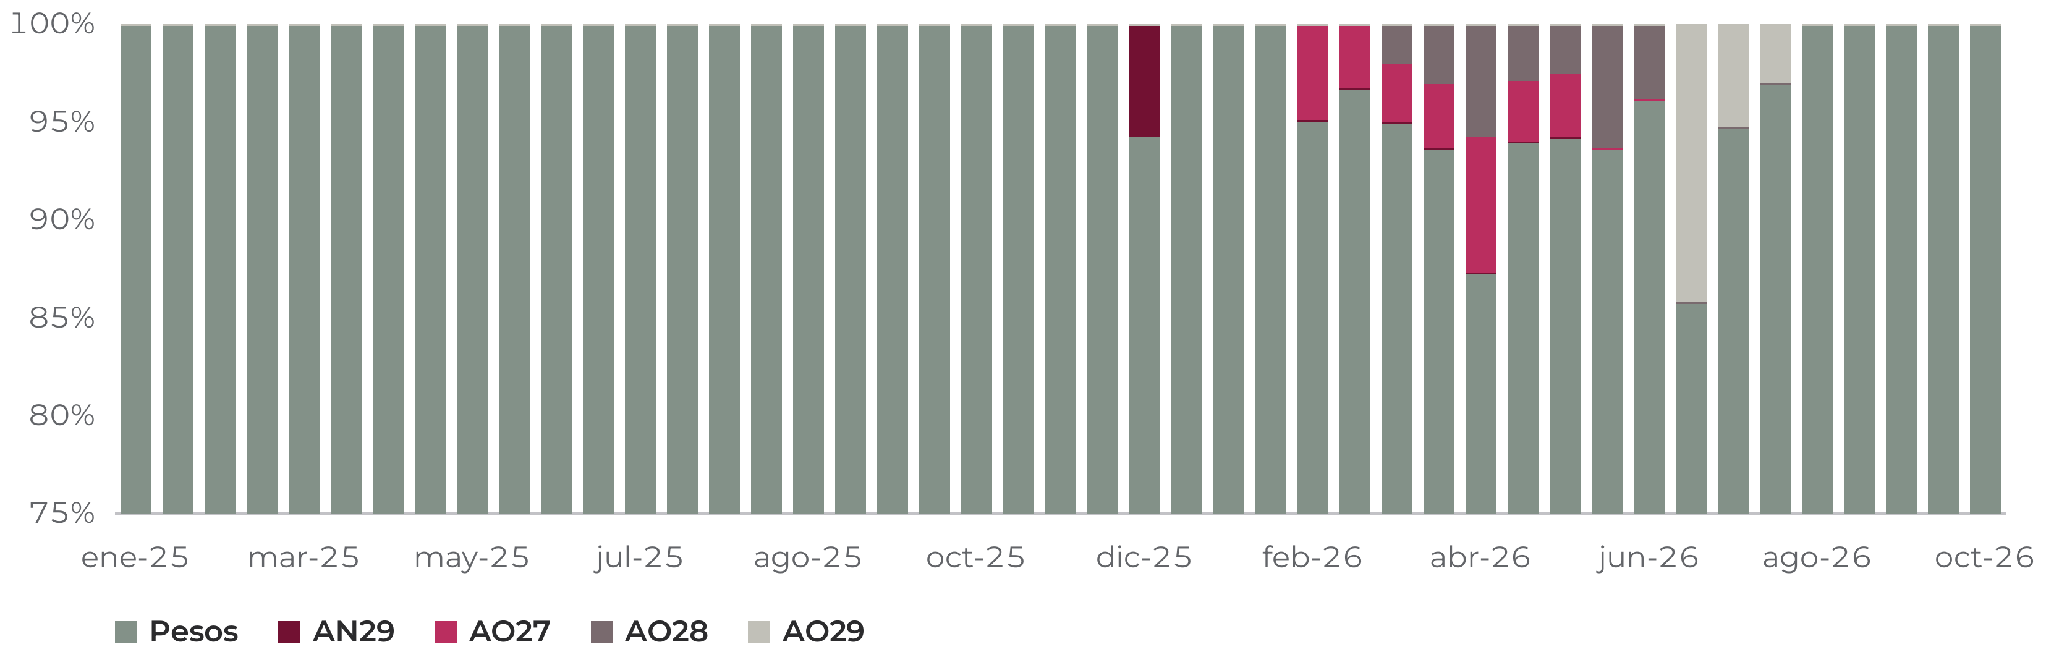
El canal en dólares, cerrado. El punto negativo está en las licitaciones del Tesoro. Entre febrero y agosto de 2026, los Bonares hard dollar (AO27, AO28 y AO29) representaron entre 3% y 14% de lo adjudicado en cada licitación. Desde el 26 de agosto no hubo colocaciones en dólares, y no creemos que vuelvan: el financiamiento en dólares del Tesoro está cerrado.
Licitaciones del Tesoro: pesos y Bonares hard dollar · % de lo adjudicado
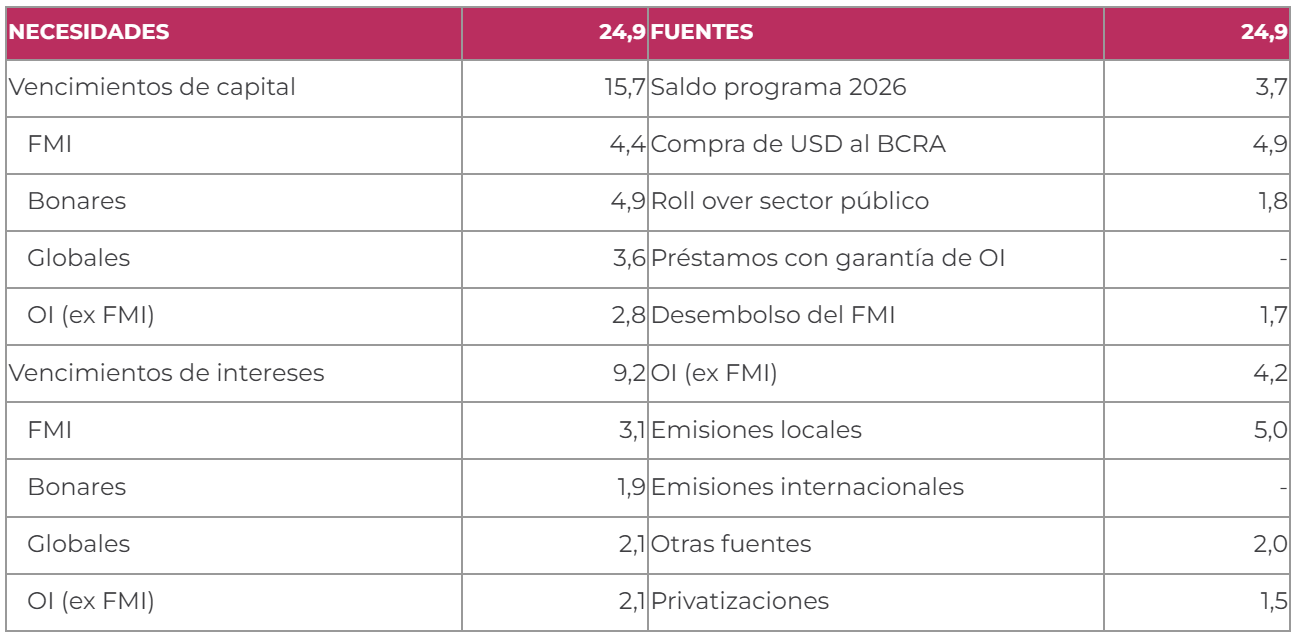
Un agujero de USD 5.000 M. El programa financiero en dólares de 2027 presentado por el Ministerio de Economía prevé necesidades por USD 24.900 M, cubiertas en partes iguales por fuentes. La línea de emisiones locales, por USD 5.000 M, es la que creemos que no se va a materializar. De ese monto, unos USD 800 M correspondían a colocaciones del AO29, que tampoco se están realizando. Esos fondos tienen que salir de algún lado: pueden presionar sobre las reservas y, sobre todo, sobre las tasas de interés en pesos. Lo seguiremos en los próximos House Views, a medida que haya más claridad sobre cómo se van a cubrir.
Programa financiero en dólares del Tesoro 2027 · miles de millones de USD
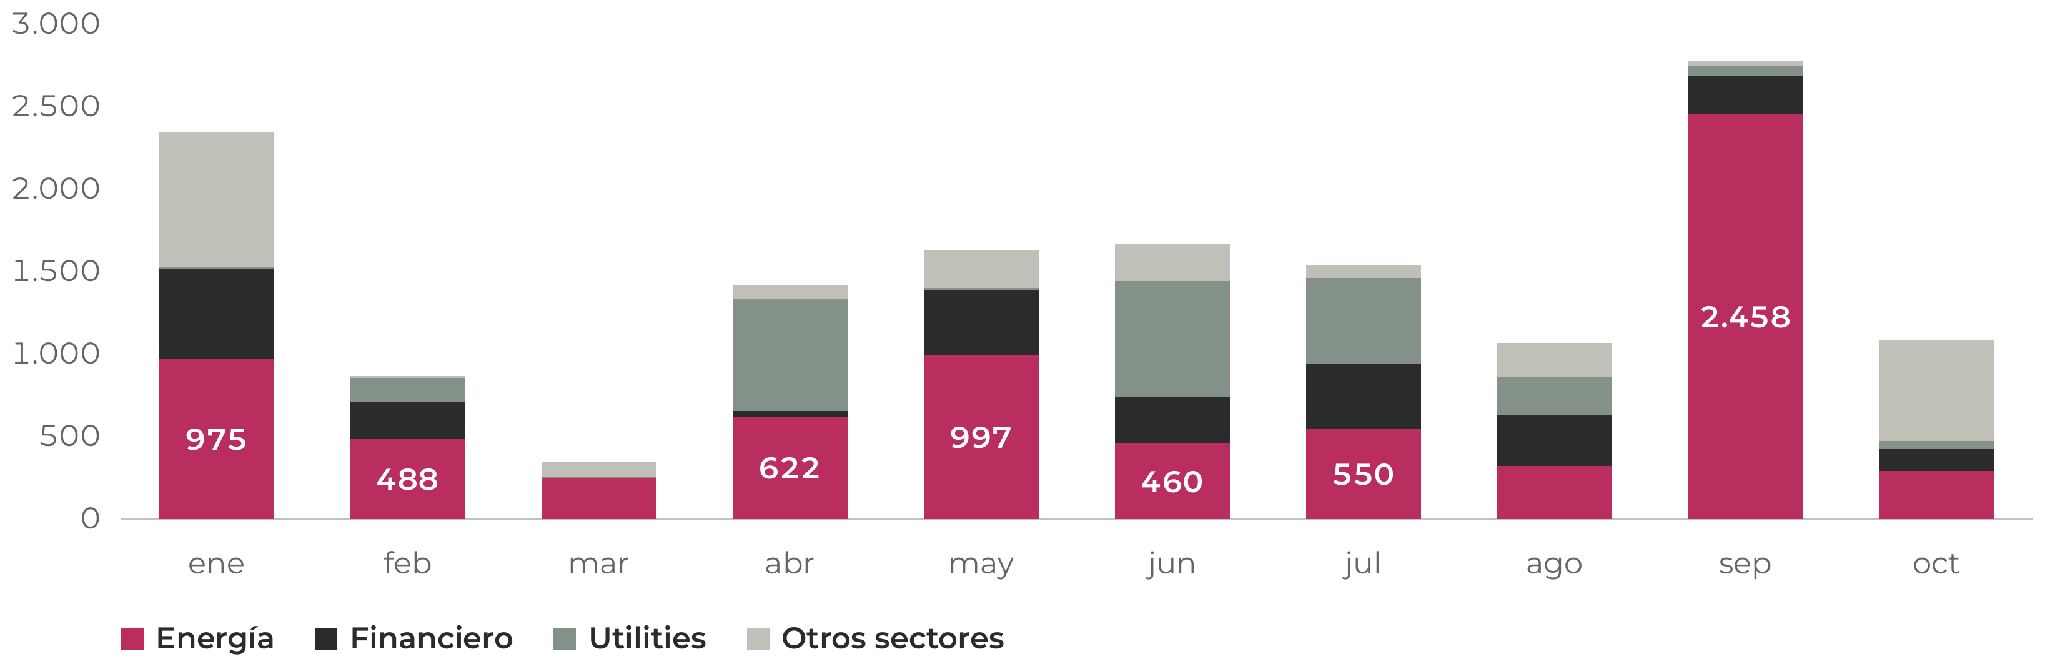
Las empresas, con la canilla abierta. El sector privado sigue accediendo al financiamiento en dólares. Las empresas colocaron USD 14.752 M en obligaciones negociables en el año, con emisiones todos los meses. Energía explica la mitad (USD 7.420 M), seguida por bancos y utilities, además de telecomunicaciones y otros sectores. Octubre fue un mes complicado por la suba de tasas internacionales, pero el bono del Tesoro a 10 años, que llegó a un máximo de 5,30%, corrigió a 4,9%, lo que alivia a las empresas que necesitan financiamiento. Vamos a ampliar este tema en un informe dedicado a deuda corporativa.
Emisiones de obligaciones negociables en dólares por sector · USD M, 2026
Acciones
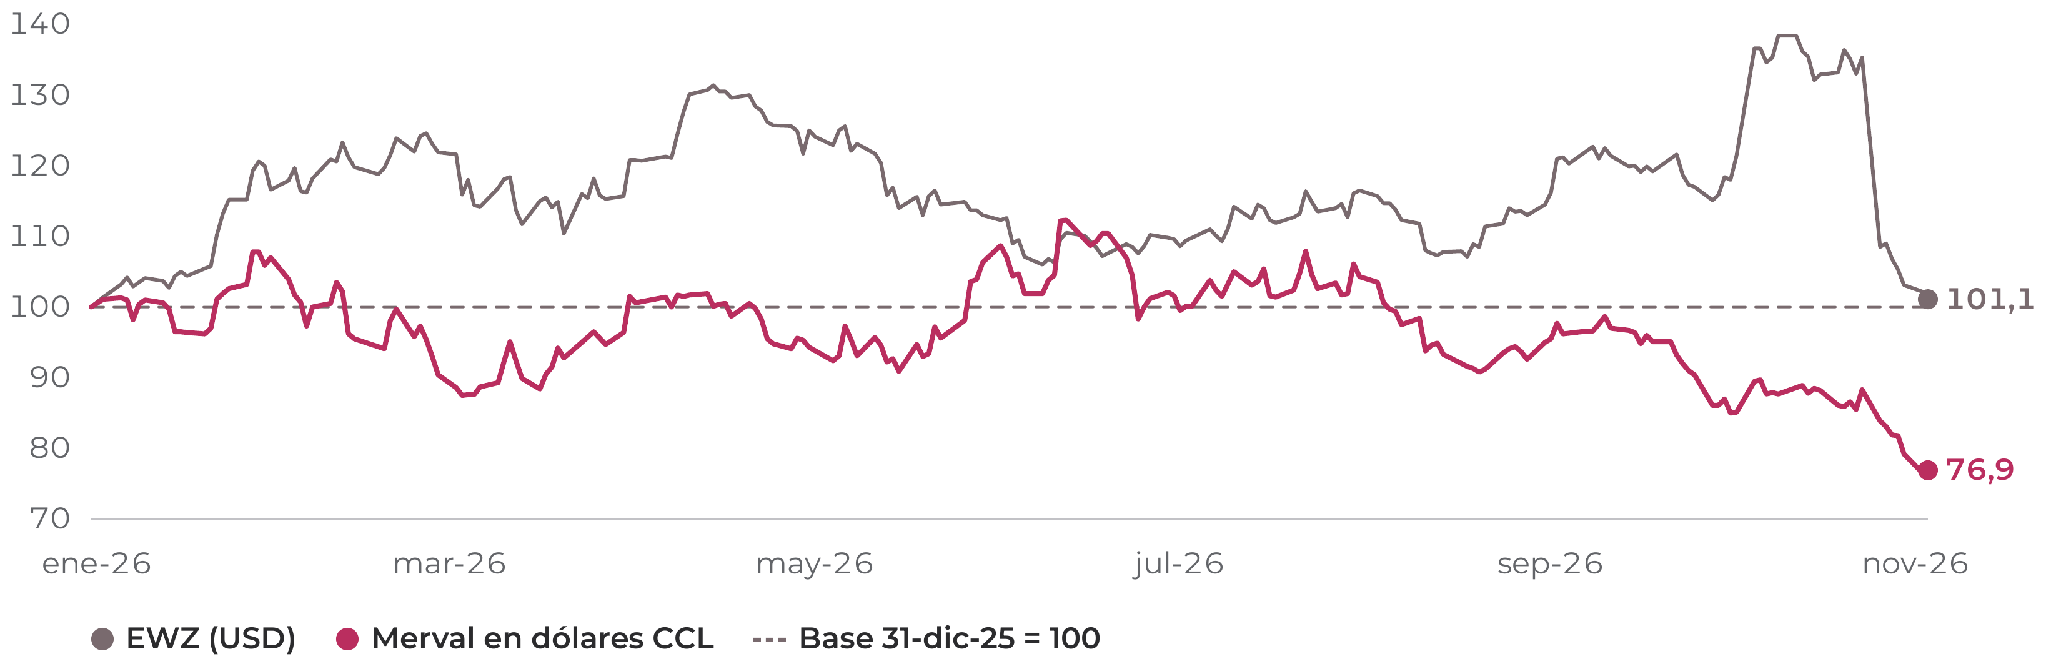
Castigo en dólares. El Merval también está en modo electoral. Nos contagiamos poco de Brasil cuando las noticias fueron positivas y mucho cuando fueron negativas: medido en dólares CCL, el índice cae 23,1% en el año, mientras que el ETF de acciones brasileñas EWZ sube 1,1%. Con bonos y acciones castigados, los activos de riesgo argentinos ya descuentan el proceso electoral.
Merval en dólares CCL frente a EWZ · base 31-dic-25 = 100
Pesos
Un peso apreciado. El tipo de cambio real multilateral se apreció 14,3% en el año, de 95,8 a 82,0, aunque partió de los niveles que dejó la devaluación del período electoral de 2025. El real brasileño, en cambio, se mantuvo estable frente al dólar. Las elecciones pesan mucho en el tipo de cambio argentino, y el gobierno y el BCRA trabajan para mantenerlo a raya.
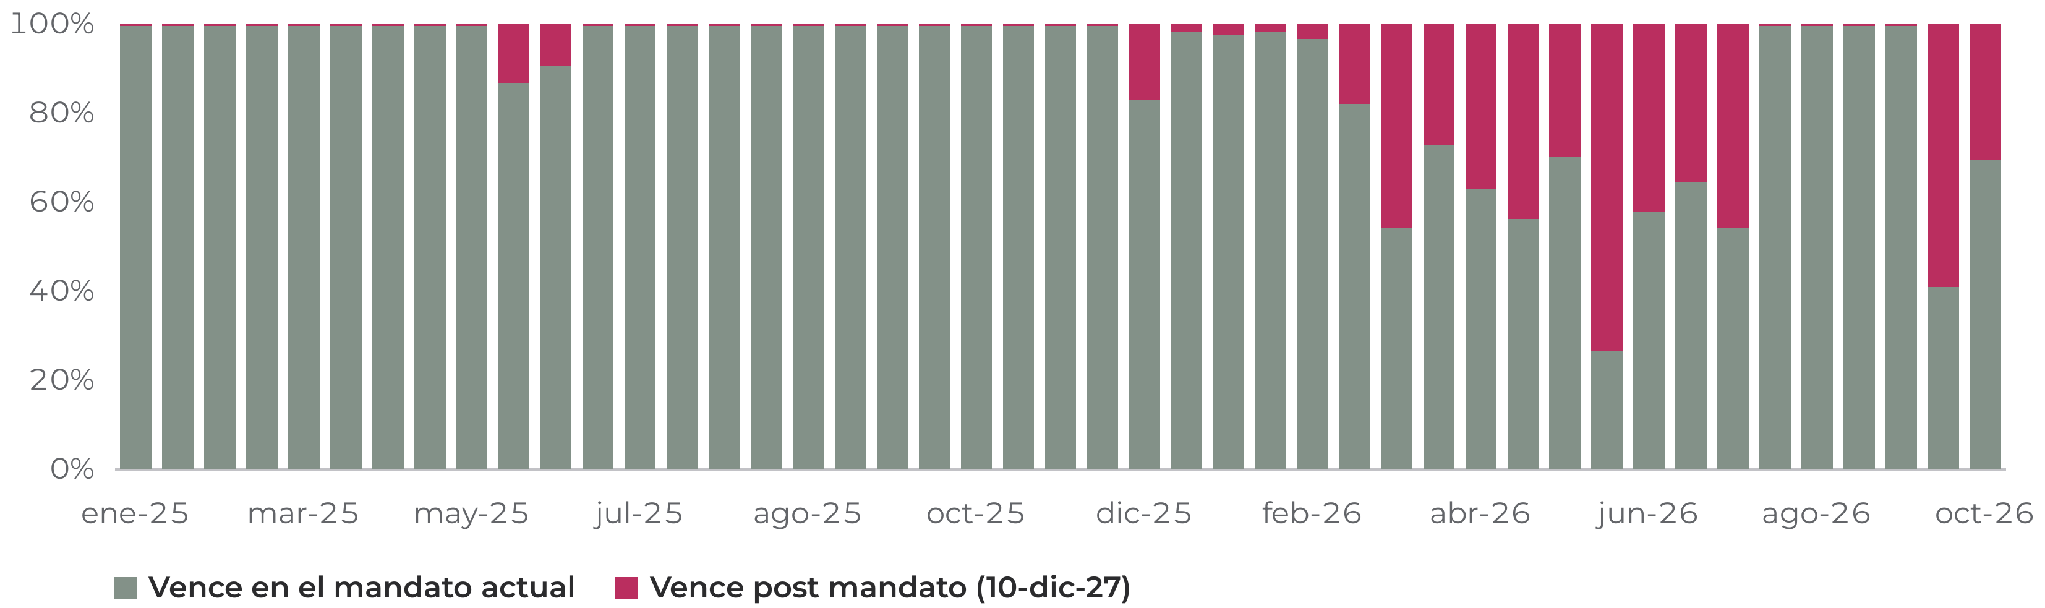
Licitaciones: bandera amarilla. Con el mercado en dólares cerrado, en pesos seguimos qué parte de cada licitación logra extender vencimientos más allá del mandato, es decir, a 2028. Tras agosto y septiembre sin colocaciones post mandato, en octubre el Tesoro volvió a extender: 59% de lo adjudicado el 14 y 31% el 28. No vemos un problema de rollover, porque el gobierno está dispuesto a pagar la tasa necesaria; el costo es una carga de intereses mayor para los vencimientos posteriores. Bandera amarilla en pesos, pero seguimos andando.
Licitaciones del Tesoro: adjudicado en pesos según vencimiento · % del total
Un país, dos historias
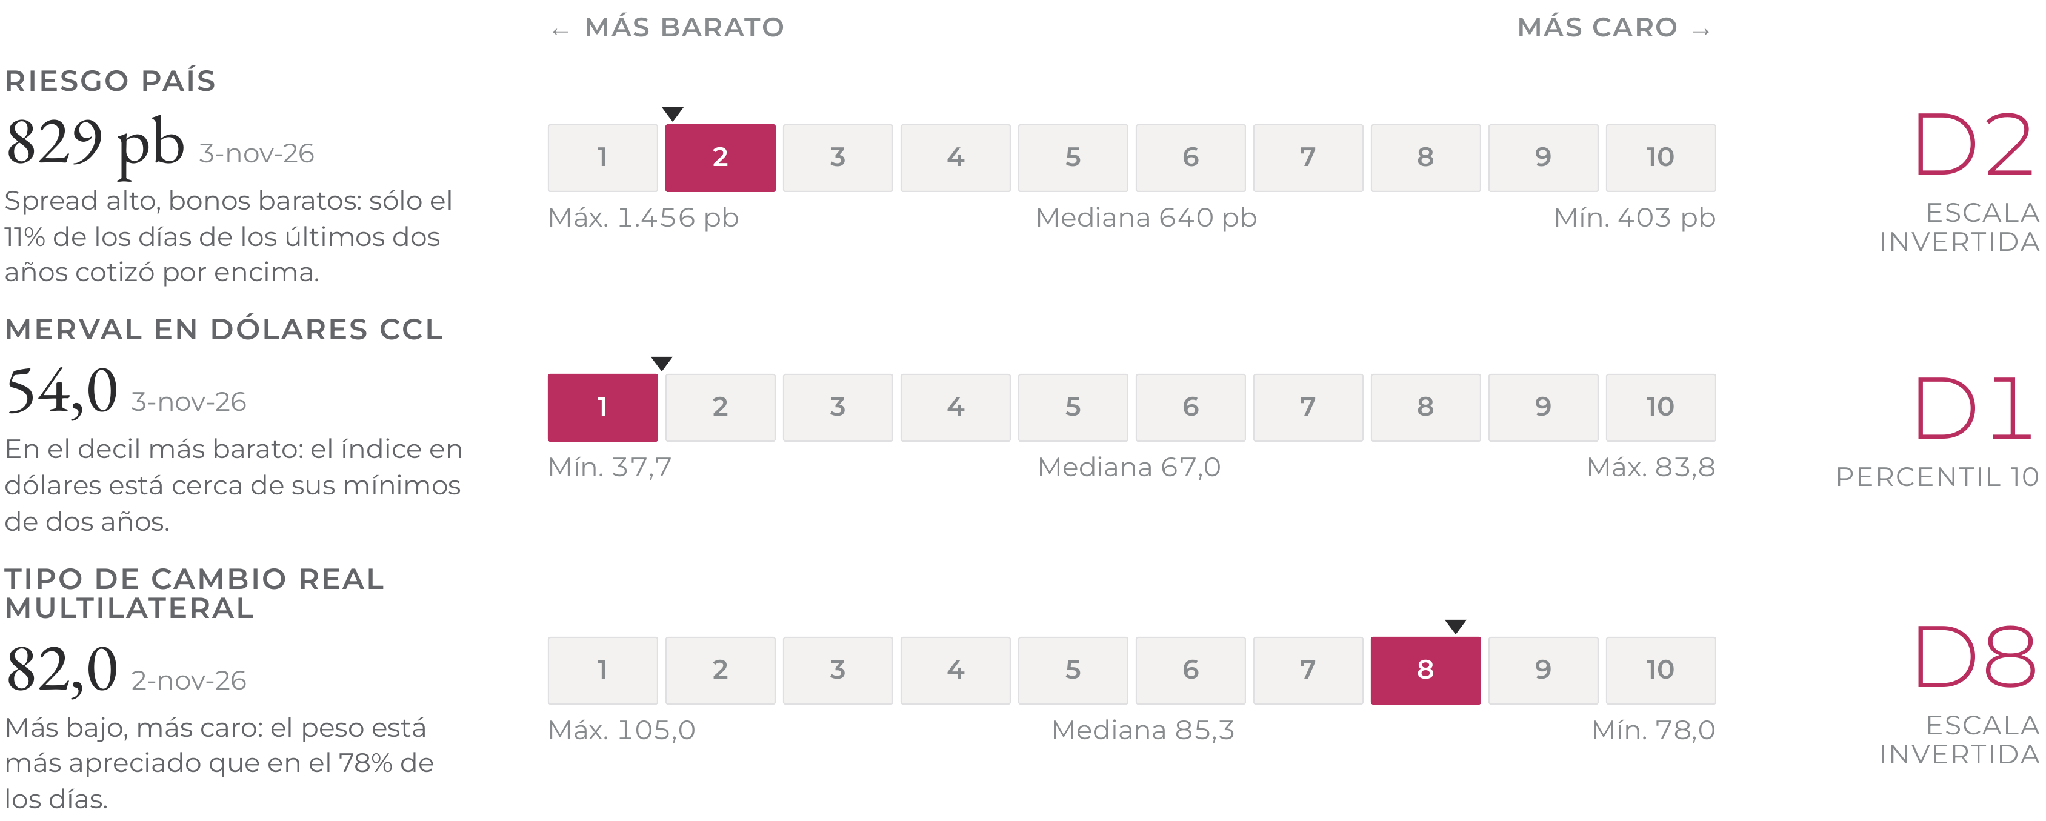
Deciles de dos años. Todo país puede invertirse por tres vías: sus acciones, su deuda y su moneda. Ordenamos cada una de más barata a más cara frente a sus últimos dos años. La deuda en dólares está en el segundo decil más barato: solo el 11% de los días el riesgo país estuvo más alto. Las acciones, medidas en dólares, están en el decil más barato. El peso, en cambio, está en el tercer decil más caro: se encuentra más apreciado que en el 78% de los días del período.
Bonos y acciones ya están en modo electoral; el tipo de cambio todavía no. En riesgo país y acciones opera el mercado. En el tipo de cambio hay un paraguas protector mucho más amplio del BCRA y del Tesoro. Sin confirmación oficial, los volúmenes operados el 4 de noviembre sugieren algún tipo de intervención para sostener la curva en pesos y evitar que las tasas suban. Creemos que el peso va a estar cuidado hasta el período electoral.
En qué decil operamos frente a los últimos dos años · decil 1 = más barato
Recomendaciones
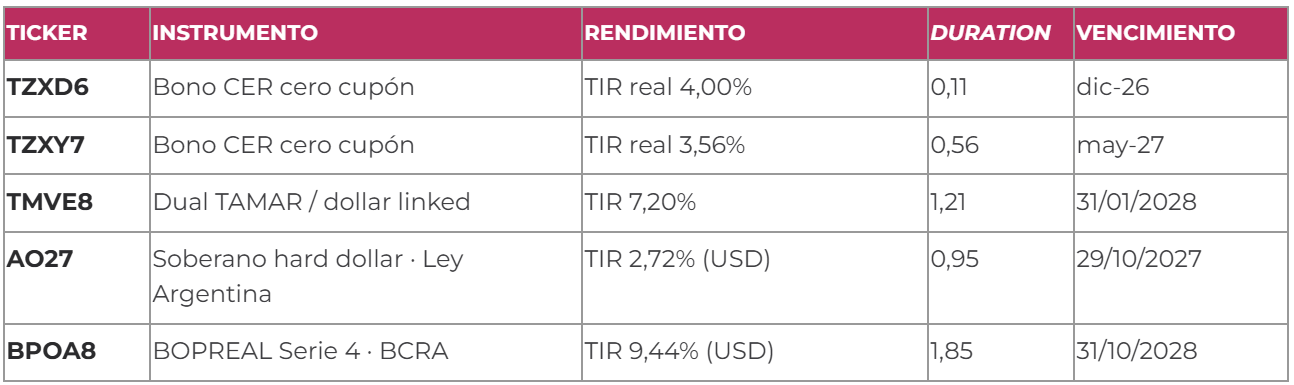
En pesos. La inflación puede darnos alguna sorpresa negativa, por lo que mantenemos la cobertura con la curva CER en el tramo corto: TZXD6, con una TIR real de 4,00% y duration de 0,11, y TZXY7, con 3,56% y 0,56, respectivamente. Sumamos el dual TAMAR/dollar-linked TMVE8, que nos gusta sistemáticamente porque paga el mayor entre la TAMAR y la variación del tipo de cambio, la opcionalidad entre pesos y dólares que buscan los inversores argentinos, en un contexto de peso apreciado.
En dólares. Mantenemos duration corta. El AO27 vence dentro del mandato, antes del cambio de gobierno, y su pago está contemplado en el programa financiero 2027; tras la compresión del año le queda poco margen de ganancia, pero cumple un rol defensivo. Para quien quiera extender plazos, el BOPREAL Serie 4 (BPOA8) es riesgo Banco Central y rinde 9,44%, con duration de 1,85. Con el riesgo país en 829 pb y la incertidumbre electoral en precios, no extendemos duration en soberanos.
Instrumentos recomendados
Análisis de Research
El escenario internacional y la cercanía de las elecciones de 2027 dominan la lectura del mes. Con el riesgo país en 832 pb, máximo del año, el mercado concentra la prima de riesgo en los bonos que vencen después de la elección, mientras créditos provinciales y corporativos de buena calidad vuelven a ofrecer rendimientos atractivos. En acciones, el Merval cotiza por debajo del nivel consistente con el riesgo país actual y varias compañías reguladas y energéticas operan a múltiplos de un dígito bajo.
El endurecimiento del crédito High Yield en EE. UU. contagia a Argentina, con los bonos CCC rindiendo 15,74% (spread de 1.100 pb sobre Treasuries) y los B, 8,12% (308 pb). El riesgo país de 832 pb se ubica 524 pb por encima del B estadounidense y 268 pb por debajo del CCC. La victoria de Lula en Brasil y de los demócratas en Estados Unidos aumentaron el temor electoral local, independientemente del tiempo que falta para las elecciones y de un Milei competitivo si nos guiamos por el Índice de Confianza del Gobierno y lo que nos muestra Polymarket asignando un 50% de probabilidad a Milei en 2027, 32% a Kicillof y 6% a Massa.
La curva lo refleja con claridad: la TNA del AO28, que vence después de la elección, pasó de 9,8% a comienzos de junio a 18,1% al 12/11, mientras el AO27 rinde 10,1%. La tasa forward 2027/2028 implícita en Bonares es de 28,7% (18,0% en octubre), contra 16,3% en dollar-linked y 14,8-16,4% en BOPREAL.
1. RENTA FIJA SUBSOBERANA
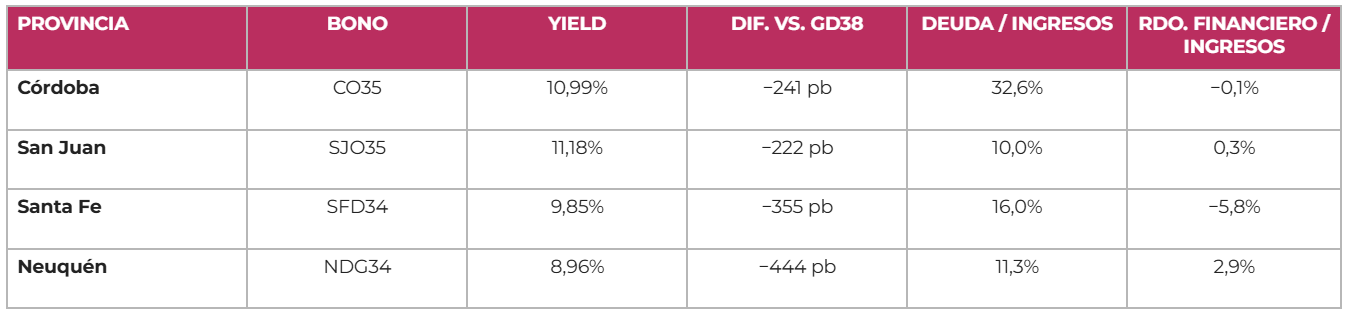
Córdoba, San Juan, Santa Fe y Neuquén ofrecen buenos puntos de entrada en el tramo medio, con rendimientos de 9,0% a 11,2% y diferenciales negativos de 222 a 444 pb frente al GD38 (13,40%). CABA ya rinde por encima de 8% (BDC33 8,29%; BDC36 8,42%). Para el corto plazo, preferimos SA24D (11,6%), CO27D (10,75%), NDT25 (8,5%) y SF27D (6,15%).
En lo fiscal (12 meses a 2Q26), 8 de las 15 provincias relevadas tienen superávit primario y seis, superávit financiero. Neuquén (2,9% de los ingresos), Salta (2,5%) y Chaco (2,0%) lideran, en tanto que PBA acumula un déficit financiero de $2,06 billones. San Juan, Neuquén y Salta presentan el menor endeudamiento sobre ingresos; en el otro extremo están Chubut (46,4%), PBA (45,6%) y La Rioja (38,3%). Córdoba, Santa Fe y CABA tenían depósitos en el sistema local por USD 1.855 M, USD 1.194 M y USD 851 M a agosto de 2026.
2. RENTA FIJA CORPORATIVA
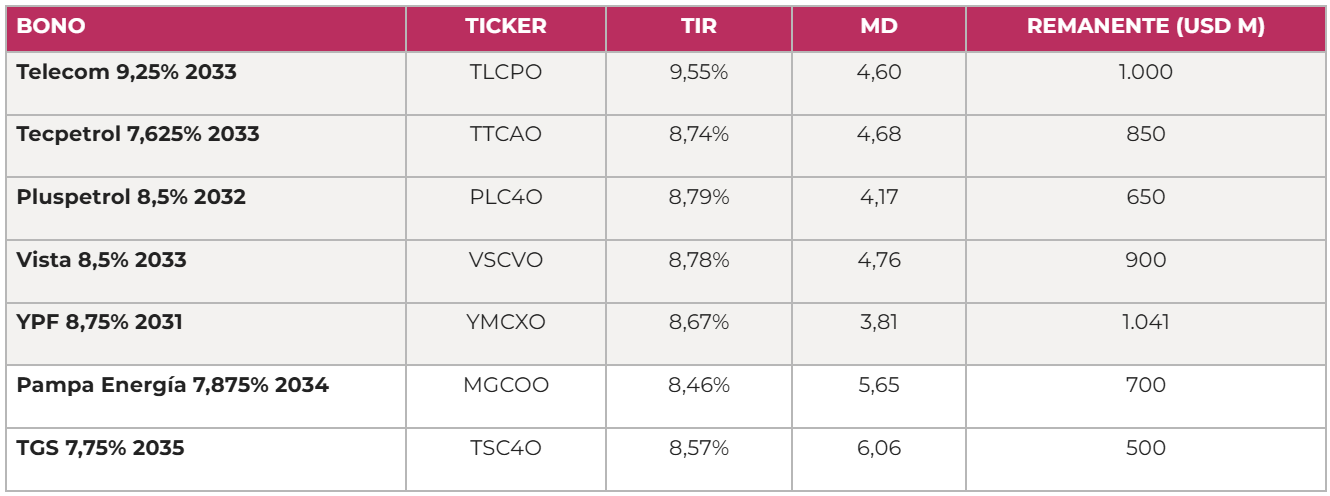
La suba de rendimientos del High Yield estadounidense (B 8,12%, Caa 15,74%, UST a 10 años 5%) explica la caída reciente del precio de los bonos corporativos. Como contrapartida, créditos de primera línea ya rinden en torno a 8% con MD menor a 5: Telecom TLCPO 9,55% (MD 4,6), Tecpetrol TTCAO 8,74%, Pluspetrol PLC4O 8,79%, Vista VSCVO 8,78% e YPF YMCXO 8,67%. Telecom se destaca: su EBITDA LTM subió a USD 2.235 M (margen de 37,5%), la deuda neta/EBITDA bajó de 2,83x a 1,53x en un año y el resultado neto LTM pasó a positivo (USD 271 M).
5. ACCIONES
El S&P Merval cotiza en USD 1.446 en dólar cable. Según la relación entre Merval y riesgo país durante el mandato de Milei (R² de 0,88), el nivel consistente con 832 pb es de USD 1.598 (+10,5%). Los múltiplos más bajos corresponden a Transener, Ecogas y TGN, y Ternium Argentina cotiza a 0,37x su valor libros. En bancos, el P/BV va de 0,63x (SUPV) a 0,84x (BMA).
Un caso notable del impacto del riesgo electoral en reguladas es el caso de Transener (TRAN): en mayo de 2026, TESA (Genneia + Edison Energía) pagó USD 356 M por el 50% de Citelec, convalidando un valor de USD 1.352,5 M para TRAN. Sumando los USD 169 M de dividendos pagados en septiembre de este año, la capitalización actual de USS 506 M implica una caída de 50% respecto de ese precio. En 3Q26 los ingresos crecieron 52,1% interanual a USD 140,6 M, con EBITDA de USD 90,4 M (margen de 64,3%) y beneficio neto de USD 55,1 M.
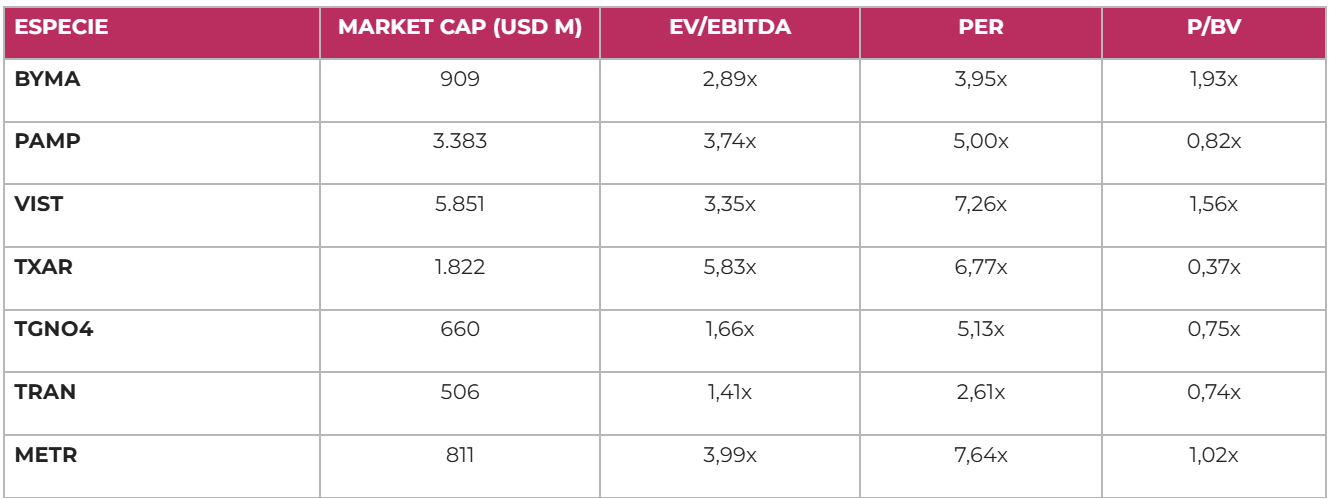
Nos mantenemos optimistas con BYMA, PAMP, VIST, TXAR, ALUA y decidimos incorporar TGNO4 dada la fuerte caída en precios y la perspectiva de que pueda duplicar de mínima su EBITDA a partir de 2029 con la realización del gasoducto Manuel Belgrano. A su vez, vemos a METR como una buena alternativa para buscar un rendimiento alto de corto plazo a la espera de la OPA, una vez dado el traspaso de control de YPF a EDN.
TGN (TGNO4): solucionando el próximo cuello de botella de Vaca Muerta
La RTQ 2025-2030 ajusta la tarifa por IPM e IPC y sostiene un EBITDA de ~USS 255 M anual con capex promedio de ~USD 90 M; ese EBITDA podría al menos duplicarse desde 2030. El catalizador es el Gasoducto Manuel Belgrano: USD 2.200 M de inversión (USD 1.500 M para 753 km entre Tratayén y La Carlota y USD 700 M para ampliar el Sistema TGN), con 13 + 14 MMm³/d de capacidad. Se recibieron manifestaciones de interés por 26 MMm³/d sobre 14 disponibles. La adjudicación está prevista para fines de noviembre 2026, el inicio de obra para abril 2027 y la puesta en marcha para abril 2029.
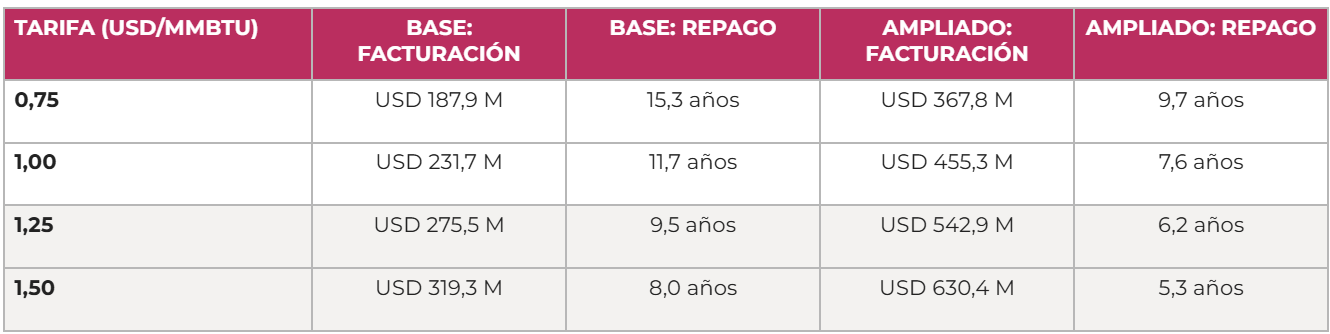
Con tarifas de USD 1,25–1,50/MMBTU, el escenario base (13 MMm³/d) factura USD 275–319 M por año, con repago de 8,0–9,5 años; el ampliado (26 MMm³/d, capex de USD 3.000 M) factura USD 543–630 M, con repago de 5,3–6,2 años. Los USD 700 M de la ampliación los aportarían los cargadores; el gasoducto se financiaría con clientes (hasta 40% del contrato a 10 años) y con deuda y capital propio de TGN por hasta USD 750 M. Hoy TGN tiene una caja neta de USD 240 M, equivalente a 36,4% de su capitalización.
Pampa Energía (PAMP): datos al 3Q26
El EBITDA ajustado LTM alcanzó USD 1.369 M (USD 398 M en 3Q26), y generación eléctrica y oil & gas explican el 81%. El margen bruto de generación subió a USD 35/MWh y el EBITDA por BOED a USD 18,7. Las participaciones en TGS y TRAN valen a mercado ~USD 994 M, casi 30% de la capitalización de USD 3.383 M.
Ternium Argentina (TXAR): rumbo a USD 500 M de utilidad
En 3Q26 vendió 517.000 toneladas a USD 1.057/t, con EBITDA de USD 47,5 M y utilidad neta de USD 99,1 M. Con 9M26 en USD 355 M, el año cerraría en ~USD 473 M. Con datos trailing a 2Q26, cotiza a un PER de 6,8x y a 0,37x su valor libros, con participaciones en el exterior por USD 2.680 M a valor contable. El acero en EE. UU. sigue subiendo (laminado en caliente USD 1.320/t y en frío USD 1.525/t) y Ternium Luxemburgo vale 5,4x a TXAR. Solo por su 28,7% de Ternium México, que termina su ciclo de capex intensivo (EBITDA 2028E de USD 1.972 M, margen de 19,6%), TXAR ganaría USD 259 M en 2027E y USD 286 M en 2028E.
Metrogas (METR): falta la aprobación del cambio de control
Con la licencia extendida hasta fines de 2047, el último paso para cerrar la venta del 70% de YPF a Edenor (USD 780 M, USD 1,96 por acción) es la aprobación del ENRGE. Contra el cierre de USD 1,51 del 3/11, la operación implica una suba esperada de 30% hacia 1Q27. El 30% no vendido por YPF valdría USD 334 M al precio de la oferta.