




El 15% de las family offices ya invierte en computación cuántica 1. El dato no debería sorprender del todo, ya que la inteligencia artificial, la infraestructura y la energía concentran hoy la mayor parte del interés temático de la industria. Sin embargo, la computación cuántica tiene una particularidad que la distingue de casi todo lo demás en ese menú: todavía no tiene aplicaciones comerciales masivas. Ningún banco, hospital o fábrica depende hoy de una computadora cuántica para operar. No obstante, una considerable porción del capital patrimonial más sofisticado del mundo ya decidió posicionarse. En esta nota repasamos la razón detrás de esta tendencia, y por qué la misma tecnología que promete ser la próxima gran oportunidad de inversión es, al mismo tiempo, uno de los riesgos menos comprendidos para cualquier estructura patrimonial.
Qué resuelve distinto
Una computadora clásica procesa información en bits que valen 0 o 1. Una computadora cuántica trabaja con qubits, que pueden representar múltiples estados a la vez, lo que le permite abordar ciertos problemas —optimización compleja, simulación molecular, algunas formas de criptografía— de una manera que ninguna computadora tradicional, por más potente que sea, puede replicar. Durante décadas esto fue, en la práctica, un tema de laboratorio. Lo que cambió recientemente es la velocidad a la que la inversión privada empezó a tratarlo como una industria real: el capital de riesgo destinado a startups cuánticas se aceleró con fuerza en 2025 frente al año anterior 2, aunque, como se detalla más adelante, el financiamiento público sigue siendo la fuente de capital dominante del sector en términos absolutos.
Un mercado chico, pero con proyecciones que se disparan
El mercado global de computación cuántica ronda hoy los USD 1.800 a USD 2.000 millones, y se prevé que alcance aproximadamente los 19.440 millones de dólares en 2035, con una tasa de crecimiento anual compuesta (CAGR) del 29,73% 3.
McKinsey, por su parte, estima que el mercado cuántico completo —computación, comunicaciones y sensores combinados— podría alcanzar entre USD 60.000 y USD 100.000 millones para 2035. La dispersión entre proyecciones no es un defecto del análisis: es, en sí misma, parte de la historia. Nadie tiene certeza todavía porque la tecnología no maduró lo suficiente como para que el mercado se comporte de forma predecible.
Quienes siguen de cerca el sector remarcan una advertencia práctica: no todas las arquitecturas cuánticas son iguales. Iones atrapados, superconductores, átomos neutros y annealing son enfoques tecnológicos distintos, con horizontes comerciales y riesgos propios. No es lo mismo invertir en una empresa que apuesta a un enfoque que en otra que apuesta a otro. La mayoría de las compañías del sector, además, va a seguir con flujo de caja negativo durante varios años más: es una inversión que exige pensar en horizontes de años.
De la investigación a la convicción: quién ya apostó y cuánto
Lo que sí es concreto son los compromisos de capital de los actores más grandes del sector. IBM anunció una inversión de más de USD 10.000 millones a cinco años, cubriendo investigación, manufactura y su hoja de ruta hacia una computadora cuántica tolerante a fallos para 2029. Google apunta al mismo año como el horizonte para "asegurar la era cuántica". A nivel de financiamiento público, los compromisos acumulados a nivel global ya superan los USD 56.000 millones, con China a la cabeza con unos USD 15.000 millones comprometidos.
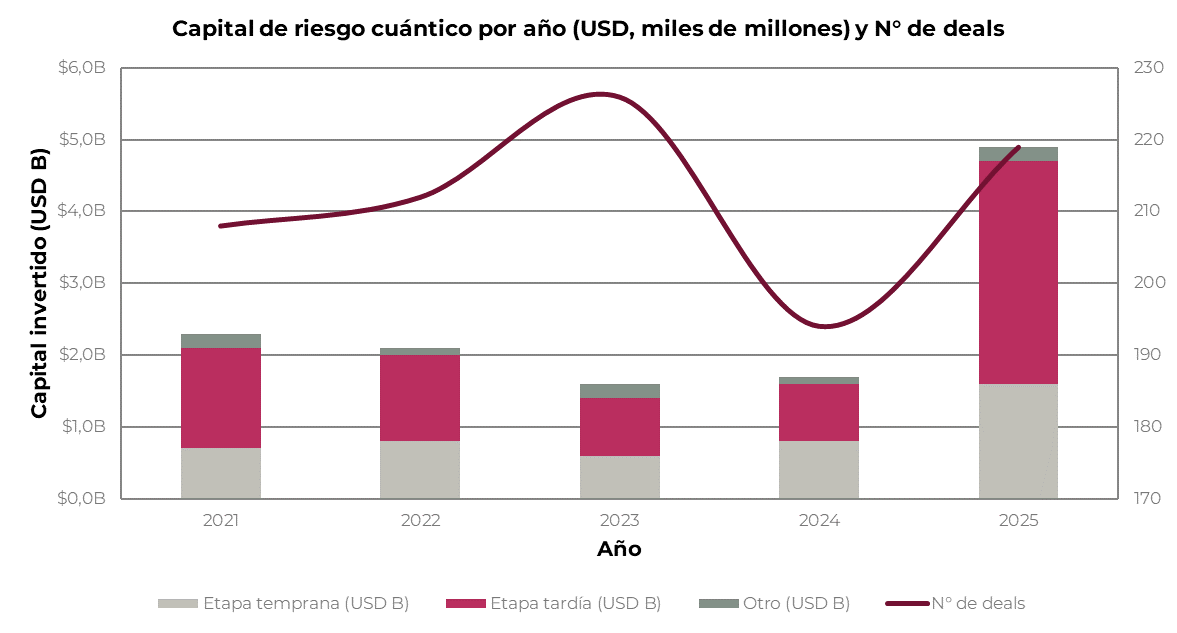
El capital de riesgo privado acompaña esa misma aceleración, aunque no la desplaza: en 2025 creció más rápido que nunca, pero el financiamiento público sigue siendo, en términos absolutos, la fuerza dominante del sector. La inversión en startups cuánticas alcanzó los USD 4.900 millones, prácticamente triplicando los USD 1.700 millones de 2024 —un salto de 192% 4 . Lo llamativo no es solo el monto: la inversión en etapa tardía (rondas Serie C en adelante) creció 320% con apenas seis deals adicionales, mientras que el número total de operaciones se mantuvo relativamente estable (219 en 2025 frente a 194 en 2024). No hay una explosión de nuevas apuestas: hay una concentración de capital cada vez mayor en un grupo reducido de compañías que el mercado ya identificó como ganadoras. Esa misma convicción, sin embargo, también atraviesa al sector público: el financiamiento estatal nuevo creció aún más rápido en 2025 (+310%, hasta USD 12.700 millones), reforzando la idea de que la computación cuántica dejó de ser solo un proyecto de investigación y pasó a tratarse, tanto por gobiernos como por inversores privados, como una apuesta estratégica de largo plazo.
El lado B: la amenaza que la misma tecnología representa
Sin embargo, detrás de esa promesa hay un riesgo silencioso. La misma capacidad de cómputo que promete resolver problemas hoy imposibles es, potencialmente, capaz de romper la criptografía que protege la banca online, el comercio electrónico y buena parte de las comunicaciones digitales del mundo. La industria lo llama "Q-Day": el momento hipotético en el que una computadora cuántica sea lo suficientemente potente como para quebrar los algoritmos de cifrado que hoy se consideran seguros.
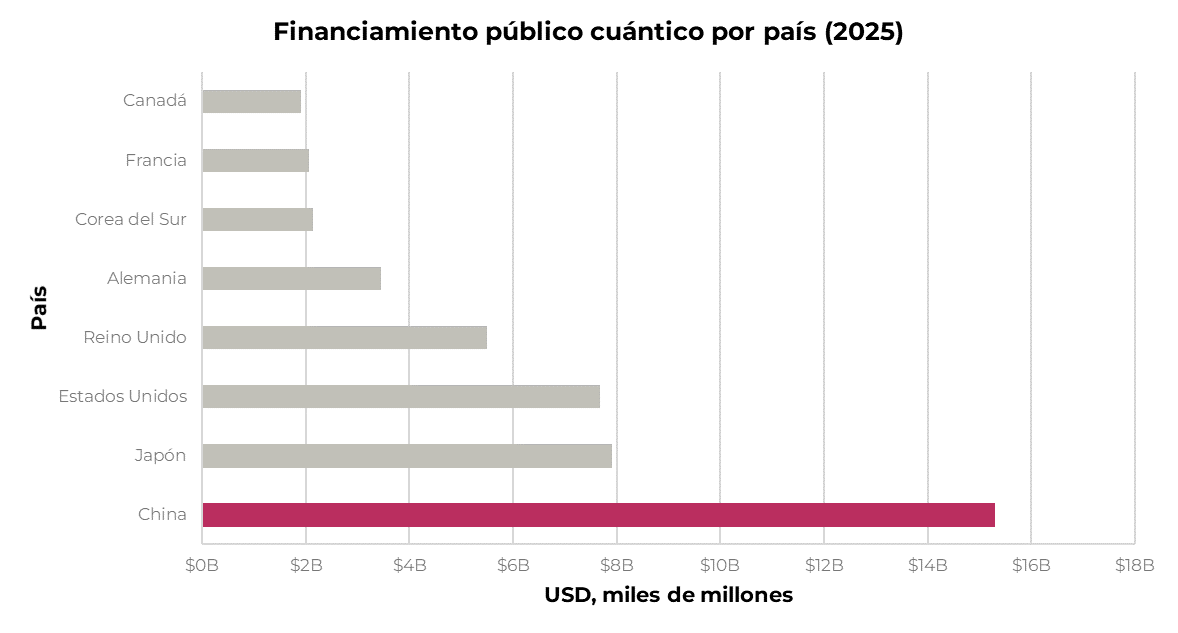
Esa carrera tecnológica, además, no es pareja. El financiamiento público mundial está fuertemente concentrado en pocos países: esos mismos USD 15.000 millones que compromete China representan el 27% del total global —casi el doble que Japón, su seguidor inmediato, y casi equivalente a la suma combinada de Japón y Estados Unidos, segundo y tercer puesto del ranking. Esa concentración no es un dato menor para pensar el riesgo de Q-Day: el país que más invierte en desarrollar la capacidad de cómputo cuántico es, al mismo tiempo, uno de los actores con mayor incentivo estratégico para ser el primero en alcanzarla, y el orden mundial de quién llega primero a esa capacidad tiene implicancias que exceden largamente el terreno comercial.
Durante años, ese horizonte se pensaba lejano. Pero Google adelantó recientemente su propia estimación de Q-Day también a 2029 —la misma fecha que la compañía fija como meta para alcanzar cómputo cuántico tolerante a fallos: el mismo hito que abre la oportunidad de negocio sería, al mismo tiempo, el que marca el umbral de riesgo. Es, además, un plazo bastante más corto del que manejaban la mayoría de los especialistas en seguridad. Un agravante adicional es lo que se conoce como el riesgo de "cosechar ahora, descifrar después": actores maliciosos podrían estar almacenando hoy datos cifrados con la intención de descifrarlos en el futuro, una vez que la tecnología cuántica lo permita. Es decir, la amenaza no empieza el día que la computadora cuántica exista: empieza hoy, de forma retroactiva.
El impacto potencial es concreto. Según un informe de Citigroup publicado en enero de 2026, un ataque cuántico exitoso contra cualquiera de los cinco bancos más grandes de Estados Unidos podría costarle a la economía entre USD 2 billones y USD 3,3 billones. No es casualidad que el G7 haya publicado, ese mismo mes, una hoja de ruta que recomienda migrar los sistemas financieros críticos hacia criptografía "post-cuántica" resistente a este tipo de ataque entre 2030 y 2032.
Megatendencia y riesgo: por qué no son excluyentes
La computación cuántica no es simplemente "otra megatendencia más". Es, al mismo tiempo, una apuesta de capital de largo plazo y una razón concreta para revisar la exposición cibernética de la propia estructura patrimonial —bancos, custodios y plataformas incluidos–. Tratarla solo como oportunidad es una lectura incompleta.
Queda entonces una pregunta que vale la pena hacerse: si la banca global ya está fijando plazos concretos para protegerse de esta tecnología, ¿tiene sentido que un inversor la observe únicamente como una oportunidad de rentabilidad futura, y no también como un riesgo que ya empezó a gestionarse en otras partes del sistema financiero?
REFERENCIAS:
1 Global Family Office Report de UBS, 2026
2 Estado de la Industria Cuántica Global 2026 del QED-C
3 Precedence Research, 2026
4 PitchBook y QED-C


