

Resumen
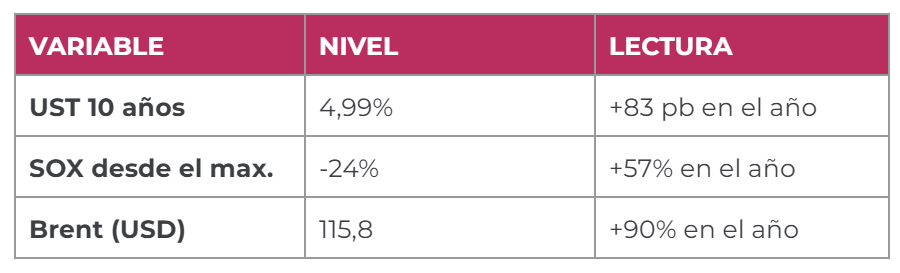
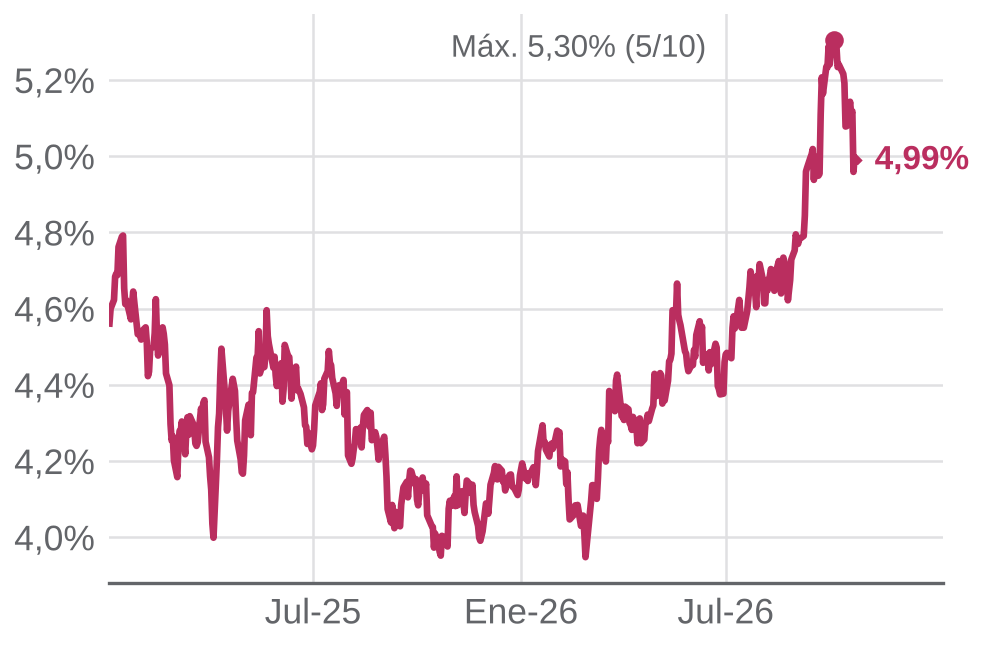
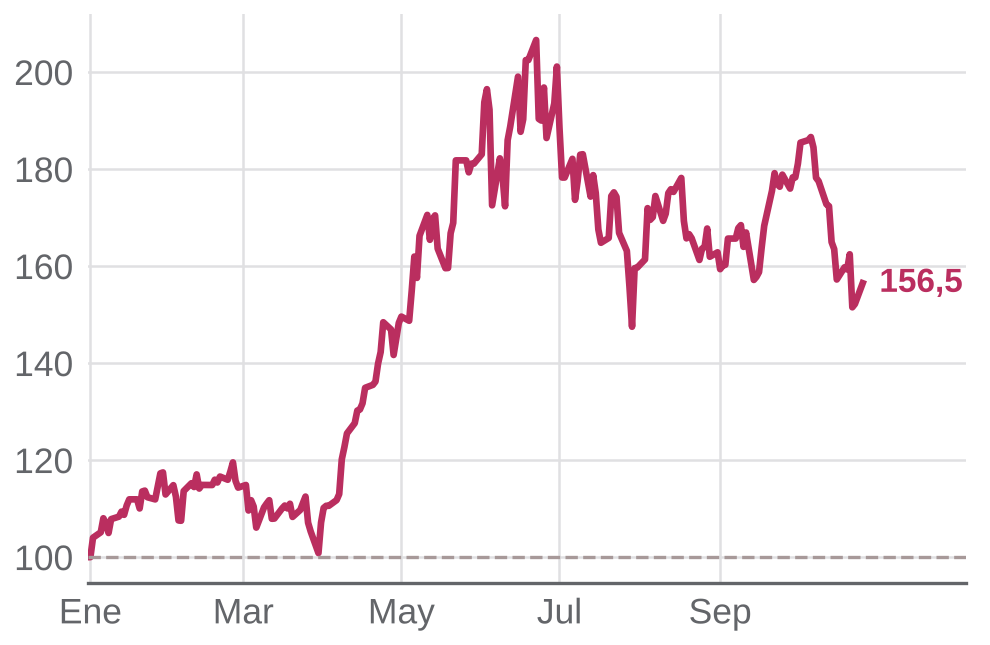
El trimestre se puede resumir en tres números. El bono del Tesoro de EE. UU. a diez años cerró el 26 de octubre en 4,99%, 83 pb por encima del fin de 2025, después de tocar 5,30% el 5 de octubre. El índice de semiconductores cae 24% desde su máximo del 22 de junio, aunque todavía sube 57% en el año. Y el Brent cotiza a USD 115,8 por barril, casi el doble de los USD 60,9 con los que finalizó 2025.
Los tres factores están conectados. La inteligencia artificial sostiene un crecimiento de las ganancias que no veíamos desde hace años. Las tasas limitan los múltiplos que el mercado está dispuesto a pagar por esas ganancias. Y el petróleo puede romper el equilibrio porque presiona a la vez sobre la inflación y el crecimiento.
Las tasas cobran por la vía real, no por las expectativas de inflación: de los 32 pb que cedió el bono a 10 años desde su máximo, 30 pb correspondieron a la tasa real. El crédito también empezó a reflejar mayor tensión. El estrés que en septiembre describimos como dispersión en la cola CCC ya se extendió al índice de alto rendimiento. Y el mercado empezó a ajustar el valor que asigna a la inteligencia artificial: desde junio el Kospi cae 40% y los semiconductores, 24%, mientras el S&P 500 sube 3%.
La Reserva Federal mantuvo la tasa el 28 de octubre, con dos votos a favor de subirla, y no cerró la puerta a diciembre. Preferimos cobrar carry en el tramo corto y en crédito seleccionado, evitar la duración y mantener una menor exposición a acciones.
TRES NÚMEROS DEL TRIMESTRE (al 26 de octubre de 2026)
RENDIMIENTO DEL TESORO A 10 AÑOS (en porcentaje)
ÍNDICE DE SEMICONDUCTORES (SOX) Base 100 = 31/12/2025
La Fed no anticipa
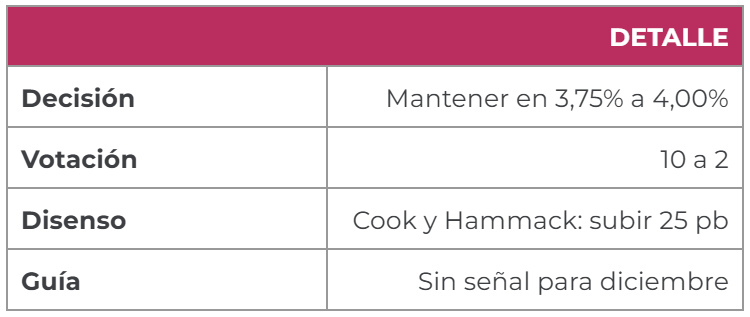
En septiembre adelantamos que la Fed subiría 25 pb en la reunión del 16 de septiembre, y así fue: el rango quedó entre 3,75% y 4,00%. El 28 de octubre mantuvo la tasa. La votación fue de 10 a 2: la gobernadora Lisa Cook y Beth Hammack, presidenta de la Fed de Cleveland, prefirieron aumentar otros 25 pb.
El comunicado reiteró el compromiso con la meta de inflación del 2%, pero no ofreció una señal clara sobre diciembre. Según indicó, la acumulación de información adicional ayudará al Comité a determinar la postura adecuada para asegurar un retorno oportuno de la inflación a la meta.
Leemos la decisión como una compra de tiempo. Desde junio, el comunicado no contiene guía prospectiva y, sin ella, cada reunión vuelve a ser un evento con precio propio. Eso explica buena parte de la volatilidad de las tasas en octubre. Que los dos votos disidentes hayan sido a favor de subir indica que la puerta sigue abierta: si el deflactor núcleo no cede y el petróleo se sostiene, diciembre queda en juego.
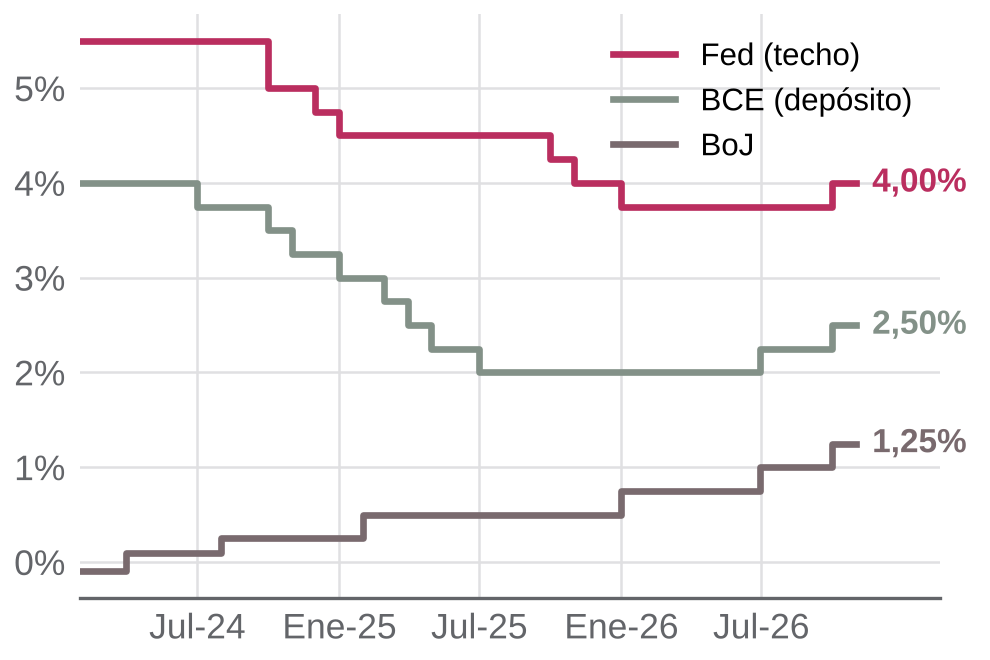
La Fed no está sola: el ciclo cambió de signo en 2026. Durante 2024 y 2025, la entidad llevó el techo de su rango de 5,50% a 3,75%, y el Banco Central Europeo, su tasa de depósito de 4,00% a 2,00%. Este año, el BCE subió dos veces, en junio y en septiembre, hasta 2,50%, y el Banco de Japón llegó a 1,25% en septiembre.
No todos suben por la misma razón. El BCE responde a un shock externo, con la inflación núcleo prácticamente en la meta. El Banco de Japón responde a un cambio estructural: una inflación que empieza a ser propia, con salarios y precios que se mueven después de décadas. La diferencia importa para las monedas y las curvas.
LA REUNIÓN DEL 28 DE OCTUBRE (FOMC)
TASAS DE POLÍTICA MONETARIA (en porcentaje, fin de mes)
Las tasas cobran
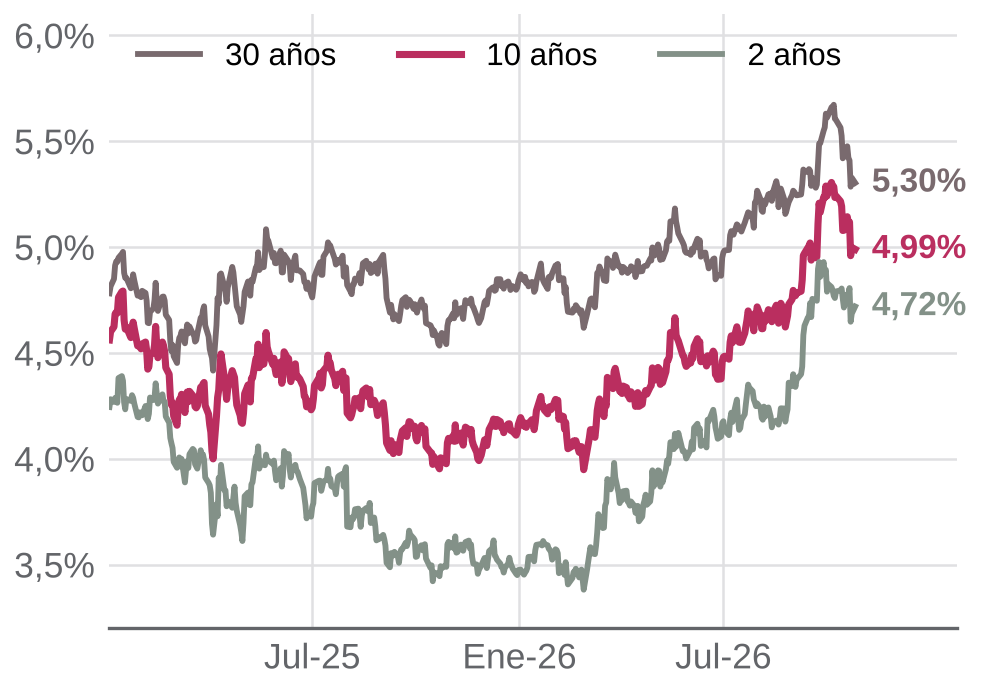
En lo que va del año, la tasa del bono a dos años subió 125 pb, de 3,47% a 4,72%; la del bono a diez años, 83 pb, de 4,16% a 4,99%; y la del bono a treinta años, 46 pb, de 4,84% a 5,30%. Este aumento estuvo liderado por el tramo corto, como suele ocurrir cuando la Fed pasa de recortar tasas a subirlas. Septiembre fue el mes del salto: el rendimiento a diez años terminó en 5,29% y el de treinta años, en 5,63%. El 5 de octubre, el rendimiento a diez años tocó 5,30% y, dos días después, el de treinta años llegó a 5,67%.
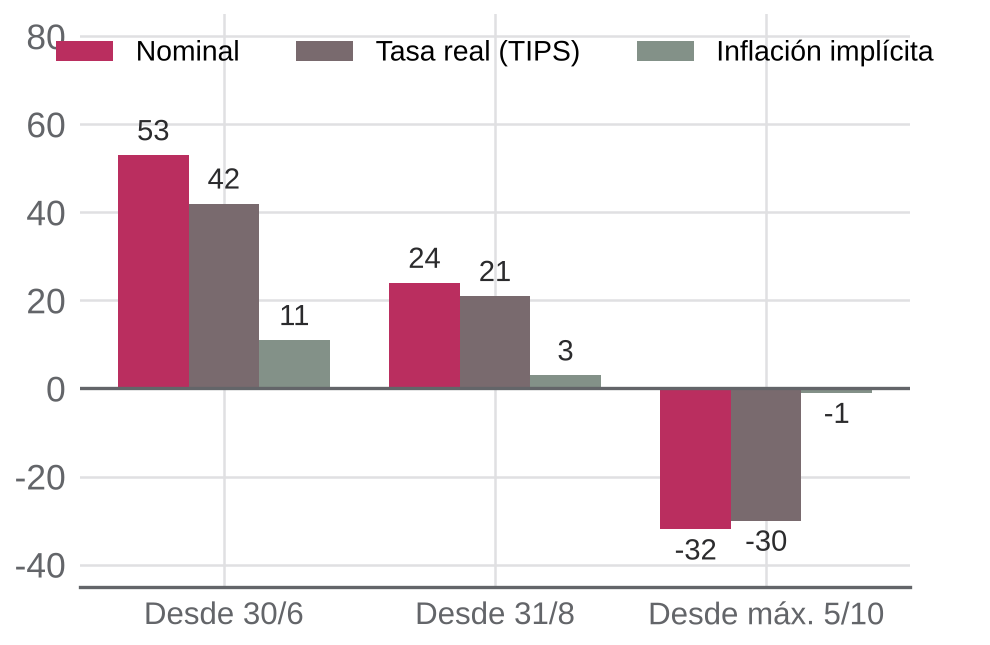
Desde ese máximo, el rendimiento a diez años cedió 32 pb y la composición es el dato del mes: 30 pb correspondieron a la tasa real y apenas 1 pb, a la inflación implícita. El mercado no redujo los rendimientos porque esperara menos inflación, sino porque empezó a descontar menos crecimiento.
Es el mismo mecanismo que describimos en septiembre, pero a la inversa. Desde fines de junio, de los 53 pb que subió el rendimiento a diez años, 42 pb correspondieron a la tasa real y 11 pb, a la inflación implícita. La inflación implícita está anclada; lo que se mueve es la compensación que exige el inversor por prestar a largo plazo.
Del lado de la oferta, el contexto no cambió. Con datos de agosto, el Tesoro acumulaba un déficit de USD 1,80 billones en diez meses del ejercicio, con intereses netos de USD 963.000 millones y un financiamiento cada vez más volcado a cupones. A eso se suma la deuda que emiten las grandes tecnológicas para financiar centros de datos. El anuncio de refinanciamiento de principios de noviembre dirá si aumentan los montos de las subastas de cupones, uno de los riesgos que fijamos en septiembre.
Por eso, el tramo largo todavía no nos parece atractivo, aun cerca del 5%. La tasa real alta es una buena noticia para quien tiene capital para invertir y una mala noticia para quien necesita tomarlo: los emisores de menor calidad son los primeros en sentirlo.
RENDIMIENTOS DEL TESORO (en porcentaje 2, 10 Y 30 años)
QUÉ MOVIÓ AL BONO A 10 AÑOS (variación en puntos base)
¿Volvió la cobertura?
Una de las preguntas que más nos hicieron este mes es si los bonos volvieron a funcionar como cobertura. Para un inversor, es la pregunta central, porque una cartera balanceada depende de que los bonos y las acciones no caigan juntos.
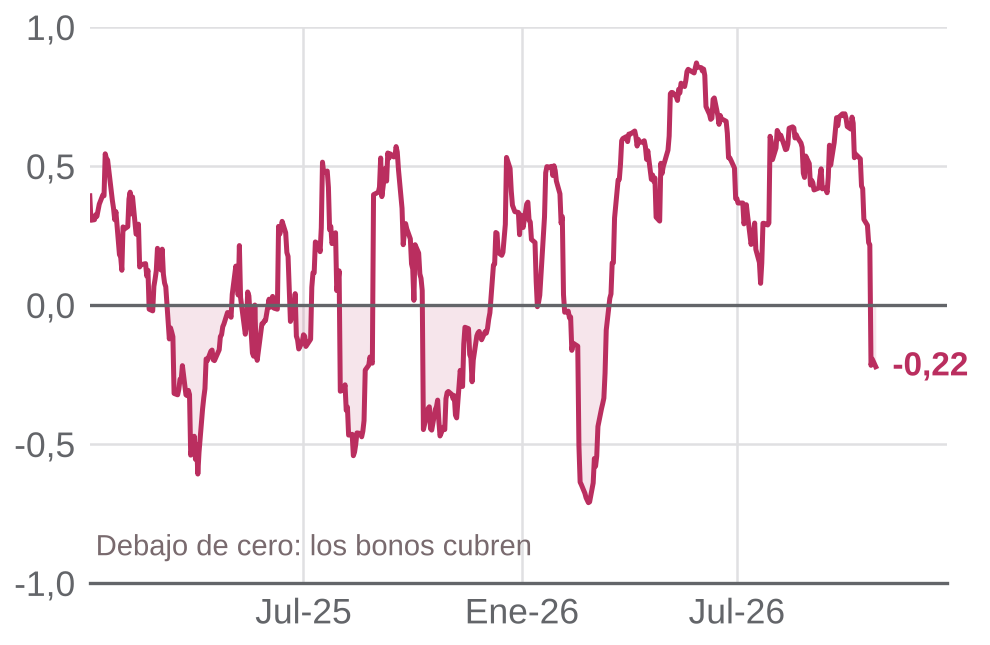
El gráfico muestra la correlación móvil de 20 días entre el S&P 500 y el precio del bono del Tesoro a diez años. Cuando la línea está por debajo de cero, los bonos suben cuando las acciones bajan, como se espera de una cobertura.
A fines de septiembre, la correlación estaba en 0,69: las acciones y los bonos caían juntos, como en 2022. Al 26 de octubre, se ubicaba en -0,22. El 22 de octubre, cuando el Nasdaq tuvo su peor día desde junio, la tasa del bono a diez años bajó 16 pb. Ese día, los bonos hicieron su trabajo.
¿Alcanza para cambiar la posición? Todavía no. Desde 2025 hubo cuatro episodios largos de correlación negativa, y ninguno se convirtió en un régimen: todos revirtieron. Además, una correlación de 20 días está muy influida por uno o dos días extremos. Para que la duración vuelva a ser una cobertura confiable, la inflación tiene que dejar de ser la preocupación dominante del mercado y, con el Brent en USD 116, eso todavía no ocurrió.
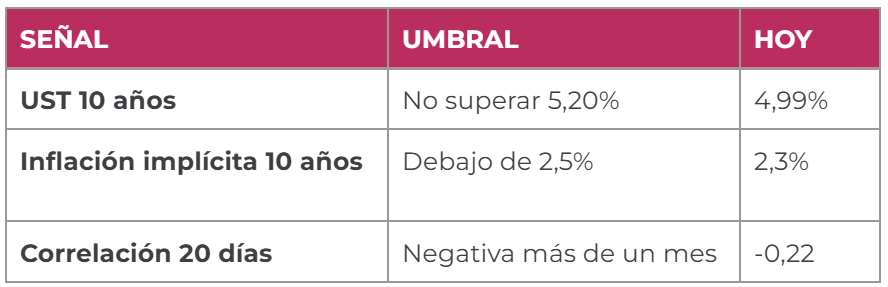
Vamos a seguir tres señales: 1) el rendimiento del bono a diez años no debe volver a superar el 5,20%; 2) la inflación implícita no debe subir hacia el 2,5%; y 3) la correlación debe mantenerse negativa durante más de un mes. Si se cumplen, revisaremos la duración. Mientras tanto, preferimos cobrar en la parte corta.
CORRELACIÓN ACCIONES Y BONOS S&P 500 contra precio del UST 10 años, 20 días
TRES SEÑALES PARA REVISAR LA DURACIÓN
Del CCC al índice
En septiembre describimos el crédito como un caso de dispersión: el índice de alto rendimiento estaba tranquilo y el estrés se concentraba en la cola de menor calidad. En octubre, esa dispersión empezó a contagiar al índice.
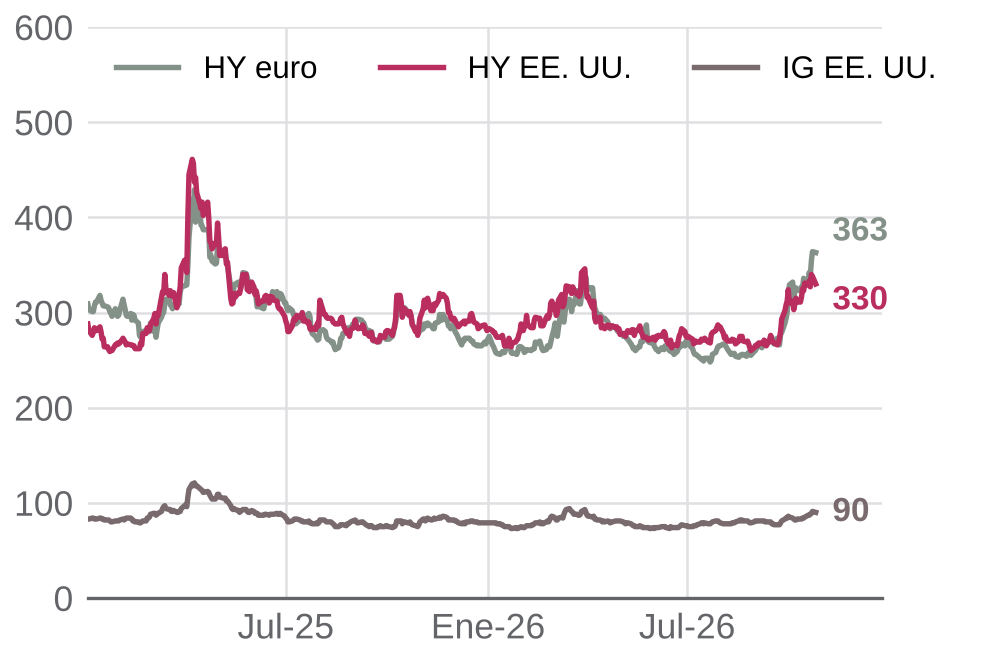
El índice de alto rendimiento de Estados Unidos cerró en 330 pb. Terminó 2025 en 281 pb, tocó un mínimo de 260 pb el 28 de agosto y superó los 300 pb el 28 de septiembre: son 70 pb de ampliación en dos meses. El alto rendimiento europeo se movió más, de 270 a 363 pb en el año. El grado inversor, en cambio, apenas se movió, de 79 a 90 pb, y el corporativo emergente pasó de 156 a 174 pb.
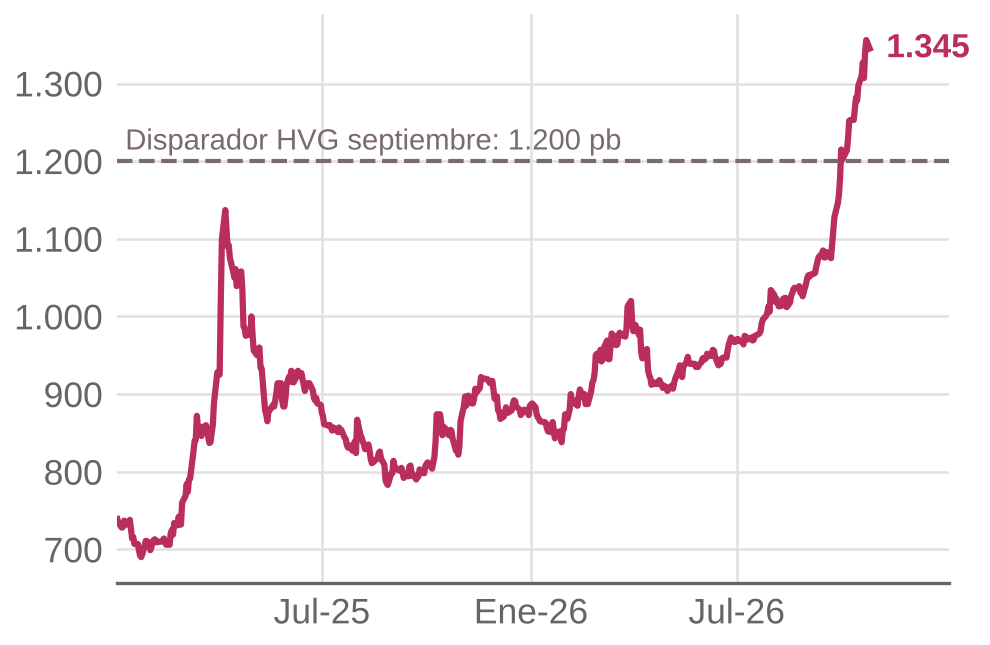
Lo más elocuente está en la cola. El segmento CCC pasó de 885 pb a fines de 2025 a 1.345 pb. Cruzó el umbral de 1.200 pb que fijamos como disparador el 1° de octubre, con el índice ya por encima de 300 pb. El riesgo se activó de una forma más amplia que la que habíamos planteado.
¿Por qué pasa esto? Porque las empresas de menor calidad son las más sensibles a las tasas reales altas, a los costos de energía y a un consumo que se desacelera. Son las primeras en sentir el dinero caro.
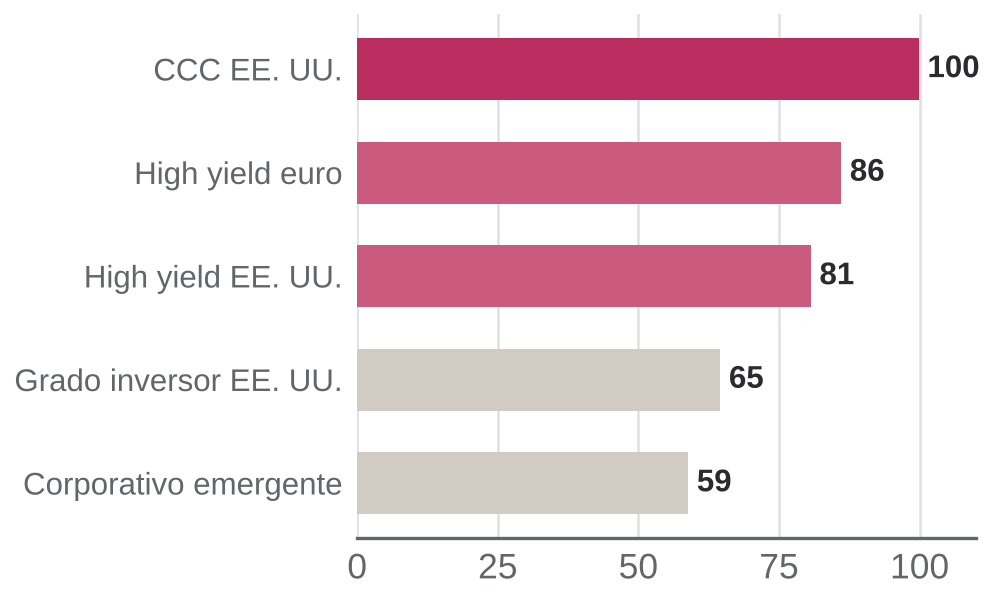
El mapa de percentiles ordena los segmentos según la posición de su diferencial actual respecto de los últimos tres años. El diferencial del CCC se ubica en el nivel más amplio del período. El alto rendimiento europeo está en el percentil 86 y el estadounidense, en el 81; el grado inversor, en el 65, y el corporativo emergente, en el 59. Tomamos tres años por la disponibilidad de la serie; con una historia más larga, el índice de alto rendimiento todavía estaría por debajo de su promedio. Se amplió, pero no está en niveles de crisis.
La implicancia es clara. El alto rendimiento vuelve a pagar por el riesgo, con rendimientos que rondan el 8%, pero hay que elegir. La calidad dentro del alto rendimiento importa más que nunca, y los segmentos de menor calidad no ofrecen una compensación suficiente.
DIFERENCIALES DE CRÉDITO (OAS en puntos base)
DIFERENCIAL CCC DE EE. UU. (OAS en puntos base)
MAPA DE DIFERENCIALES (Percentil del OAS actual desde octubre de 2023)
Estados Unidos: la general sube, la núcleo no
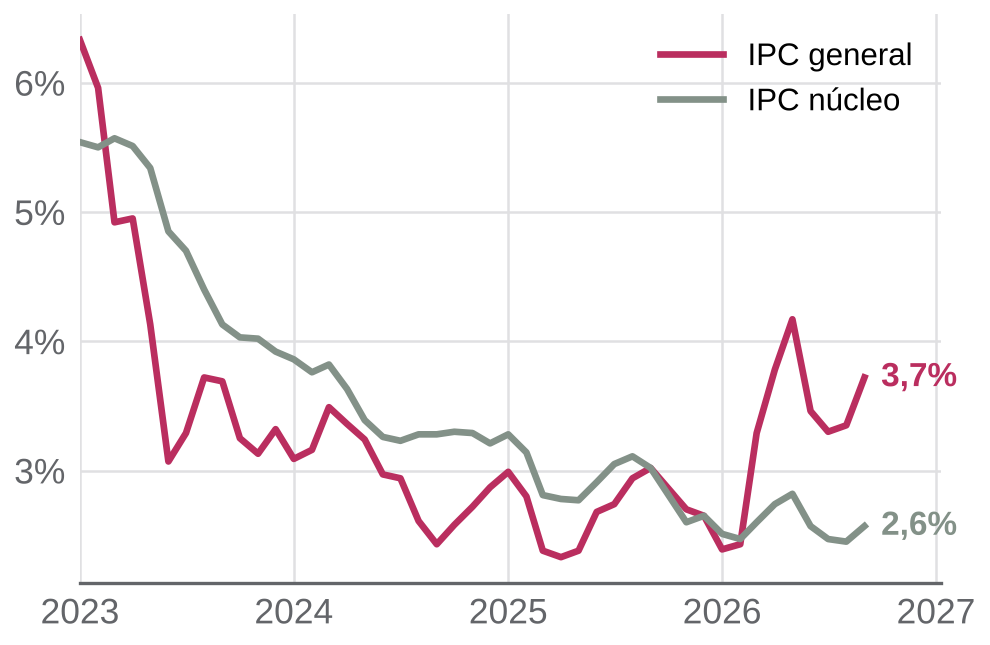
La inflación al consumidor de septiembre se ubicó en 3,7% interanual en la medición general y en 2,6% en la núcleo, que excluye alimentos y energía. Son 115 pb de diferencia, y esa brecha tiene nombre: petróleo. La inflación general se separó de la núcleo a partir de marzo, cuando el Brent saltó por el conflicto en Medio Oriente, y tocó el 4,2% en mayo. La núcleo, en cambio, se mantuvo prácticamente estable.
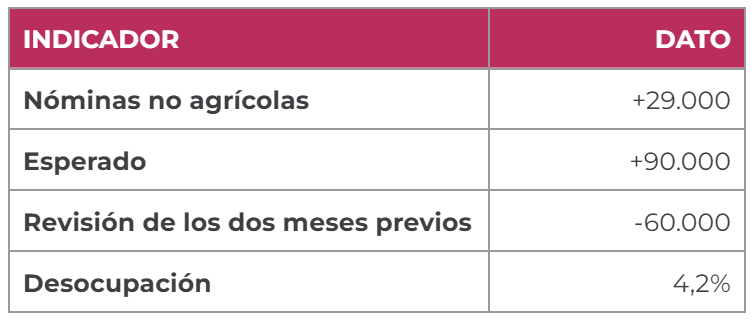
Del lado del empleo, la foto es la opuesta. Las nóminas de septiembre crecieron apenas 29.000 puestos, frente a los 90.000 esperados, y las de los dos meses previos se revisaron a la baja en 60.000. La desocupación subió al 4,2%. No es un mercado laboral que se esté rompiendo, pero sí uno que se está frenando.
Esto deja a la Fed en una posición incómoda. Su mandato se mide con el deflactor del consumo, que corre por encima de la meta, y su presidente fue explícito al afirmar que no tolerará una inflación por encima del objetivo. Pero está subiendo las tasas frente a un shock de oferta, algo que la política monetaria no puede corregir, al tiempo que el empleo se desacelera.
Para nosotros, ese es el principal riesgo macro de Estados Unidos: un error de política, es decir, apretar de más una economía que ya se enfría sola. Si el petróleo cede, la Fed tiene espacio para pausar. Si no cede, el costo lo va a pagar el crecimiento.
El dato del PBI del tercer trimestre se publicó el 29 de octubre. Fue de 3,4%, por encima de las expectativas, y el mercado lo recibió bien.
INFLACIÓN AL CONSUMIDOR DE EE. UU. (Variación interanual, en porcentaje)
MERCADO LABORAL (septiembre de 2026)
Europa importa inflación; Japón la genera
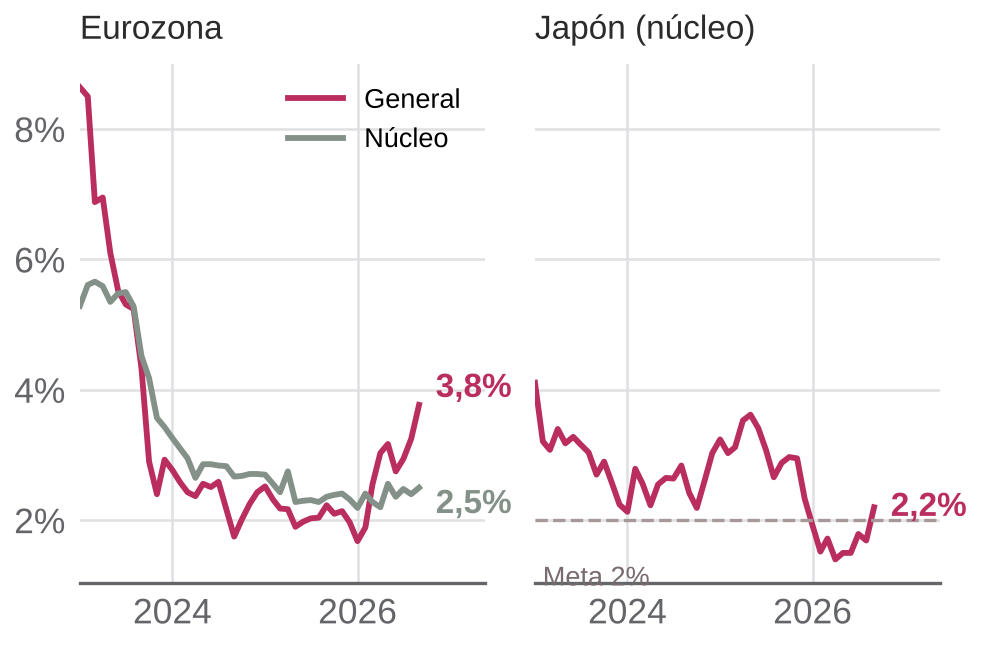
En la Eurozona, la inflación general llegó al 3,8% en septiembre, su nivel más alto desde septiembre de 2023, pero la núcleo se ubicó en 2,5%, prácticamente en la meta. Europa es importadora neta de energía, de modo que el shock petrolero impacta directo en los precios.
El BCE respondió subiendo la tasa de depósito dos veces este año, hasta el 2,50%. Es una decisión defendible desde la credibilidad, pero discutible desde el ciclo, porque sube las tasas con la inflación núcleo en la meta y una actividad que no acompaña.
En Japón, el caso es el inverso. La inflación núcleo volvió al 2,2% después de pasar buena parte del año por debajo de la meta, y el Banco de Japón llevó su tasa al 1,25% en septiembre. La normalización responde a una inflación que empieza a ser propia. El bono japonés a 30 años rinde cerca del 3,8%, cuando a fines de 2023 rendía 1,6%, y eso compite por el ahorro japonés que históricamente financió a otros mercados.
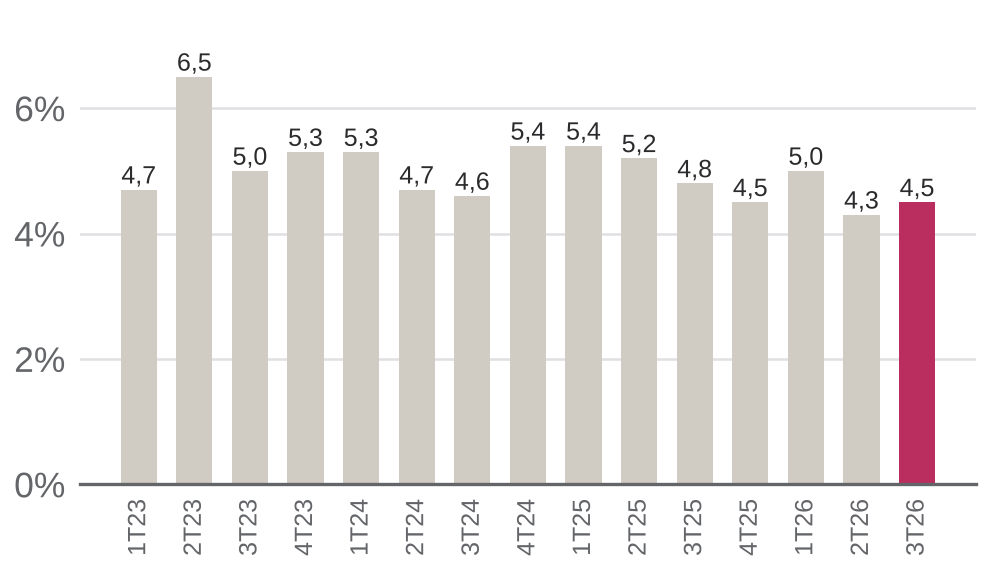
China creció 4,5% i.a. en el tercer trimestre, por encima de lo esperado y en línea con su meta. El motor fueron las exportaciones, sobre todo de tecnología. La demanda interna sigue débil: las ventas minoristas crecen 1,1%, la inversión fija cae 7,2% en lo que va del año y la inversión inmobiliaria, más de 20%. Es un crecimiento que depende del resto del mundo, en un momento de desaceleración global.
En el universo emergente, el petróleo y la política dividen las aguas. Los exportadores de energía se benefician de un Brent por encima de USD 110; los importadores, como India, sienten su impacto en la balanza externa y en la inflación. Y el 26 de octubre Brasil recordó que el riesgo político sigue vivo: tras la reelección de Lula, el Bovespa cayó 13,9% en un día y el real se depreció 8,8%. En emergentes no se puede invertir como si fueran una sola clase de activo. La selección por país pesa más que la asignación global.
INFLACIÓN EN LA EUROZONA Y JAPÓN (variación interanual, en porcentaje)
PBI DE CHINA (variación interanual trimestral, en porcentaje)
El petróleo: inflación hoy, recesión mañana
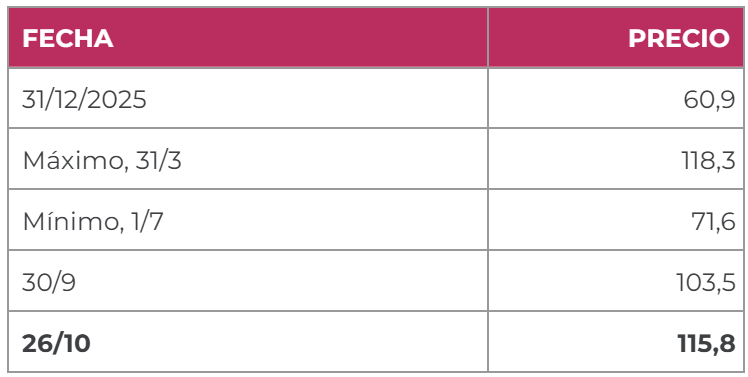
El petróleo es el factor que conecta todo lo anterior. El Brent cerró el 26 de octubre en USD 115,8 por barril, frente a los USD 60,9 de fines de 2025. Tuvo un primer salto en marzo, con la escalada del conflicto con Irán, y llegó a un máximo de USD 118,3 el 31 de marzo. A principios de julio había bajado a USD 71,6, y en octubre volvió a superar los USD 110 por los ataques contra Arabia Saudita y el temor a nuevas interrupciones de la oferta.
En septiembre fijamos un disparador para el riesgo energético: un Brent por encima de USD 105. Se superó. El petróleo es hoy el riesgo que más nos preocupa porque incide en ambos frentes.
En el corto plazo, presiona sobre la inflación: eleva la medición general, complica a los bancos centrales y mantiene las tasas altas. En el mediano plazo, aumenta el riesgo de recesión: funciona como un impuesto al consumo y a los márgenes de las empresas que no pueden trasladarlo a precios. Si los bancos centrales elevan las tasas al mismo tiempo que aumenta el precio del combustible, el ingreso disponible se reduce por ambas vías.
Para las carteras, esto significa dos cosas. Primero, tiene sentido protegerse contra la inflación de corto plazo y, por eso, sobreponderamos los bonos indexados de plazo corto. Segundo, un Brent sostenido en estos niveles es el escenario que más daño le haría a la tesis de ganancias de las acciones. Es el riesgo de cola que vamos a vigilar.
PRECIO DEL BRENT (USD por barril)
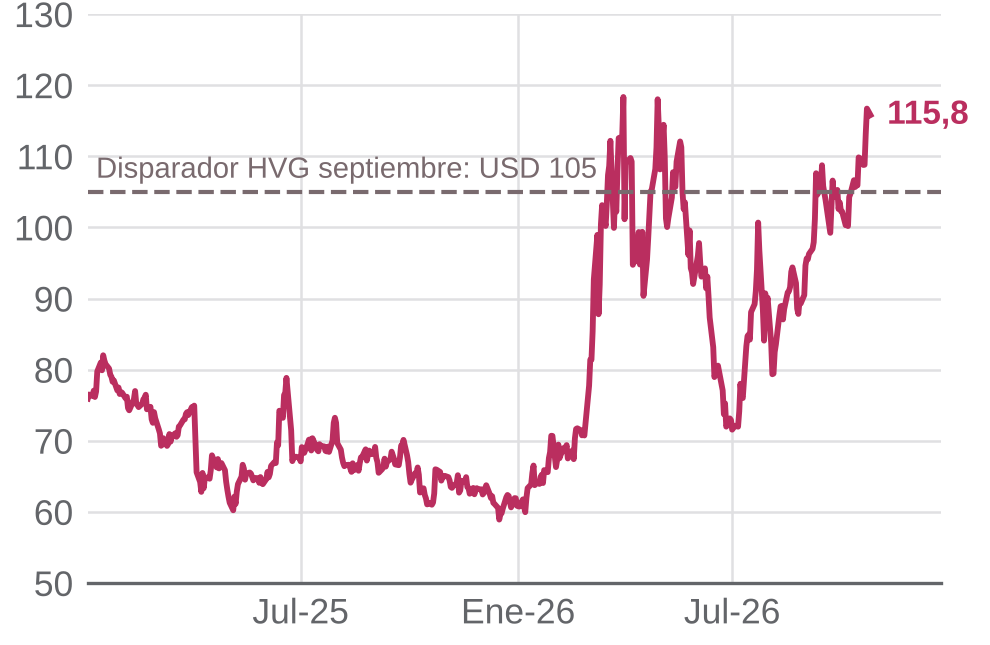
EL BRENT EN 2026 (USD por barril)
La IA paga
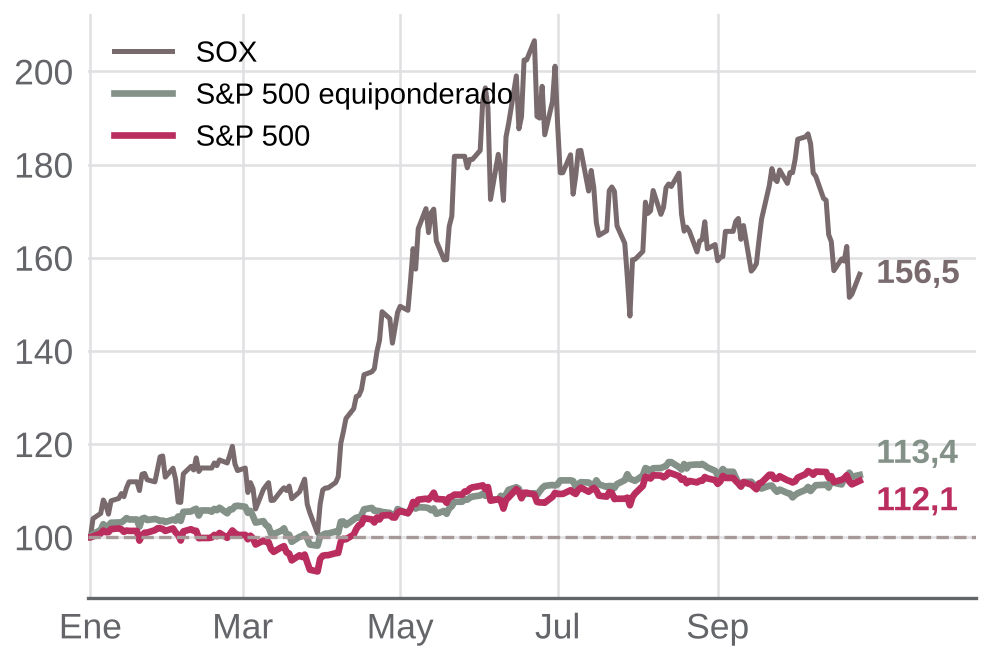
El S&P 500 sube 12,1% en el año. El dato que queremos destacar es que el índice equiponderado, que les da el mismo peso a todas las compañías, sube 13,4%. La compañía promedio le está ganando al índice ponderado por capitalización, una novedad respecto de los últimos años, en los que la suba se concentró en un puñado de grandes tecnológicas. El Nasdaq 100 registra un alza de 15,9% y los semiconductores, aun después de la corrección, 57%.
Las ganancias acompañan. Según el consenso que releva FactSet, las del S&P 500 crecerían cerca de 33% en 2026 y 16% en 2027, y para el cuarto trimestre se espera que las otras 493 compañías crezcan más que las siete grandes tecnológicas. El crecimiento se está ampliando, y un mercado cuya suba se apoya en una mayor amplitud es menos frágil que uno que depende de cinco o seis nombres.
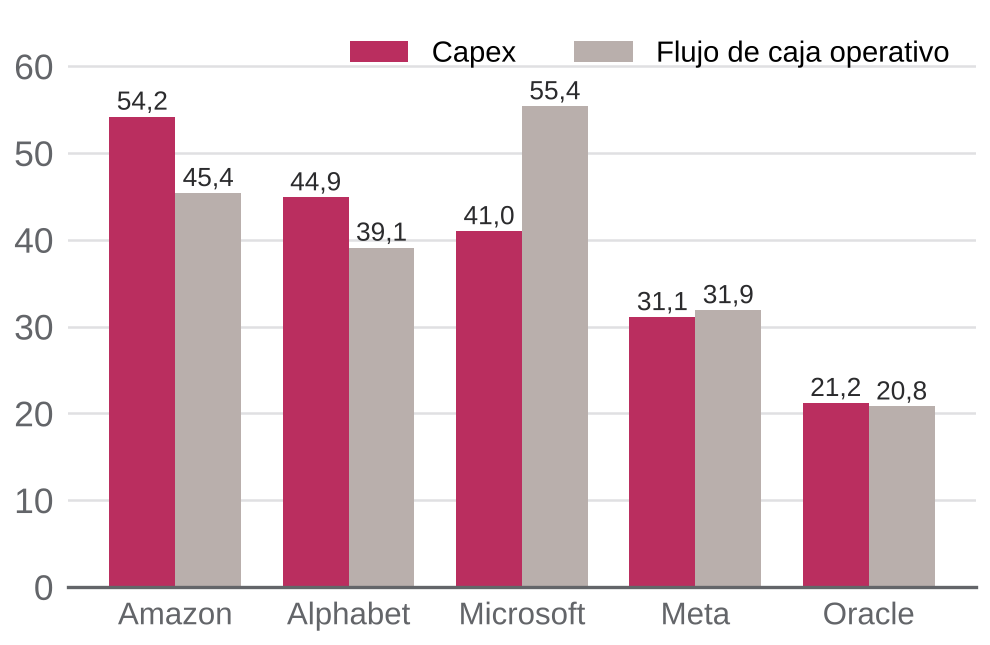
La pregunta es a qué costo. En el segundo trimestre, Amazon, Alphabet, Microsoft, Meta y Oracle invirtieron en conjunto USD 192.400 millones y generaron USD 192.600 millones de flujo de caja operativo: invierten prácticamente toda la caja que generan. Amazon y Alphabet invirtieron más de lo que generaron, Meta y Oracle quedaron prácticamente empatadas y solo Microsoft conserva un margen cómodo.
La diferencia se financia con deuda: en seis meses, la deuda financiera de las cinco pasó de USD 312.000 millones a USD 486.000 millones. Además, tienen contratos de leasing de centros de datos firmados y aún no iniciados por cerca de USD 1,1 billones, y parte de ese riesgo se está trasladando a terceros mediante garantías y vehículos fuera de balance, como mostramos en septiembre.
Nada de esto representa hoy un problema de solvencia; son emisores con balances muy sólidos. Pero cambia la pregunta que se hace el mercado: ya no es quién invierte más en inteligencia artificial, sino quién obtiene retorno sobre esa inversión.
ACCIONES DE EE. UU. EN 2026 (Base 100 = 31/12/2025)
CAPEX Y FLUJO DE CAJA OPERATIVO (En miles de millones de USD, 2Q26)
… y el mercado empieza a cobrar
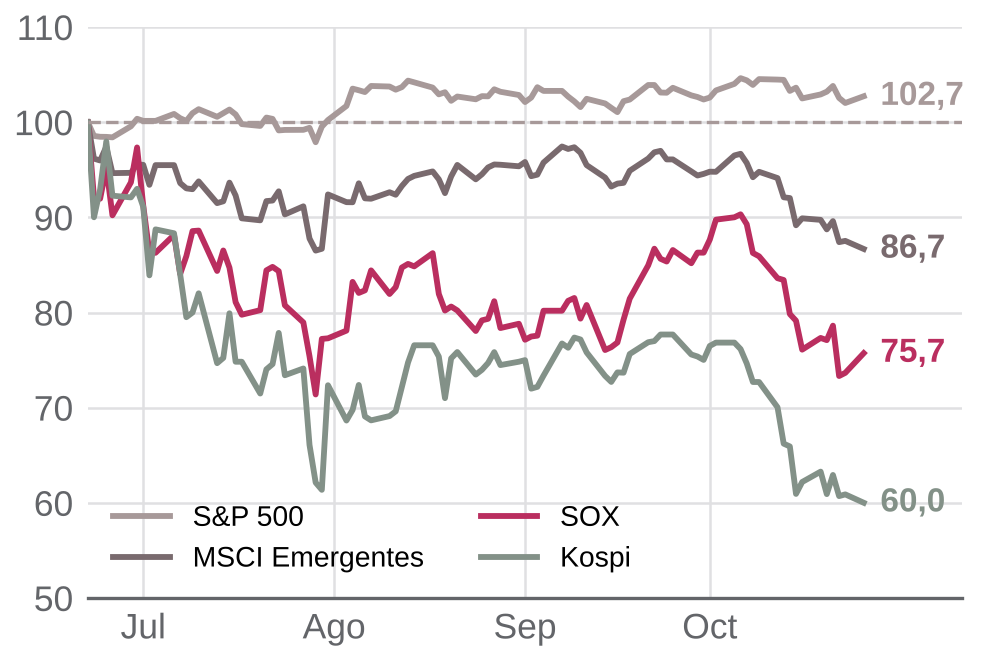
El mercado ya empezó a cobrarle a la inteligencia artificial. Desde el 22 de junio, cuando el índice de semiconductores alcanzó su máximo, el Kospi coreano cae 40%, los semiconductores 24% y el MSCI de emergentes 13%. El S&P 500, en cambio, sube 3%.
El ajuste se concentró en Corea y Taiwán porque son el corazón de la cadena de hardware vinculada a la inteligencia artificial: memorias, chips y equipamiento. Son los activos más expuestos a una revisión del ciclo de inversión. Cuando el mercado empieza a dudar del retorno del capex, los primeros en ajustar son sus proveedores.
Estados Unidos absorbió el golpe gracias a su diversificación sectorial: la rotación hacia el resto del índice compensó la caída de los semiconductores. La lección es que el riesgo de la inteligencia artificial no está solo en las grandes tecnológicas estadounidenses; está distribuido a lo largo de la cadena de valor y es más agudo donde la concentración sectorial es mayor. Hoy, una parte importante de un índice de emergentes es una apuesta a la cadena de semiconductores asiática.
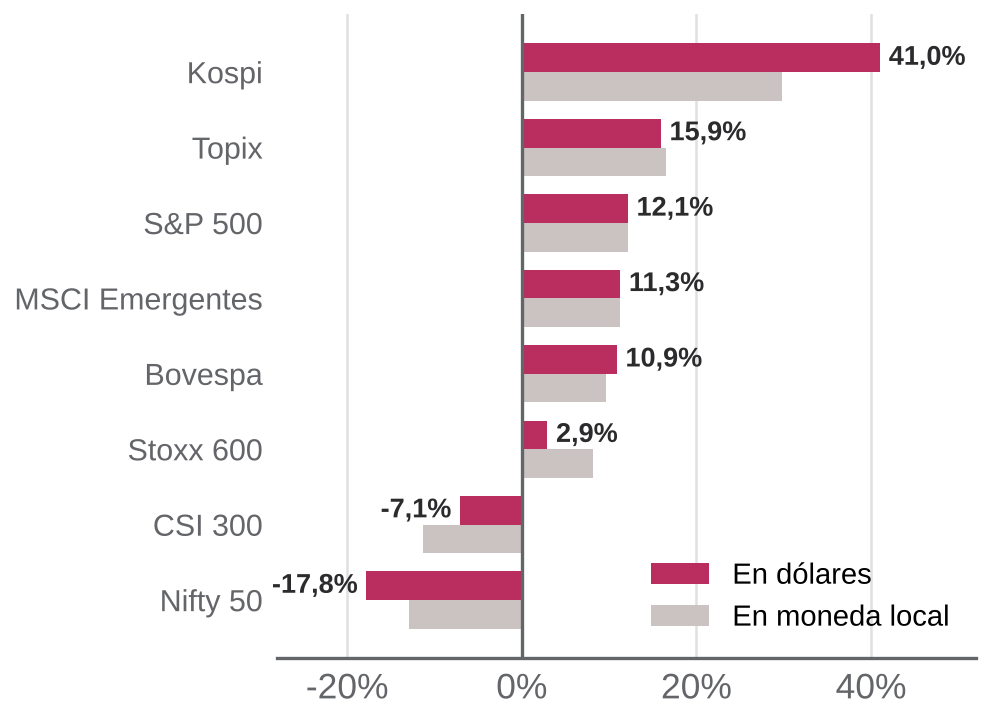
En dólares, la dispersión entre regiones es la mayor en años. El Kospi sube 41,0% en el año, aun después de caer 40% desde su máximo; el Topix, 15,9%, y el S&P 500, 12,1%. Los emergentes ganan 11,3% y el Bovespa, después del 26 de octubre, 10,9%. El Stoxx 600 se alza 8,2% en euros, pero solo 2,9% en dólares. Abajo están China, con una caída de 7,1%, e India, con una de 17,8%.
India es el caso más claro del impacto del petróleo: es una gran importadora de energía, con salidas de capital extranjero en el primer semestre y su moneda se depreció. Este año, la elección de región y de país explicó más el retorno que la decisión de cuánto invertir en acciones, y en un mundo de dólar firme y petróleo caro, la moneda y la balanza energética pesan tanto como las ganancias.
EL AJUSTE DESDE JUNIO (Base 100 = 22/6/2026)
RETORNO EN EL AÑO (en porcentaje)
Perspectivas
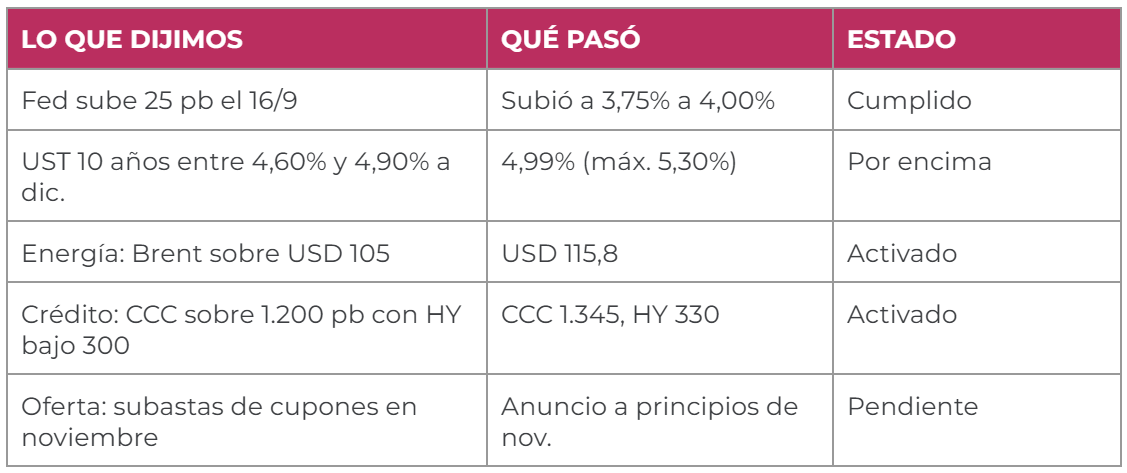
Corresponde empezar por la reconciliación. Acertamos en la dirección de la política monetaria: la Fed subió 25 pb el 16 de septiembre, como esperábamos. Nos quedamos cortos con las tasas largas: anticipamos que el rendimiento del bono a diez años estaría entre 4,60% y 4,90% en diciembre, y hoy está en 4,99%, después de tocar 5,30%. Y subestimamos la velocidad del shock petrolero y del deterioro del crédito: los dos disparadores que fijamos se activaron.
Nuestro escenario base es que la Fed vuelva a subir 25 pb el 9 de diciembre, aunque con una probabilidad menor que la que asignábamos antes de la reunión de octubre. Bajo ese supuesto, vemos el rendimiento del bono a diez años entre 5% y 5,3% en diciembre. No esperamos que la duración vuelva a funcionar como cobertura mientras la inflación siga siendo la principal preocupación.
Seguimos cuatro riesgos. El riesgo energético ya se activó: un Brent sostenido en estos niveles puede convertir la inflación de hoy en la recesión de mañana. El riesgo de crédito también se activó, y queremos ver si el estrés del alto rendimiento se queda en la cola o avanza hacia los emisores de mejor calidad. El riesgo de oferta es el anuncio de refinanciamiento del Tesoro de principios de noviembre. El cuarto es el de las ganancias que reporten las empresas. Con expectativas exigentes, pueden ser un catalizador de movimientos en las cotizaciones.
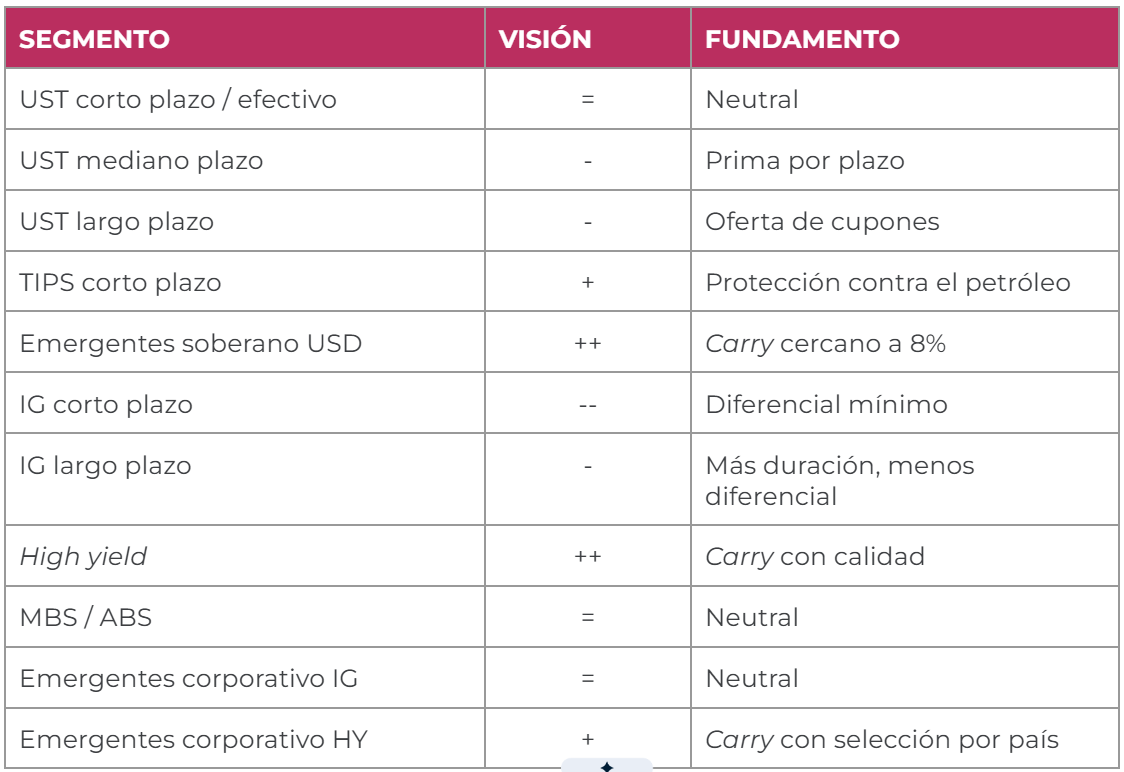
El resultado se resume en una frase: cobrar carry y no pagar duración. Subponderamos duración porque, aun con el rendimiento del bono a diez años en 5%, la prima real sigue volátil, la oferta del Tesoro no cede y la correlación con las acciones todavía no es confiable. Sobreponderamos el alto rendimiento y la deuda soberana emergente porque ofrecen rendimientos cercanos al 8%, y dentro de esos segmentos preferimos la calidad. Los bonos indexados de corto plazo son una protección barata contra el petróleo. Subponderamos acciones porque las valuaciones son exigentes ante tasas reales altas y el mercado ya empezó a cobrar el capex de la inteligencia artificial. Y mantenemos el oro como cobertura geopolítica: su función en la cartera no es rendir, sino proteger en los escenarios de cola.
Respecto de septiembre, hay dos cambios relevantes. El alto rendimiento pasa de neutral a una fuerte sobreponderación y las acciones fuera de Estados Unidos dejan de estar sobreponderadas. Esta posición será revisada por el Comité de Inversiones para el primer trimestre de 2027.
QUÉ DIJIMOS Y QUÉ PASÓ (HVG de septiembre contra el 26 de octubre)
POSICIONAMIENTO SUGERIDO (asignación de activos)

RENTA FIJA