

En síntesis
Septiembre fue un mes malo para los activos de riesgo a nivel global. La suba de los rendimientos del Tesoro de Estados Unidos, explicada en su mayor parte por tasa real, y un petróleo que se sostiene entre USD 90 y 100 por barril endurecieron las condiciones financieras. Argentina sintió el golpe más que sus pares de calificación: el riesgo país volvió a superar los 600 pb y el mercado internacional de deuda quedó cerrado para el Tesoro.
En lo local, la actividad perdió impulso. Esperamos caídas en el segundo y el tercer trimestre, lo que configuraría una recesión técnica, y las proyecciones de crecimiento para 2026 bajaron de 3% a la zona de 1,7%-1,9%. La confianza en el gobierno, en cambio, se mantiene por encima de la de las dos gestiones anteriores que buscaron la reelección, en el mismo mes de mandato.
Con el financiamiento externo cerrado, la compra de reservas del BCRA pasa a ser la variable central: sostiene la capacidad de pago de la deuda en dólares y es la principal fuente de creación de pesos. En la curva de pesos, las licitaciones dejaron de colocar vencimientos más allá del fin del actual mandato y la TAMAR encontró un piso. Creemos que el mercado se pasó de pesimista con la inflación implícita, por lo que rotamos de bonos CER a tasa fija. En dólares, priorizamos instrumentos que vencen dentro de la presidencia actual.
Contexto internacional
Suba de tasas afuera. Todos los tramos de la curva del Tesoro subieron en el año, con buena parte del movimiento concentrado en septiembre: el bono a 10 años pasó de 4,15% a 5,26% y el de 30 años, de 4,83% a 5,59%. La mayor parte de la suba corresponde a tasa real. En el tramo de 5 años, de unos 135 pb de suba, 109 pb son tasa real y 26 pb expectativa de inflación. El lado positivo es que las expectativas de inflación siguen ancladas y el dólar mantiene su rol de moneda de resguardo. El negativo es que sube el precio del dinero, y eso pesa sobre el riesgo país.
Petróleo. Archivamos el escenario en el que la suba del crudo iba a ser pasajera y pasamos a trabajar con precios de la energía más altos, en torno a USD 90-100 por barril. Para Argentina tiene un doble efecto: favorece el desarrollo de Vaca Muerta y la atracción de inversiones, pero complica el plan desinflacionario, la principal bandera que el gobierno va a exhibir el año próximo.
Argentina frente a sus pares. Con la misma calificación B- de S&P, la curva soberana en dólares rinde por encima de Ecuador, El Salvador, Nigeria, Egipto, Pakistán, Ghana, Camerún y Angola. A los factores externos se suman los temas internos, en especial el calendario electoral: cualquier viento de frente nos impacta un poco más.
Actividad
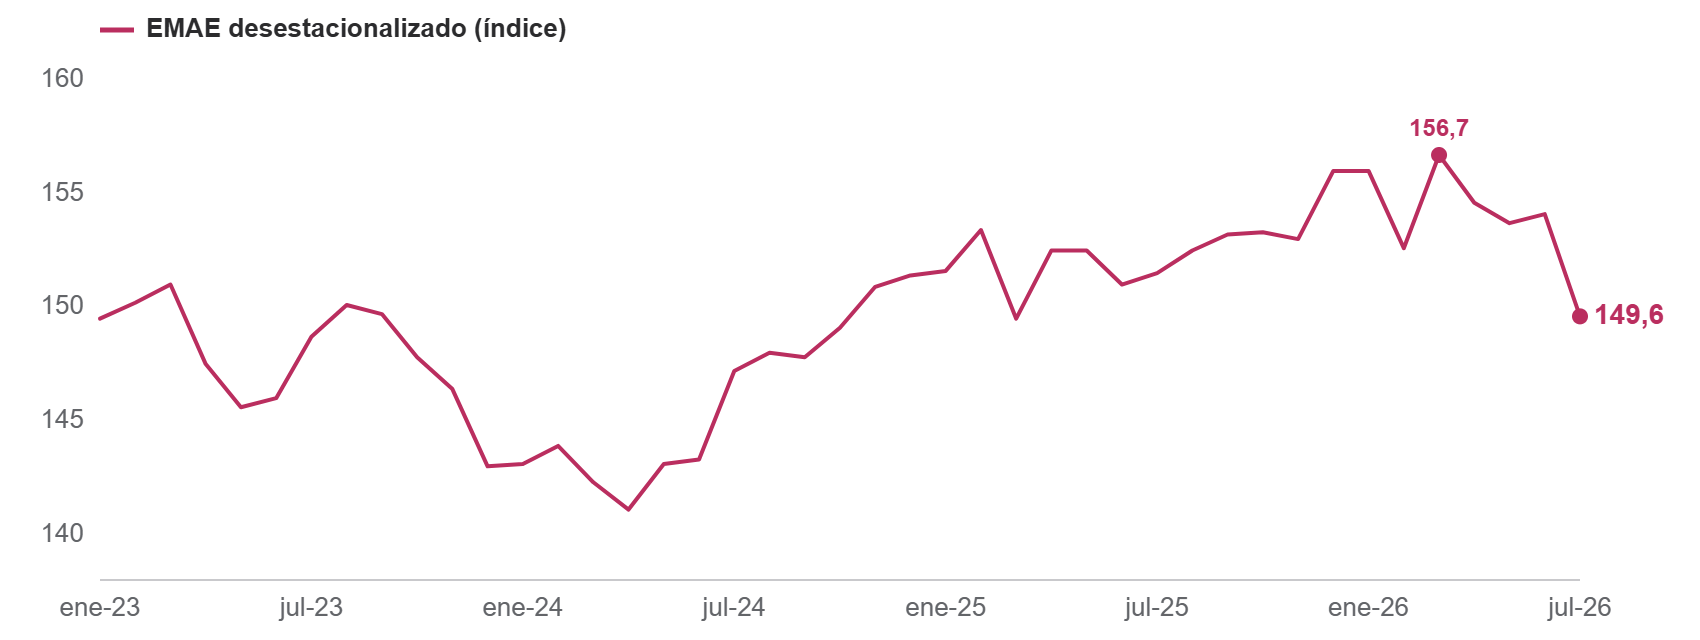
Desaceleración. Nuestra tesis es que una Argentina que crece le da más margen y más expectativa de continuidad a las políticas actuales. Por eso seguimos de cerca el nivel de actividad, y lo que vemos es que el crecimiento de 2025 se quedó sin combustible. Sectores de mucho peso, como construcción, comercio e industria, no logran despegar. El EMAE desestacionalizado se ubicó en julio en 149,6 puntos, 4,5% por debajo del máximo de marzo.
Recesión técnica. Esperamos que el segundo y el tercer trimestre muestren caídas. Dos trimestres negativos consecutivos configuran una recesión técnica, que no equivale a una recesión como las que conocemos. En el año se sigue esperando crecimiento, pero las previsiones van a la baja: arrancamos 2026 en 3% y hoy las ubicamos ligeramente por debajo de 2%, entre 1,7% y 1,9%. Las más pesimistas están en 1,5%. Menos crecimiento puede afectar las probabilidades electorales del oficialismo, y creemos que eso ya se está poniendo en precios.
Estimador mensual de actividad económica · índice desestacionalizado
Confianza en el gobierno
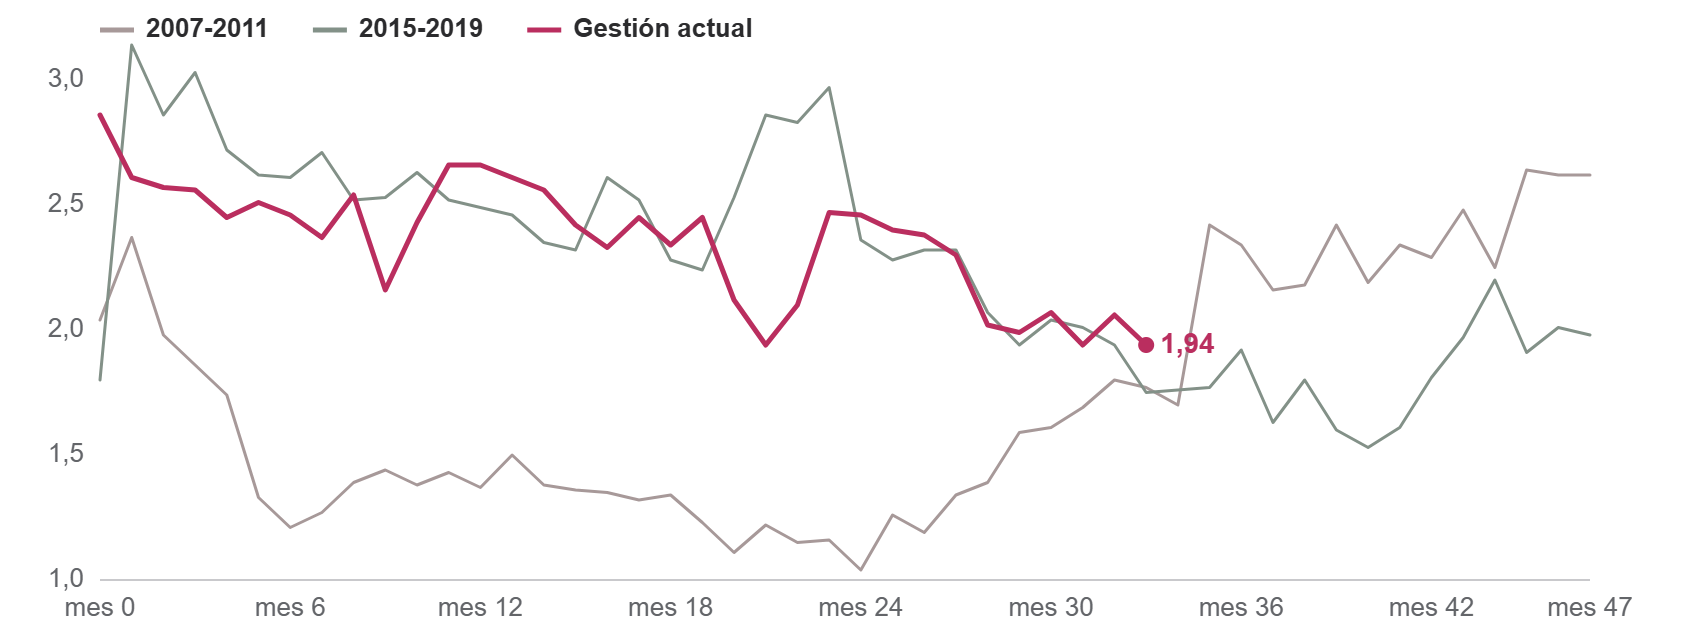
Un colchón. El Índice de Confianza en el Gobierno suele anticipar con bastante fidelidad el desempeño del oficialismo en la primera vuelta. En el mes 33 de gestión marca 1,94, por encima de la gestión 2007-2011 (1,77), que logró la reelección, y de la gestión 2015-2019 (1,75), que no la consiguió, en el mismo punto del mandato. En ambos casos el índice tendió a subir al acercarse la elección, aunque eso no garantizó el resultado. Falta bastante para los comicios: por ahora el indicador funciona como un colchón y no es motivo de alarma.
Índice de Confianza en el Gobierno · por mes de gestión
Dólares: riesgo país y reservas
El mercado, cerrado. El riesgo país arrancó el año en torno a 550 pb. Las tres mejoras de calificación, de Fitch, S&P y Moody's, lo llevaron por debajo de 450 pb, el nivel que consideramos de mercado abierto para colocaciones, con un mínimo de 402 pb en julio. Tener esa ventana abierta da aire: ante una escasez de dólares, el Tesoro puede colocar deuda y usar esos fondos para renovar vencimientos.
Desde la mejora de Moody's a B3 el indicador encontró un piso y empezó a subir, con el petróleo en alza y la Reserva Federal subiendo su tasa en septiembre. Esperamos al menos una suba más en lo que queda del año, probablemente en la última reunión. Tras el máximo de 648 pb a comienzos de octubre, ayudaron a descomprimir el resultado de las elecciones en Brasil, en las que el gobierno se involucró, y las declaraciones del secretario del Tesoro de Estados Unidos, Scott Bessent, sobre la posibilidad de activar el swap y volver a comprar pesos en el año electoral. Hoy está en 595 pb.
Aun así, con este nivel el mercado sigue cerrado. Esto importa para 2027: el programa en dólares del equipo económico preveía colocaciones por al menos USD 5.000 M, algo difícil de lograr con este riesgo país. Vamos a seguir de cerca las fuentes alternativas de financiamiento que empiezan a surgir.
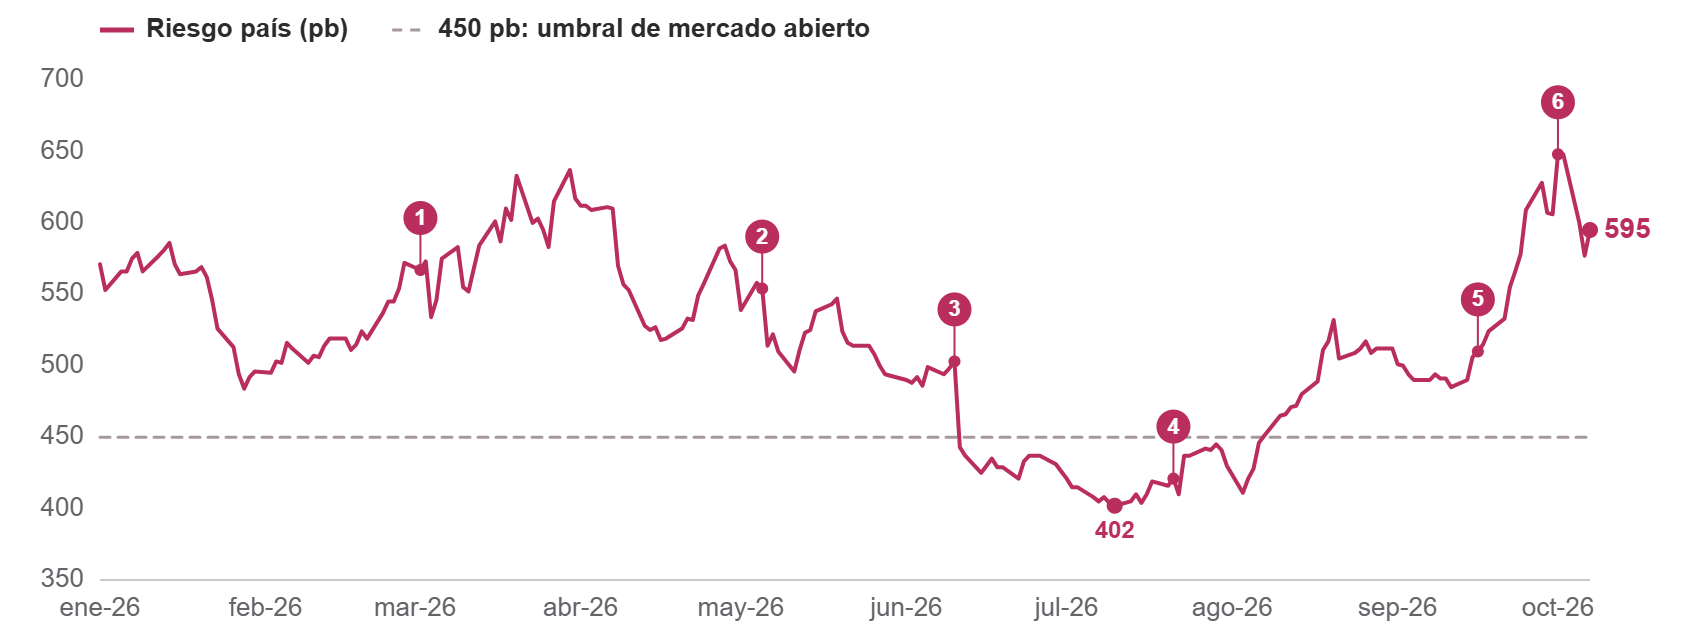
Referencias:
1. Guerra EEUU–Irán
2. Fitch: CCC+ → B-
3. S&P: CCC+ → B-
4. Moody's: Caa1 → B3
5. FED sube 25 pb (3,75%–4%)
6. Elecciones Brasil, declaraciones de Bessent
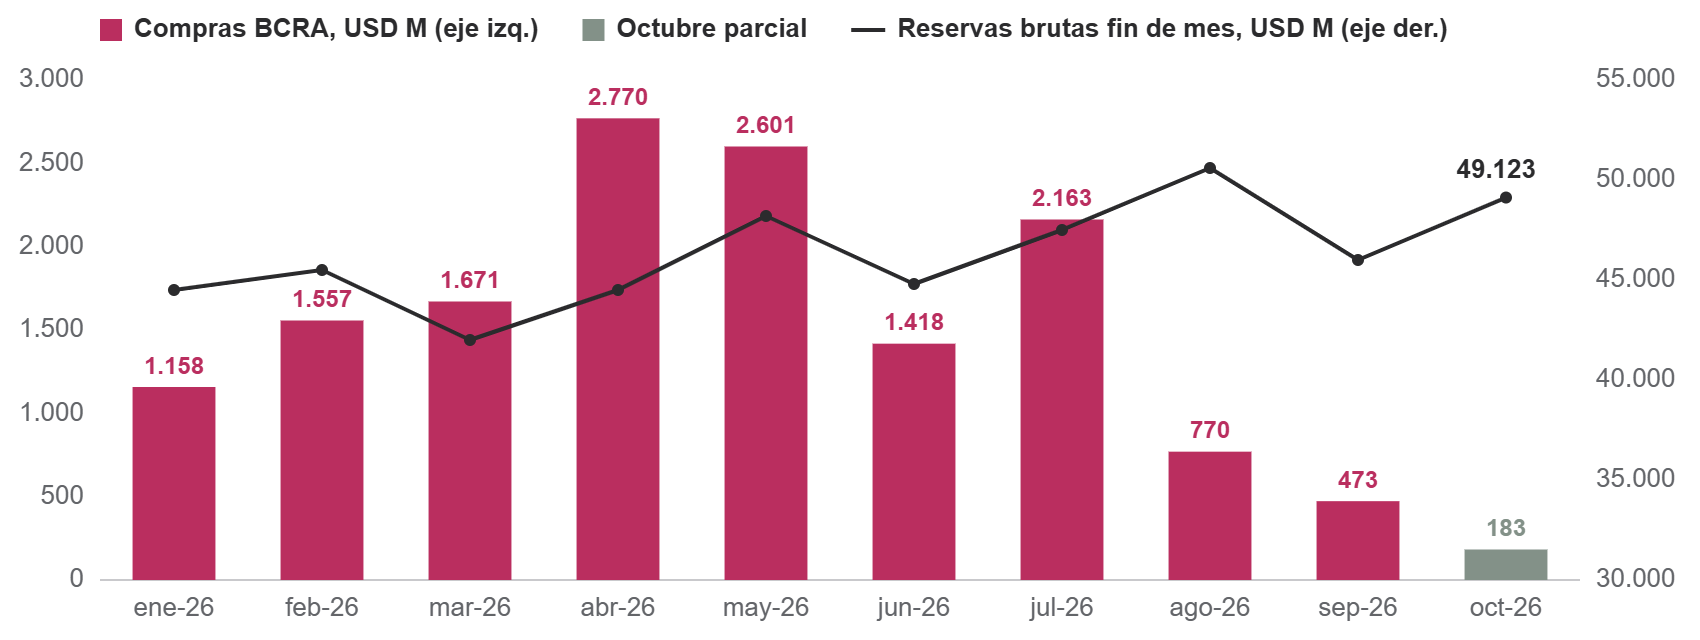
Reservas, el motor. Con el camino de la deuda cerrado, ponemos el foco en las compras del BCRA. Se moderaron desde julio: USD 770 M en agosto, 473 M en septiembre y 225 M en lo que va de octubre. Estamos atravesando la parte más seca del año. Esperamos que la estacionalidad se revierta levemente en los últimos meses y que las compras retomen impulso en el primer cuatrimestre de 2027. Un factor que venía jugando a favor, la liquidación de colocaciones internacionales de empresas y provincias, probablemente se modere con este nivel de tasas.
Las reservas brutas suman USD 49.123 M. Su acumulación cumple dos funciones: le muestra al acreedor que su bono tiene más chances de ser repagado y es el motor de la creación de pesos para el cierre de 2026 y el primer semestre de 2027.
Tasas forward
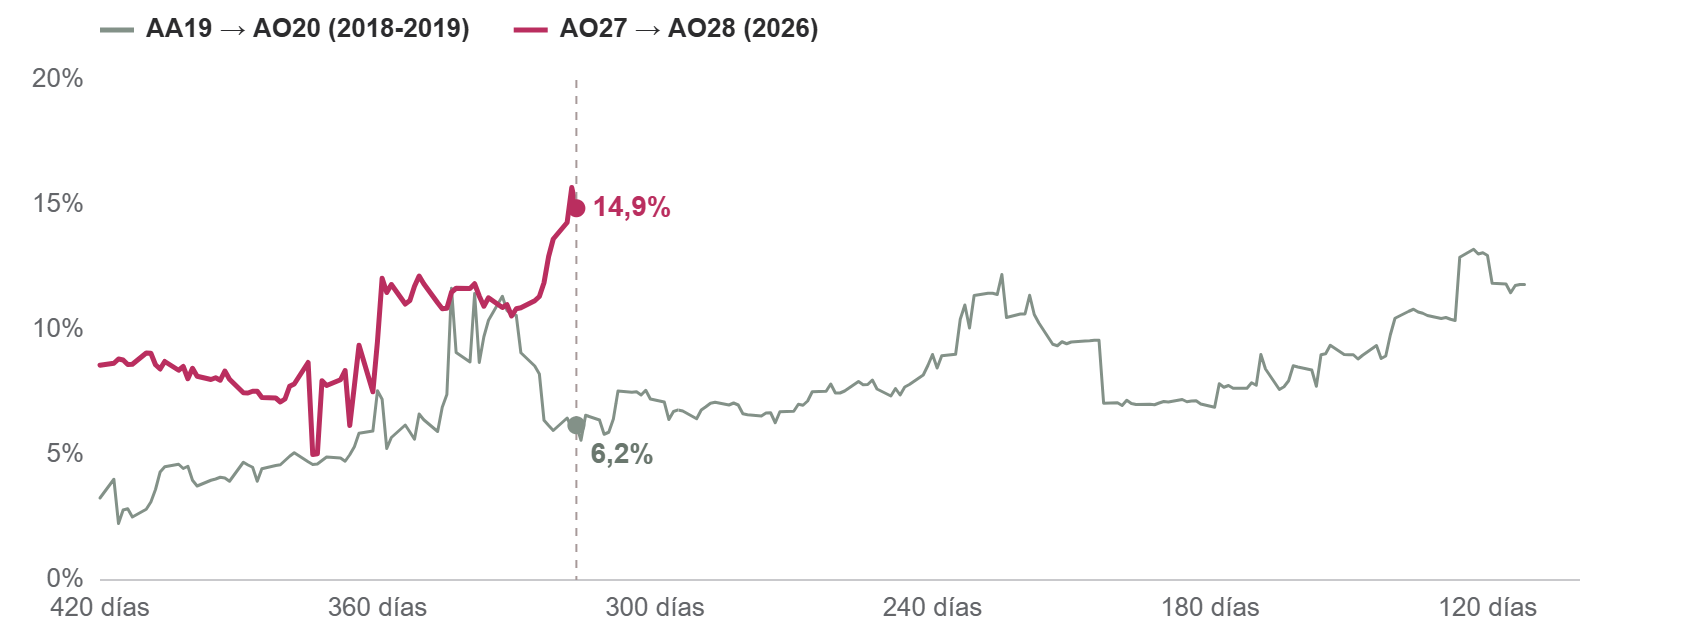
El riesgo electoral, en precios. Para medir el riesgo electoral usamos la tasa forward: comparamos lo que rinde un bono que vence en este mandato con la tasa a la que habría que reinvertir para igualar el rendimiento de un bono que vence en el próximo. Neta de la tasa libre de riesgo, la forward entre AO27 y AO28 está en 14,9% a 317 días de la elección, contra 6,2% en el ciclo 2018-2019 a igual distancia. Si le sumamos la tasa libre de riesgo, de alrededor de 4,5%, la forward queda en torno a 18%-19%.
Los marcos cambiario, fiscal y político son distintos, igual que el comportamiento del Congreso y el nivel de polarización. Pero el mercado le exige más tasa a este período y el proceso electoral entró en los precios mucho antes que en el ciclo anterior, lo que deja con rendimientos altos a los bonos que vencen en el próximo mandato. El premio para quien se anime a cruzar el período electoral y tenga razón puede ser bueno. Por ahora, dada la reacción que vimos en septiembre, nuestro foco está en instrumentos de corto plazo, que toleraron muy bien la volatilidad.
Tasa forward implícita, neta de la tasa libre de riesgo · días a la elección
Pesos: licitaciones y TAMAR
El circuito. El esquema actual implica un nivel de tasas exigente y volátil, que sube en los momentos de tensión cambiaria. El gobierno controla la base monetaria y busca mantenerla estable, de modo que la única fuente de creación de dinero sea la compra de dólares del BCRA. Si el BCRA compra más dólares, crea más pesos, que se aplican a la compra de títulos o a la economía: dinamizan la actividad o bajan las tasas de interés. Ese es el circuito positivo. Hoy estamos en compras bajas del BCRA.
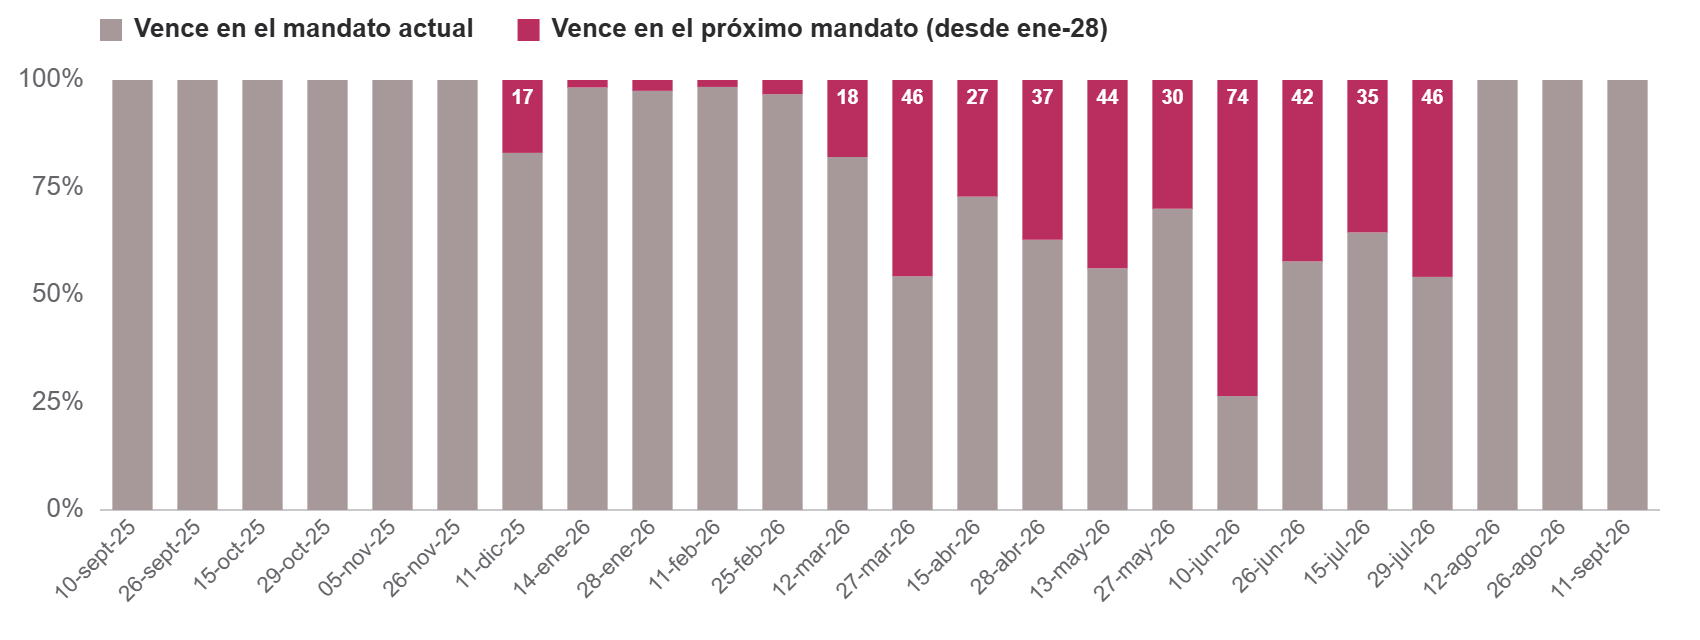
Vencimientos que se apilan. En cada licitación seguimos cuánto porcentaje se adjudica con vencimiento en el próximo mandato, a partir de enero de 2028. Entre marzo y julio se colocó en ese tramo entre 18% y 74% de lo adjudicado. Desde agosto, todo vence dentro del mandato actual: con las tasas de hoy, al gobierno le cuesta validar vencimientos largos. El riesgo es que esos vencimientos se renueven a tres meses y se apilen con los que ya vencían en ese plazo. El rollover sigue alto y el gobierno está dispuesto a pagar tasa en el tramo corto, pero es un riesgo para las tasas cortas que monitoreamos, y que se complica si el BCRA no compra dólares.
Licitaciones del Tesoro: adjudicado según vencimiento · % del total
Un piso para la TAMAR. La TAMAR bajó de 41,5% a 23,44% en doce meses, pero encontró un piso que le cuesta romper. Para perforarlo hace falta una baja de la inflación, que hoy muestra resistencia: septiembre marcó un aumento de 1,9% m/m.
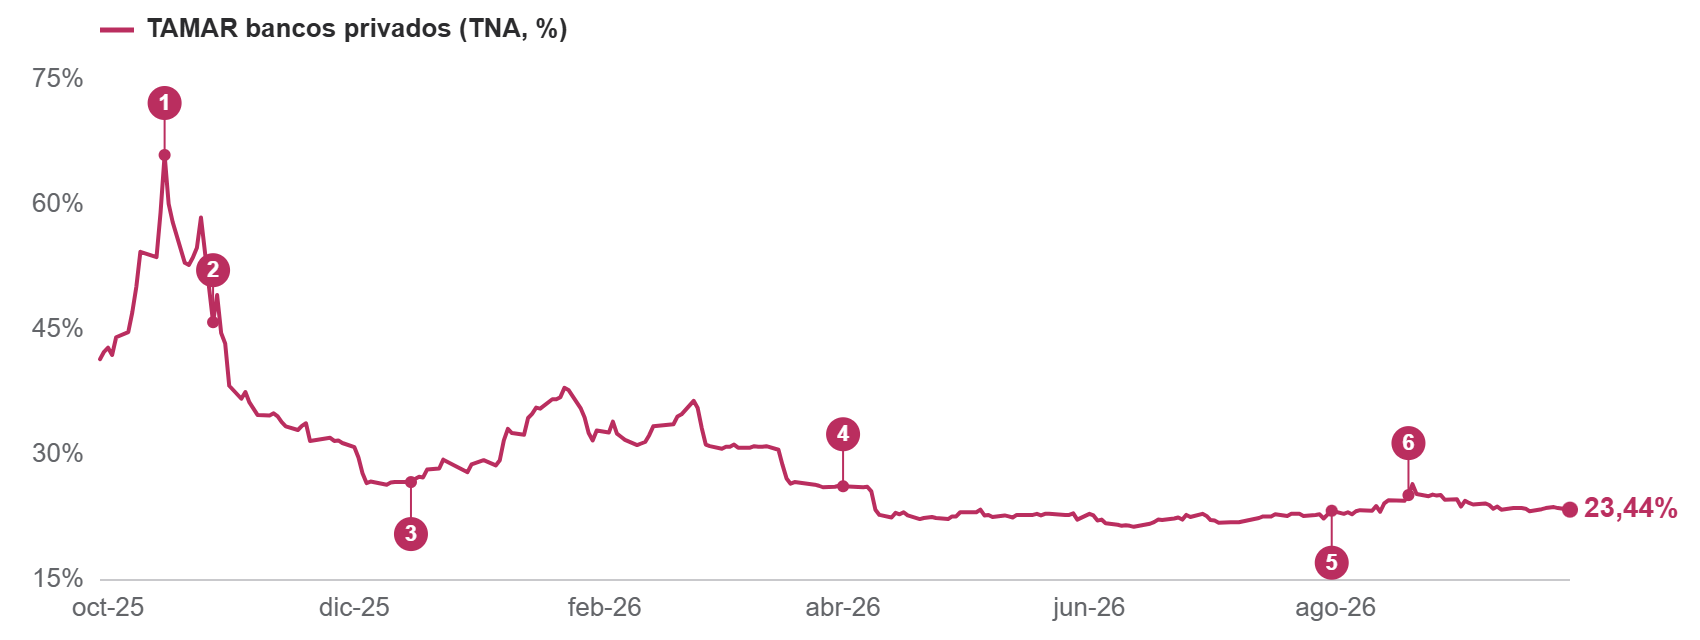
Referencias:
1. Pico preelectoral: suba de encajes y tasas convalidadas en licitaciones
2. Elecciones legislativas 26-oct: descompresión de tasas
3. BCRA anuncia nuevo esquema monetario-cambiario 2026
4. Fin del encaje transitorio de +5 p.p. (vence 31-mar)
5. Absorción de pesos del Tesoro: caución salta a 42%
6. Dólar cerca de $1.500: Gobierno lo contiene y suben tasas
Inflación implícita. El IPC de septiembre fue 1,9%. La curva descuenta 1,99% para octubre y 1,86% mensual desde noviembre. Creemos que el mercado se pasó de pesimista y que la inflación puede venir levemente por debajo de esos números. Por eso rotamos la recomendación de bonos CER a tasa fija, que vemos más baratos frente a la inflación implícita.
Recomendaciones
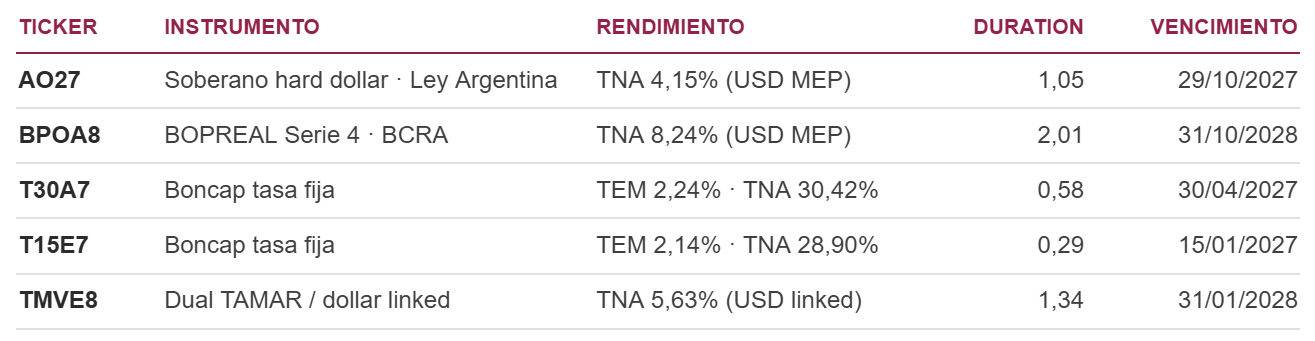
En dólares. Nuestro público es mayormente conservador, por lo que seguimos recomendando el AO27: paga cupones todos los meses y vence en su totalidad entre la primera vuelta y el posible balotaje, antes del cambio de mandato. Para quien quiera extender los vencimientos, el BOPREAL Serie 4, con vencimiento en 2028: es un poco menos líquido, pero es riesgo Banco Central y asumimos que se va a pagar más allá de quién gobierne. Para los perfiles más arriesgados hay estrategias con bonos más largos, que desarrollamos en el informe de Justina Gedikian Soberanos: qué bono conviene en cada escenario electoral.
En pesos. Pasamos a tasa fija con el T30A7 y el T15E7, que rinden en torno a 2,2% y 2,1% mensual, frente a inflaciones que deberían ubicarse en 1,8% o menos hacia esos vencimientos. Para quien quiera empezar a posicionarse cruzando el período electoral, recomendamos el dual TAMAR / dollar-linked: paga el máximo entre la TAMAR y la depreciación del tipo de cambio, y hoy tiene activada la pata TAMAR. Ofrece un rendimiento en dólares relativamente asegurado y sirve tanto a ahorristas como a tesorerías que buscan cobertura cambiaria.
Soberanos
Bonos subsoberanos
El desplazamiento de 80 pb de la curva de rendimientos de los bonos corporativos norteamericanos con calificación B desde agosto a la fecha, generado por la suba de los rendimientos de los bonos del Tesoro estadounidense, ha provocado un revalúo en el precio de los activos de renta fija locales, dejando interesantes oportunidades para tener en cuenta en el segmento subsoberano.
Más allá del riesgo electoral que deberán atravesar los activos de riesgo locales en 2027, existen emisores de muy buen character que han accedido recientemente al mercado en busca de refinanciamiento y ofrecen una buena relación riesgo-retorno.
En el tramo corto se destacan el NDT25 (bono no garantizado de Neuquén, con un rendimiento del 8,05% y MD de 1,56), el bono de Córdoba CO27D (MD de 1,4, yield del 9,3% y lámina mínima de 150.000 nominales) y el bono de Salta SA24D (MD de 0,6 y yield del 8,8%).
En el tramo medio, el NDG34 (Neuquén, MD de 5,1 y yield del 8,5%), el SFD34 (Santa Fe, yield del 9,26% y MD de 4,8), los bonos de Córdoba CO32 y CO35, que ofrecen rendimientos cercanos al 10%, y, por último, el recientemente emitido SJO35 de San Juan (yield del 10,2% y MD de 5,4).
San Juan terminará recaudando USD 300 M anuales a partir de 2031 en concepto de regalías provenientes de proyectos mineros ya aprobados por el RIGI y de proyectos vigentes, bajo escenarios conservadores de precios del cobre, la plata y el oro. Esto equivale al 50% del importe del bono emitido, mientras que la provincia contaba con una posición de caja neta de deuda de USD 138 M antes de dicha emisión.
Acciones
El índice Merval en dólares cotiza en niveles de USD 1.767, con un riesgo país de 622 pb, en un mercado apático a pesar de los buenos balances registrados en el 2Q26.
Seguimos viendo oportunidades en VIST y PAMP dentro del sector energético, ALUA y TXAR en materias primas y BYMA como empresa vinculada al sector financiero. Aún falta identificar un catalizador que permita despertar el valor de dichos activos, dado el desafiante contexto internacional. Esperamos que los balances que se conocerán a partir de fines de octubre comiencen a impulsar la demanda, considerando los ratios a los que cotizan las empresas locales.
Vista presentará sus resultados del 3Q26 el 28 de octubre, para los que esperamos ingresos por ventas de USD 1.150 M (+62,7% YoY), EBITDA de USD 790 M (+67,3% YoY) y utilidades netas de USD 300 M (-4,7% YoY). Un precio de realización esperado levemente inferior al registrado en el 2Q26 (USD 84 vs. USD 89,5 por barril) y un aumento de la producción hasta un promedio diario de 162.000 BOED (+3,8% QoQ) generarían resultados similares a los del trimestre anterior. La empresa cerrará 2026 alcanzando los 170.000 BOED y, dada la curva de futuros del Brent, con valores superiores a USD 85 por barril, estimamos que están dadas las condiciones para que Vista genere un EBITDA de entre USD 3.300 M y USD 3.500 M en 2027, frente a una capitalización bursátil actual de USD 7.700 M. Recordemos que Equinor recibió 6.223.220 ADS de Vista, representativos de acciones serie A. El precio pactado fue de USD 52,2 por ADS, lo que equivale a unos USD 325 M. La operación se cerró el 7 de mayo de 2026. El período de lock-up establecido en el contrato es de seis meses, por lo que Equinor podría desprenderse de las acciones a partir del 7 de noviembre. Por otra parte, VIST está ejecutando un programa de recompra de acciones por USD 150 M, del que queda un saldo aproximado de USD 55 M.
El mercado comienza a mostrar interés en Ternium Argentina (TXAR), que se encamina a cerrar el año con utilidades netas cercanas a USD 500 M, mientras que la empresa vale solo USD 1.360 M, descontando su posición de caja. Los nuevos aranceles fijados en México a la importación de acero laminado proveniente de China y Vietnam deberían favorecer las utilidades derivadas de la participación del 28,7% en TX México, que llegaron a USD 741 M en 2021. Bajo escenarios conservadores y considerando la inauguración del EAF de 2,5 M de toneladas anuales en Pesquería, estimamos que TX México podría generar en el ejercicio 2027 ingresos por ventas, EBITDA y utilidades netas de USD 9.500 M, USD 1.850 M y USD 900 M, respectivamente, de los cuales corresponderían a TXAR USD 260 M. Este resultado podría llegar a duplicarse en caso de que una resolución favorable para México en el marco del nuevo USMCA acerque los precios del acero laminado de EE. UU. a los de México.
Ya hemos mencionado que PAMP presentó un excelente 2Q26 a pesar de la cobertura (hedge) sobre el petróleo, sin la cual el precio promedio de venta del barril habría sido de USD 91 y no de los USD 58,8 registrados. Esa cobertura seguramente implicará un aumento del capital de trabajo en el 3Q26, dada la suba del precio del Brent y de sus contratos de futuros. Sin embargo, los motores de crecimiento de largo plazo que le permitirían alcanzar un EBITDA de USD 2.800 M en 2030 (vs. USD 1.300 M actuales) y un flujo de caja libre anual cercano a entre USD 1.500 M y USD 2.000 M nos llevan a ser optimistas, dada su capitalización bursátil de USD 4.300 M. Southern Energy (6 M de m³/día, equivalentes a un EBITDA anual de aproximadamente USD 150 M), Fertilizar Pampa (EBITDA anual de USD 650 M más USD 90 M por venta de gas), Rincón de Aranda (EBITDA anual de USD 600 M operando a 45.000 BOED y con un precio del Brent de USD 70 por barril), la integración vertical en generación (EBITDA anual de USD 50 M a USD 75 M por Genelba y otras operaciones) y las participaciones en TRAN y TGSU2 son los factores que permitirán alcanzar este potencial a futuro.