

Por qué duda el mercado
Las cuentas fiscales y externas cierran, pero la actividad no termina de despegar y el crédito sigue sin traccionar. Este desgaste comienza a reflejarse también en la confianza en el Gobierno, que volvió a los mínimos de la gestión, aunque se mantiene en niveles altos frente a otros mandatos. Este escenario ayuda a entender por qué los vencimientos posteriores a 2027 vienen cotizando con algo más de prima.
En “Bonos argentinos: ¿qué escenario electoral descuentan para 2027?” anticipábamos que el riesgo país difícilmente se comprimiría mientras no se despejara la incógnita electoral y que el AO27 era la forma más clara de no tomar posición sobre el resultado. Desde entonces, lejos de comprimirse, el riesgo país volvió a subir. Una parte se explica por el alza de las tasas de los bonos del Tesoro de EE. UU., que golpeó a toda la deuda emergente, aunque el castigo sobre Argentina fue mayor.
Dónde estamos
Con el riesgo país en 599 pb, los Globales rinden, en promedio, 7,4% en el tramo corto y 10,9% en el largo, mientras que los Bonares alcanzan rendimientos de 9,5% y 12,2%, respectivamente. La prima por ley local supera los 100 pb a lo largo de toda la curva, una brecha amplia para bonos que pagan los mismos flujos.
El tramo corto permite advertir dónde se concentra la incertidumbre. El AO27, que vence antes del cambio de mandato, rinde 3,8%, en tanto que el AO28 alcanza una tasa de 11,1%. Un año más de plazo, pero del otro lado de la elección, implica un costo superior a 700 pb.
Cómo lo medimos
Tomamos como horizonte mediados de enero de 2028, cuando el resultado electoral ya estaría definido y se habría realizado el primer pago del próximo mandato. Suponemos que ese pago se concretará independientemente de quién gane, porque tendrá lugar apenas un mes después de la asunción.
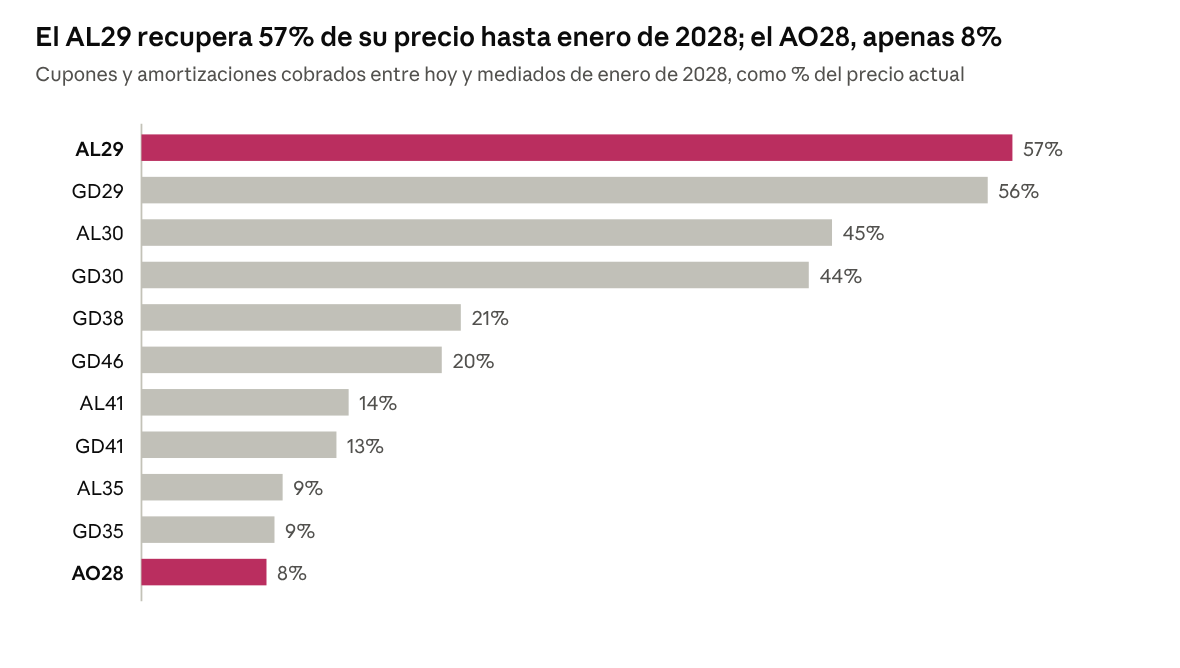
El retorno de cada bono tiene dos componentes. Uno corresponde a los cupones y las amortizaciones que se cobran hasta esa fecha, que no dependen del escenario. El otro surge del precio al que podría venderse, que sí depende de la curva que construya el mercado. No reinvertimos los cobros intermedios.
Lo cobrado antes de 2028 pesa muy distinto según el bono, y explica buena parte de cómo se defiende cada uno cuando el escenario se complica.
El peso de lo cobrado antes de 2028 varía considerablemente según el bono y explica buena parte de la capacidad de cada uno para defenderse cuando el escenario se complica.
Tres escenarios, tres curvas
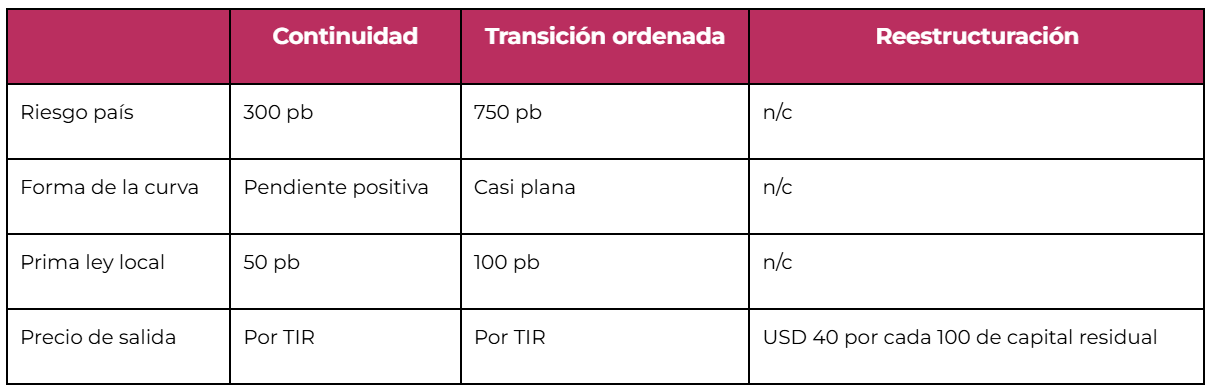
En el escenario de continuidad, el oficialismo resultaría reelecto y el riesgo país bajaría a 300 pb, un nivel más cercano al de sus comparables regionales. La curva tendría pendiente positiva y la prima por ley local se reduciría a 50 pb.
En el escenario de transición ordenada, cambiaría el signo político, pero el nuevo equipo económico ratificaría el ancla fiscal y los pagos. Los bonos seguirían valuándose por tasa, aunque con una prima mayor. El riesgo país subiría a 750 pb, un salto superior al registrado en la previa de las elecciones legislativas de 2025, pero menor al de 2019, y la curva quedaría casi plana.
En el de reestructuración, los precios pasarían a reflejar cuánto se recuperaría de cada bono. Fijamos la recuperación en USD 40 por cada 100 de capital residual, igual para todos los títulos.
Para construir las dos primeras curvas, partimos de la relación que existe actualmente entre el riesgo país y el rendimiento de los Globales largos, mantenemos las tasas de los bonos del Tesoro de EE. UU. en sus niveles actuales y ajustamos la pendiente según el escenario.
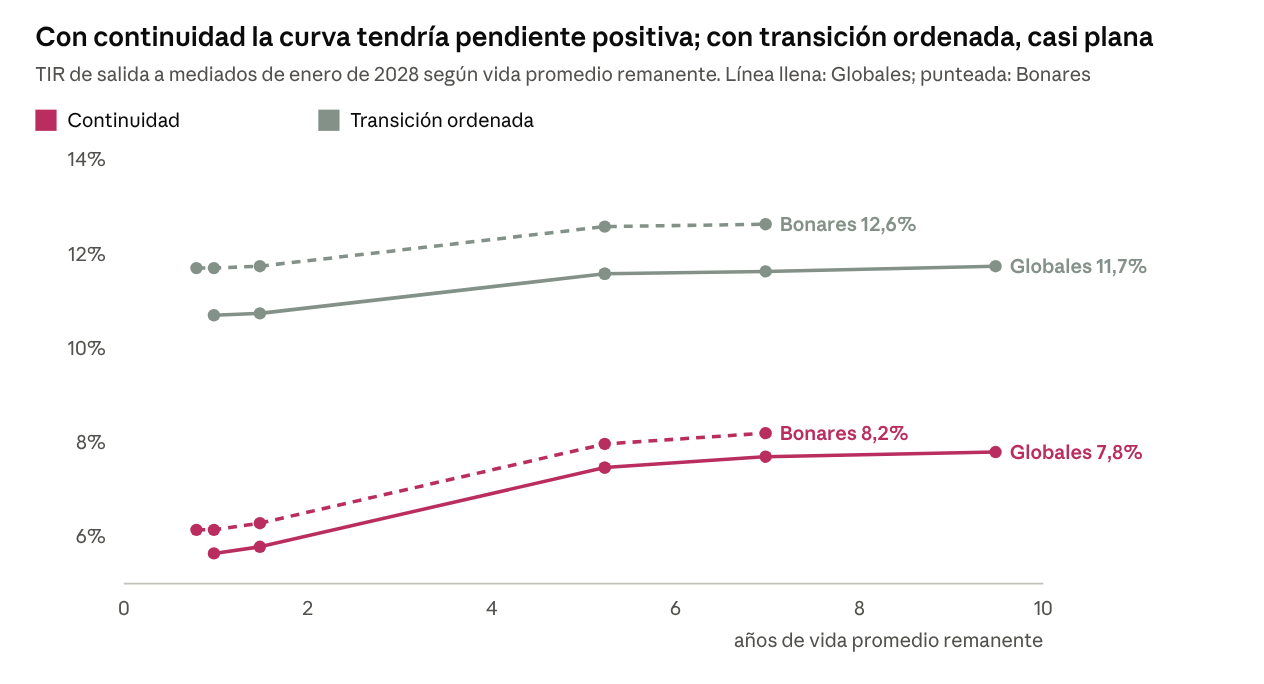
En promedio, los Globales cortos rendirían 5,7% y los largos 7,6% en un escenario de continuidad, y 10,7% y 11,6%, respectivamente, en uno de transición ordenada. A estos rendimientos, los Bonares agregan la prima por ley local.
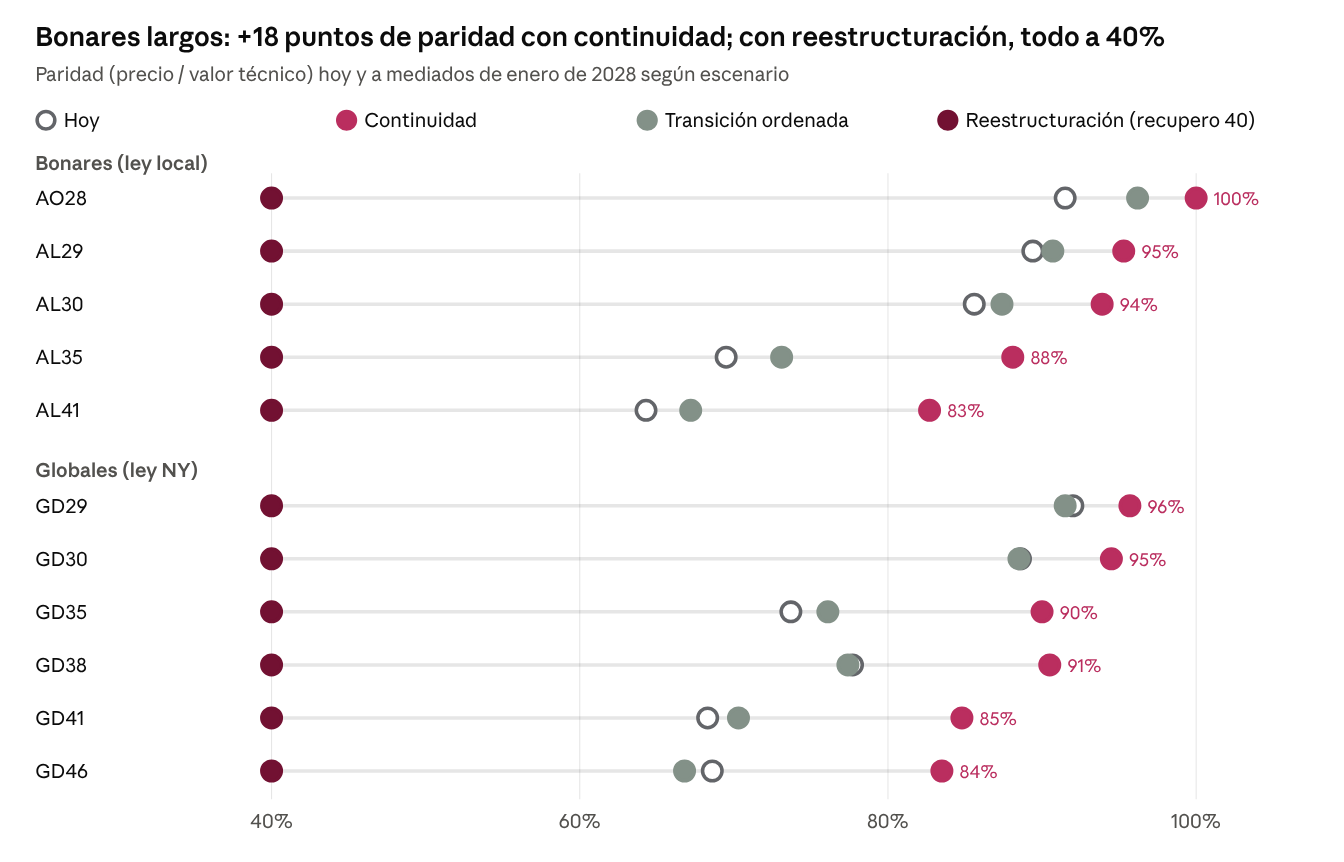
En términos de paridad, la continuidad llevaría a los bonos largos desde alrededor de 70% hasta más de 85%, mientras que los cortos, que ya cotizan cerca de 90%, tendrían poco margen para subir. Con una transición ordenada, las paridades se mantendrían cerca de los niveles actuales. En un escenario de reestructuración, todas convergerían a 40%.
Qué bono gana en cada escenario
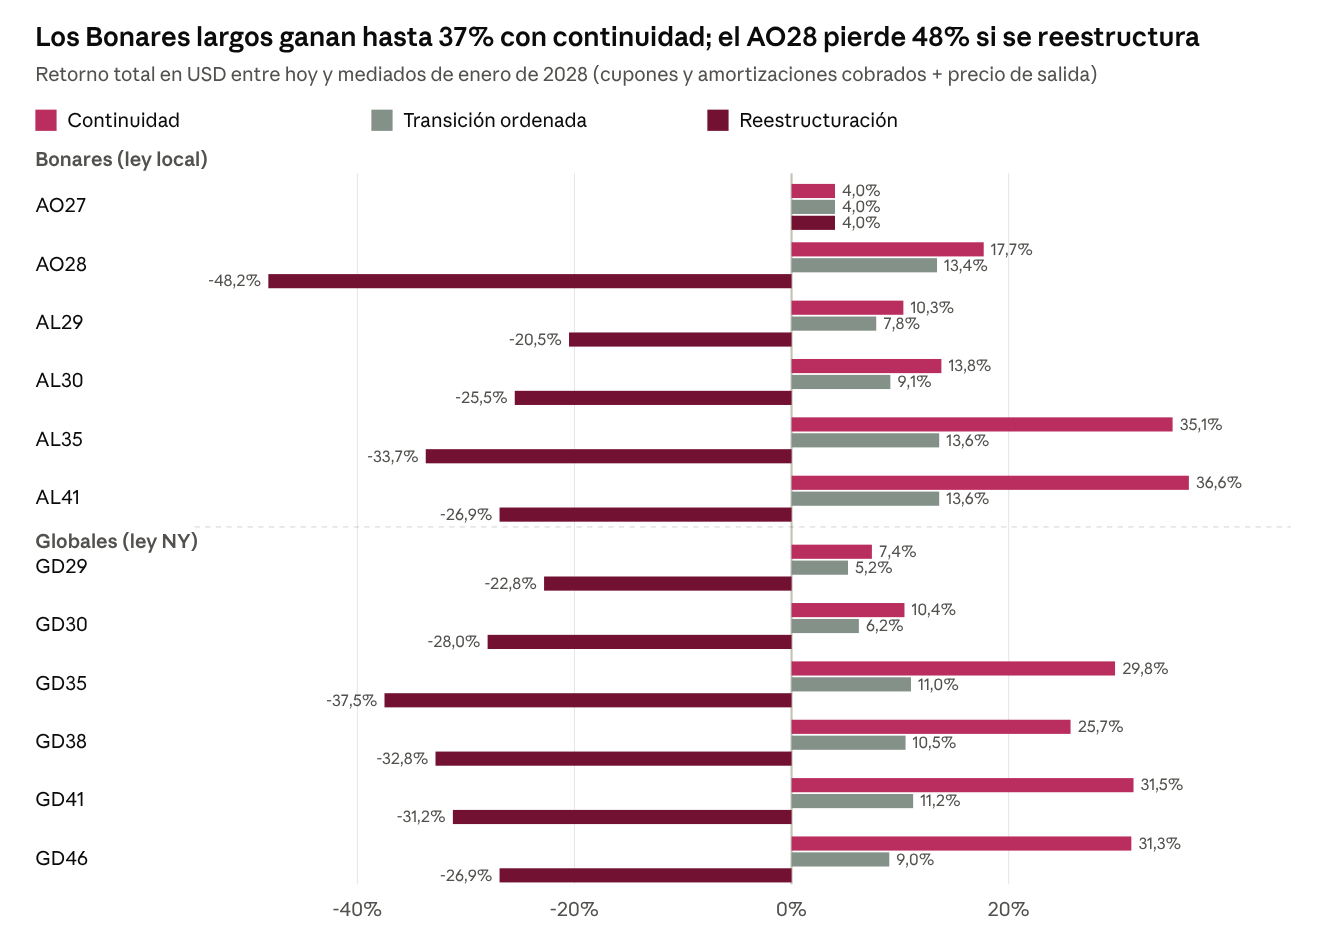
Con continuidad, la duration es determinante. Los Bonares largos ganarían, en promedio, 35,8% y los Globales largos, 29,6%, una diferencia que se explica por la compresión del spread por legislación. El tramo corto quedaría bastante rezagado.
Con una transición ordenada, las diferencias casi desaparecerían. Los Bonares largos y el AO28 terminarían prácticamente empatados, con retornos cercanos a 13,5%.
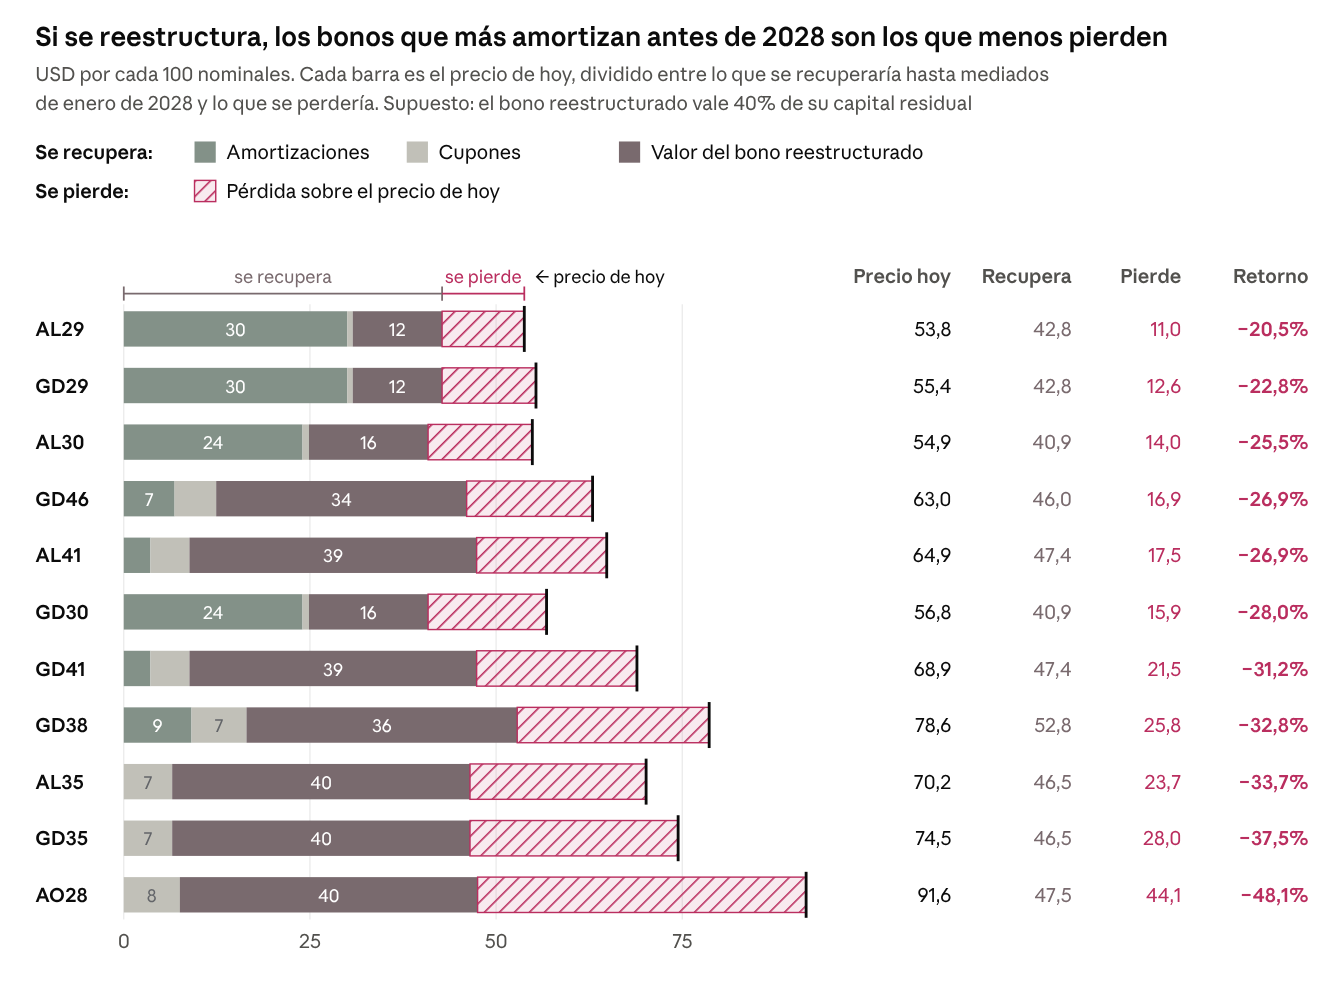
En una reestructuración, la pérdida dependería menos del plazo que del capital que cada bono pague antes de 2028. Por eso, el AO28, que cotiza cerca de la par y no paga capital antes de esa fecha, sería el más castigado, con una pérdida de 48,2%, mientras que los bonos que ya comienzan a amortizar limitarían la caída.
El gráfico parte del precio actual de cada bono y muestra qué proporción se recuperaría hasta mediados de enero de 2028 mediante amortizaciones, cupones y el valor del título ya reestructurado, así como qué parte se perdería.
Corto o largo
Salvo en un escenario de reestructuración, los Bonares largos terminarían por delante del tramo corto. Con continuidad, la diferencia sería amplia y, con una transición ordenada, se reduciría considerablemente, aunque no llegaría a revertirse. Solo una reestructuración favorecería a los bonos cortos, pero no a todos: se defenderían mejor aquellos que devuelven buena parte del capital antes del cambio de mandato, mientras que el AO28 sería el más castigado de la curva. La única cobertura plena sería el AO27.
Estrategia
La relación entre riesgo y retorno juega a favor de los bonos largos. Los títulos cortos que amortizan son los que registran las mayores caídas de paridad en una reestructuración, pero, como ya devolvieron buena parte del capital, su pérdida final termina siendo apenas menor que la de los largos: 24% en promedio, frente a 30% de los Bonares largos. La contracara es que, con continuidad, ganarían mucho menos: 10,5%, frente a 35,8%.
Medido de otra forma, por cada punto que podría perder en una reestructuración, el AL41 ganaría 1,4 en un escenario de continuidad, mientras que, entre los bonos cortos que amortizan, esa relación no llegaría a 0,5. Por eso, el AL41 (12,2%) es nuestra opción principal, con el AL35 (12,2%) como alternativa más líquida y el GD41 y el GD46 para quienes prefieran títulos bajo ley Nueva York.
El AO28 (11,1%) es el que queda claramente peor posicionado. Cotiza con una paridad de 92%, una de las más altas de la curva, y no devuelve capital antes de 2028, por lo que perdería casi la mitad en una reestructuración, mientras que, con continuidad, ganaría apenas 17,7%. No supera al AL35 en ningún escenario.
Vale aclarar que parte de la ventaja de los Bonares depende de la compresión de la prima por ley local y que el valor de recupero de USD 40 es solo una referencia: con USD 50, las pérdidas se reducirían entre 10 y 15 puntos, aunque el AO28 seguiría siendo el más castigado.