

Faltando más de un año para las elecciones en Argentina, el escenario de los bonos soberanos emitidos por el Gobierno presenta una marcada barrera entre los vencimientos de 2027 y los de 2028.
Al analizar los rendimientos del Bonar 27 –con vencimiento en octubre de 2027, es decir, previo al cambio de mandato, pero posterior a la elección–, vemos que la TIR se encuentra en torno al 8,8%, medida en dólar cable, mientras que la TIR del Bonar 28 –con las mismas condiciones de emisión que el Bonar 27, pero con vencimiento en 2028, lo que significa que es un bono postelectoral– es de 13,9% en la misma moneda; una diferencia de poco más de 500 pb entre títulos cuyos vencimientos difieren en solo un año.
Este escenario se puede medir y observar mejor mediante el análisis de las tasas forward para este período. La tasa forward es la tasa de reinversión en 2027 que convalida el nivel de la tasa de interés de 2028. En otras palabras, es la tasa a la cual debería reinvertir, si invierto en el título con vencimiento en 2027, para obtener el rendimiento esperado del Bonar 28.
Tasa forward
Tras realizar el cálculo, la tasa forward para este período se ubica en torno al 19,4%, lo que marca un punto de inflexión respecto de la situación electoral y del riesgo que están percibiendo los inversores. Sin embargo, la pregunta que surge a partir del resultado obtenido es: ¿cómo fue en otras situaciones electorales? Para observarlo, decidimos hacer una comparación con el escenario electoral de 2019, cuando teníamos dos bonos soberanos en dólares comparables: uno con vencimiento en abril de 2019 (AA19) y otro en octubre de 2020 (AO20).
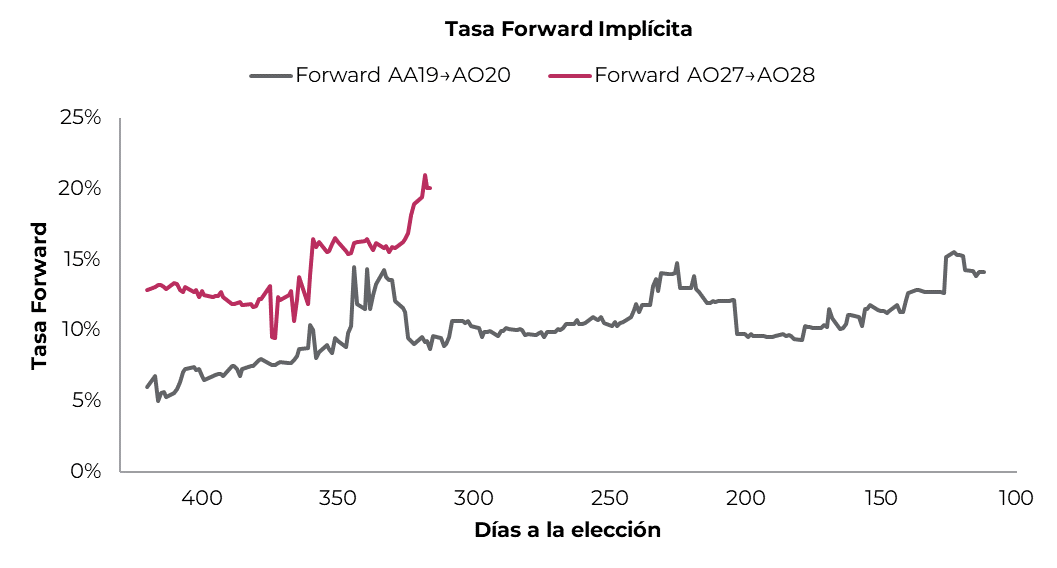
Para el ejercicio, tomamos los días restantes hasta la elección y analizamos cómo evolucionaron las tasas forward hacia esa fecha. Con respecto a las elecciones del año que viene, consideramos un escenario en el que las PASO se realizan el 9 de agosto de 2027, para poder efectuar una comparación adecuada con 2019. Entre las limitaciones del estudio, observamos que el bono con vencimiento en 2019 solo puede analizarse hasta abril de ese mismo año, fecha en la que amortizó su capital.
En el gráfico notamos una amplia diferencia entre las tasas forward actuales y las de aquel entonces. Vemos que, en algunos niveles, la variación entre las tasas alcanzó hasta 500 pb por encima de lo que se ofrecía en 2018. Por otro lado, también se puede ver en la línea de las forward 18-19 que hubo sobresaltos y que no se destacó precisamente por haber sido una variable estática. Esto se debió a los diversos episodios que atravesó el Gobierno en esos años –acuerdo con el FMI, subas de tasas, cambios de gabinete, etc.–. Los incrementos en las tasas de los bonos hacen que la diferencia entre las forward sea menor en algunos períodos, alcanzando diferencias de hasta 150 pb.
¿Por qué estos niveles de tasa?
Estos niveles de tasa forward tienen implícito el riesgo electoral que muchos inversores no están dispuestos a asumir. En el gráfico se puede observar que, en 2018 y para las mismas instancias, los niveles de forward eran menores. Actualmente, los tenedores de bonos soberanos argentinos no parecen querer permanecer expuestos a un escenario postelectoral a los niveles de tasas que se convalidaban previamente. Por ello, entendemos que la cautela frente al riesgo electoral comenzó a consolidarse de manera anticipada entre los tenedores de títulos soberanos argentinos.
Para poder continuar con la comparación entre los bonos de los períodos 18-19 y 26-27, es fundamental comprender el diferencial de precio que existe entre el tipo de cambio MEP y el CCL. Durante el gobierno de Mauricio Macri, la diferencia entre el CCL y el MEP era prácticamente inexistente, dado que existían menos regulaciones que restringieran la libre movilidad de capitales. En simultáneo, en el siguiente gráfico podemos observar que, en el análisis temporal del período 26-27, el canje se está manteniendo en valores de entre 3,5% y 4,5%.
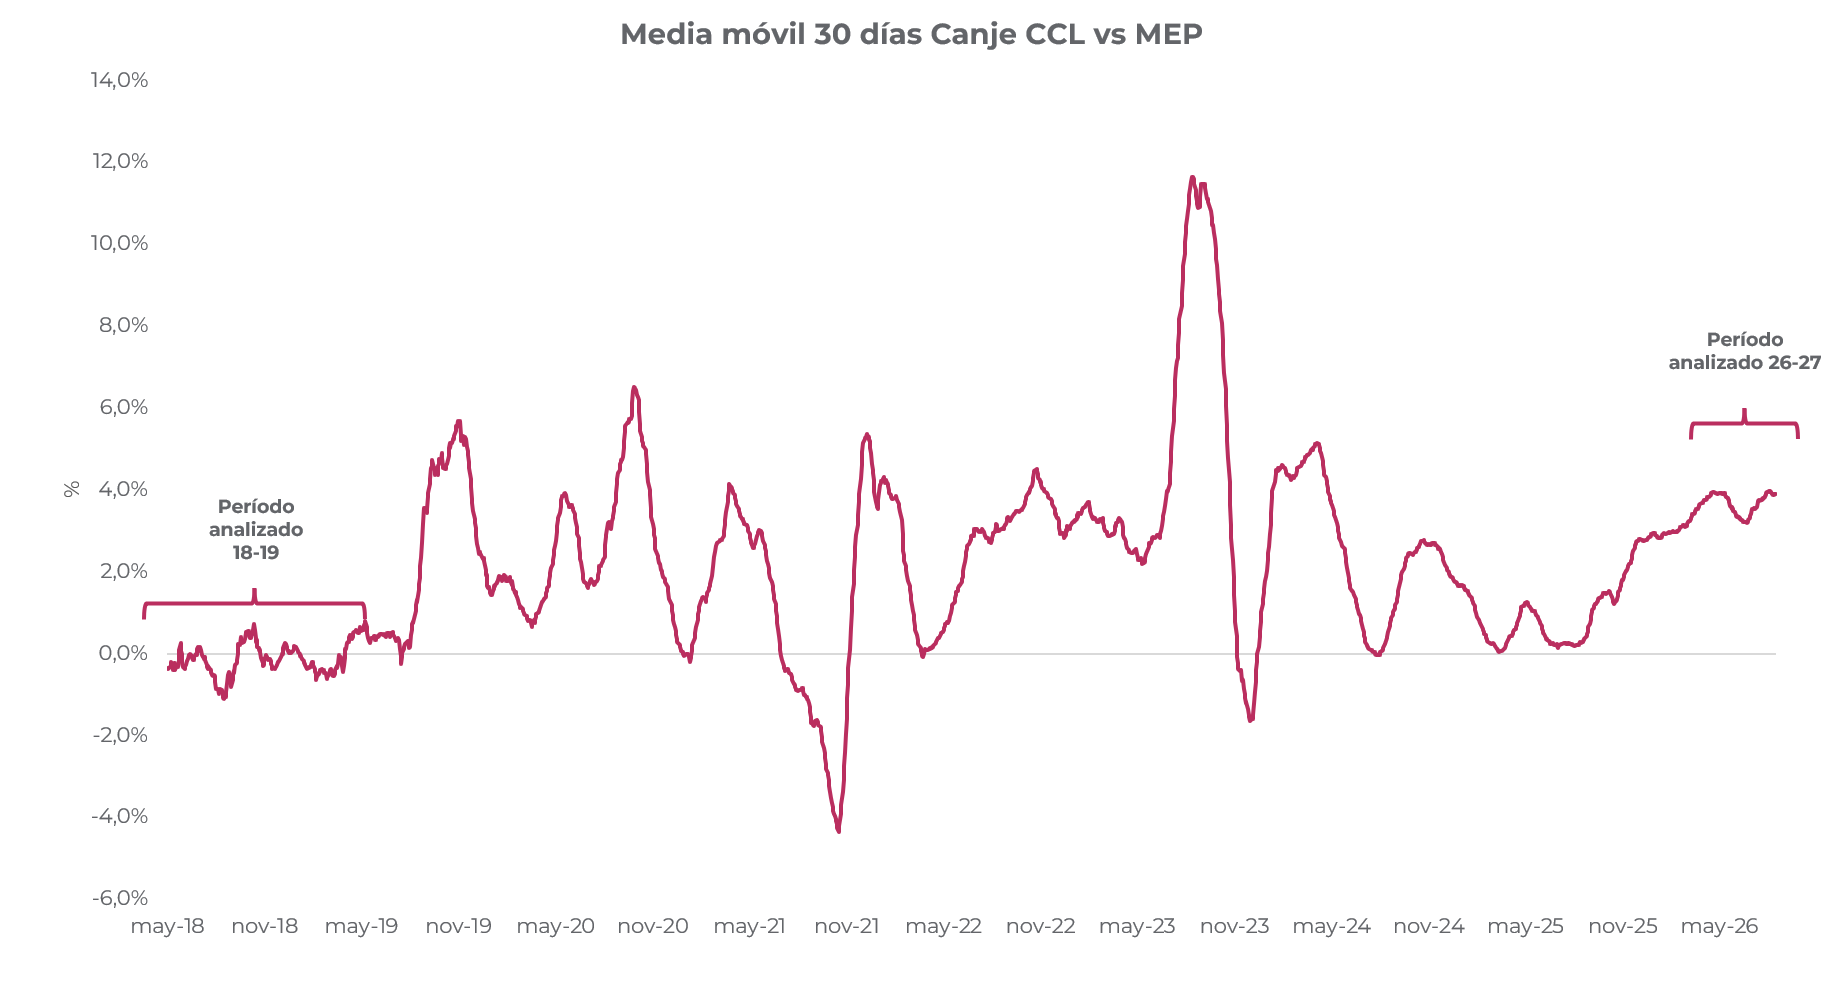
La brecha entre estos tipos de cambio es la razón por la que utilizamos el rendimiento en CCL para poder comparar ambos períodos. A partir de esto, entendemos que la diferencia entre las forward está implícita en los rendimientos esperados para el período postelectoral. Las tasas que percibía el AA19 en septiembre de 2018 se ubicaban entre 5,5% y 7%, mientras que, para la misma instancia de 2026, el AO27 rinde en torno al 8,8%, como mencionamos previamente. Por otro lado, el AO20 convalidaba retornos de entre 8% y 9%, en tanto que, en el mismo período medido por días previos a las elecciones, el AO28 convalida rendimientos de entre 13% y 14%.
La tasa de la Fed como explicación parcial
En conjunto con el análisis del spread de las forward soberanas argentinas, es fundamental analizar el spread entre las forward del Tesoro de EE. UU. para ambos períodos (2018-2019 y 2026-2027). En este apartado, vemos que el spread entre las forward de 2018-2019 y las de 2026-2027 se ubica entre 150 y 200 pb durante todo el período analizado.
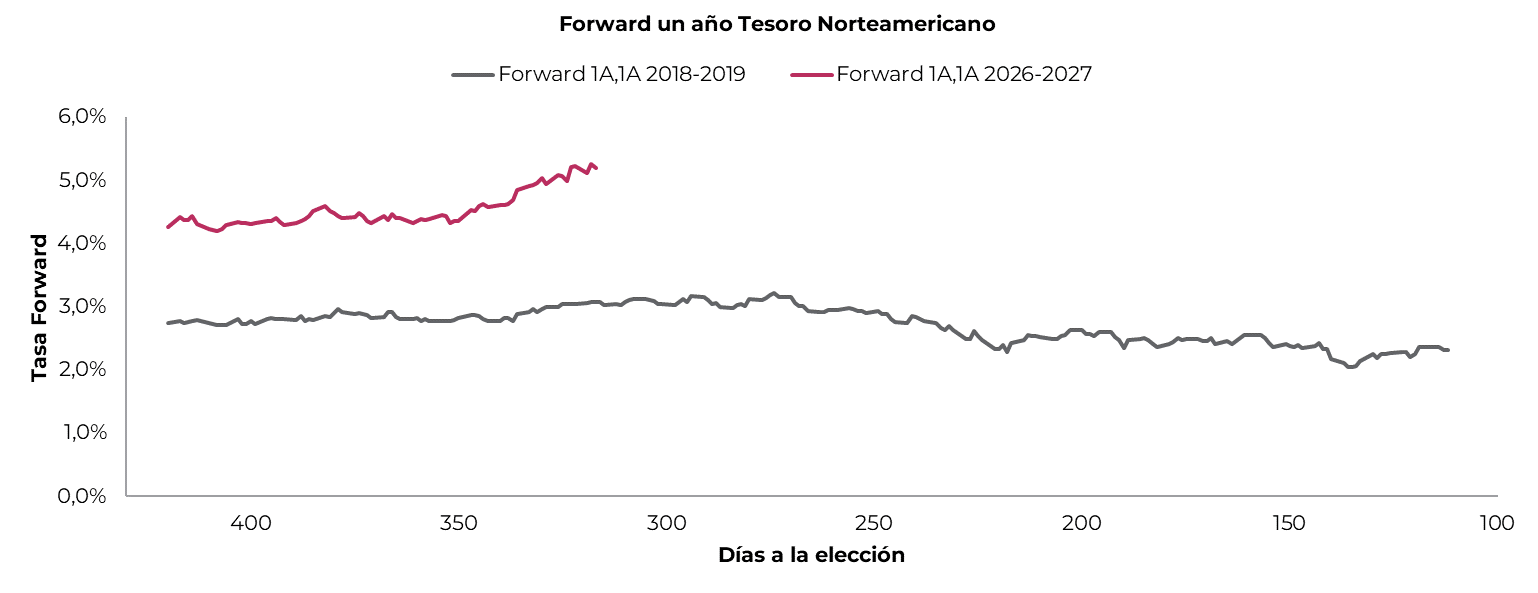
Este aspecto termina influyendo en los niveles de tasa forward de la misma manera en que impacta sobre los rendimientos de los soberanos, por lo que, para realizar una comparación más exacta del escenario soberano argentino, decidimos descontar de las forward argentinas los distintos escenarios de tasa forward de EE. UU.
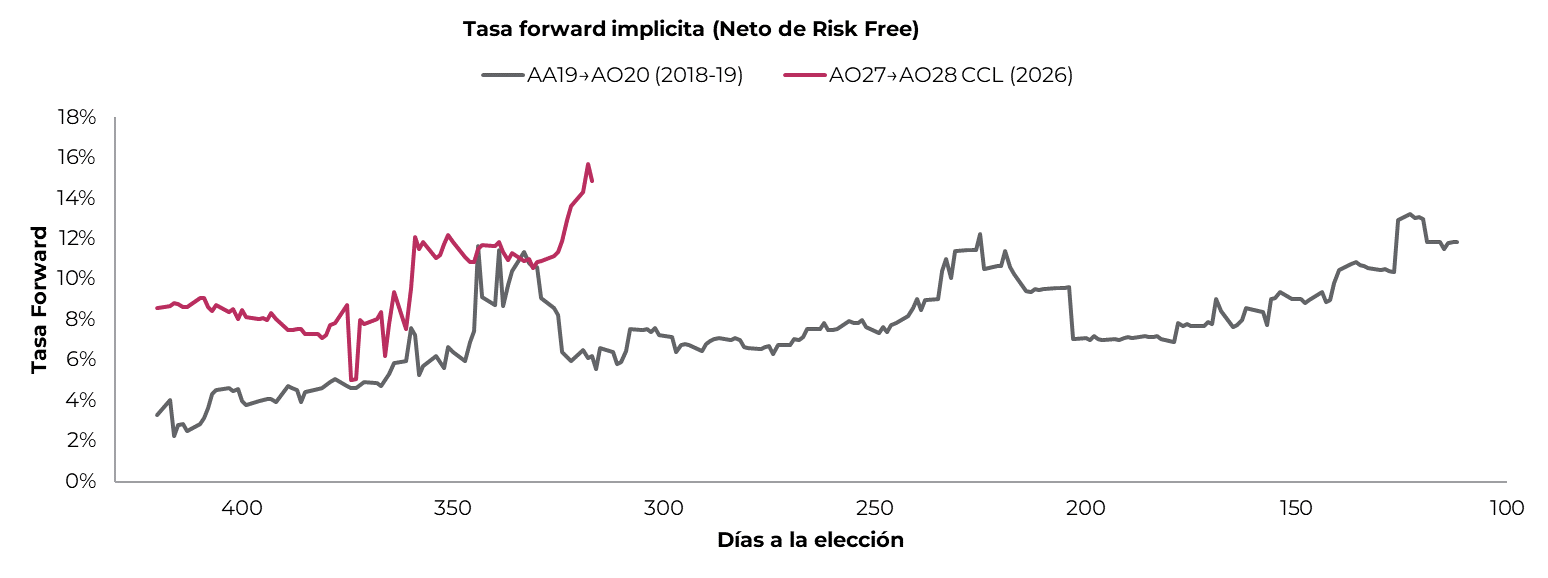
En el gráfico se puede apreciar cómo las forward soberanas, en distintos períodos –excluyendo el efecto de las forward del Tesoro de EE. UU.–, mantienen amplios spreads, como ocurre actualmente. No obstante, su comportamiento es muy cambiante y existen franjas temporales en las que se observa que ambos niveles de tasas se encuentran emparejados.
Entonces, ¿qué explica las forwards?
Tal como fue analizado, el comportamiento de las forward está explicado por múltiples factores ligados a las posibilidades de pago de las obligaciones futuras y, por ende, también a los potenciales resultados electorales.
Vemos que, actualmente, la comparación indica que los spreads entre ambas tasas se encuentran en los máximos observados de los últimos meses. No obstante, también hay contextos de paridad entre las tasas forward, lo que se explica por la dinámica del riesgo país en ambas franjas temporales.
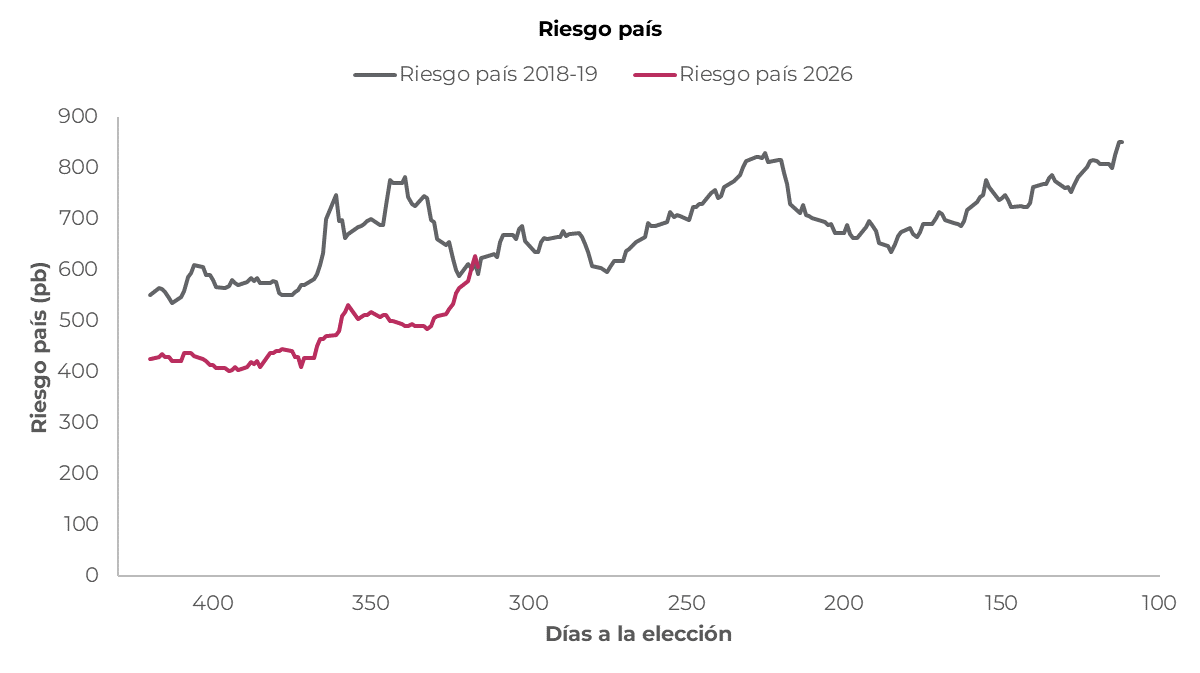
El riesgo país se encontraba en torno a los 400 pb –mínimos de la gestión Milei– al inicio de este estudio y fue incrementándose desde junio, hasta alcanzar niveles similares a los de la gestión Macri para el mismo momento. No obstante, resulta interesante destacar que, a lo largo de prácticamente toda la franja temporal analizada, el riesgo país de 2018 era mayor que el de 2026. Esto llevaría a pensar que los rendimientos de aquel momento, netos de la tasa libre de riesgo, deberían ser mayores, pero observamos a lo largo del estudio que no fue así e, incluso, que la diferencia entre las forward actuales y las de aquel momento está alcanzando máximos de poco más de 800 pb –neta de la tasa libre de riesgo–. Esto sugiere que la mayor tasa forward actual no responde al riesgo de crédito general del país –que hoy es menor que en 2018–, sino a un componente específico asociado al cambio de gobierno. A esta diferencia la denominamos el precio del cambio de mandato: la prima adicional que el mercado le exige a la deuda para convalidar el paso más allá de las elecciones.
Nuestra conclusión final respecto de qué explica las forward es la incertidumbre sobre el pago de las obligaciones futuras que deben afrontarse tras un período electoral, lo que genera una visión general de la deuda desde dos miradas contrapuestas. Los tenedores de bonos muestran mayor tranquilidad respecto de los títulos que vencen el próximo año, considerándolos mucho más seguros que aquellos que vencen después de 2027, entendiendo que el mercado ve al AO27 de manera similar a como veía al AA19 en 2018. Sin embargo, el AO28, como observamos, está convalidando forward mucho mayores que las que convalidaba el AO20, y esto se debe principalmente a que los rendimientos y precios de estos títulos dependerán, en gran medida, del desenlace del escenario electoral. Por esto mismo, el mercado les exige una prima mayor que la exigida en el ciclo 2018-2019.
Posicionamiento
Para el posicionamiento en títulos soberanos argentinos, como fue mencionado, entendemos que el escenario y el riesgo electoral ya están parcialmente descontados en las tasas. No obstante, si un inversor desea evitar este riesgo, recomendamos ingresar en los títulos más cortos de la curva soberana, como el AO27 –TIR de 3,85% MEP o 8,8% CCL– o el BPOC7 –TIR de 2,7% MEP o 7,25% CCL–.
En contraposición, para aquellos inversores más dispuestos a asumir riesgos y que buscan atravesar el período electoral con instrumentos soberanos, recomendamos la inversión en AL30. Este instrumento ofrece una TIR de 10,1% MEP o de 12,6% CCL y amortiza alrededor de USD 16 de capital antes de las elecciones.