

El Presupuesto 2027 ingresó al Congreso la semana pasada con un sendero de desinflación marcado para el año electoral, un tipo de cambio que lo acompaña corriendo por detrás y un plan de emisión en dólares más ambicioso que el que el Tesoro viene ejecutando. Las curvas de pesos vienen descontando otra cosa. La pregunta es hasta dónde el mercado acompaña ese sendero y desde dónde deja de hacerlo.
DESINFLAR MÁS RÁPIDO
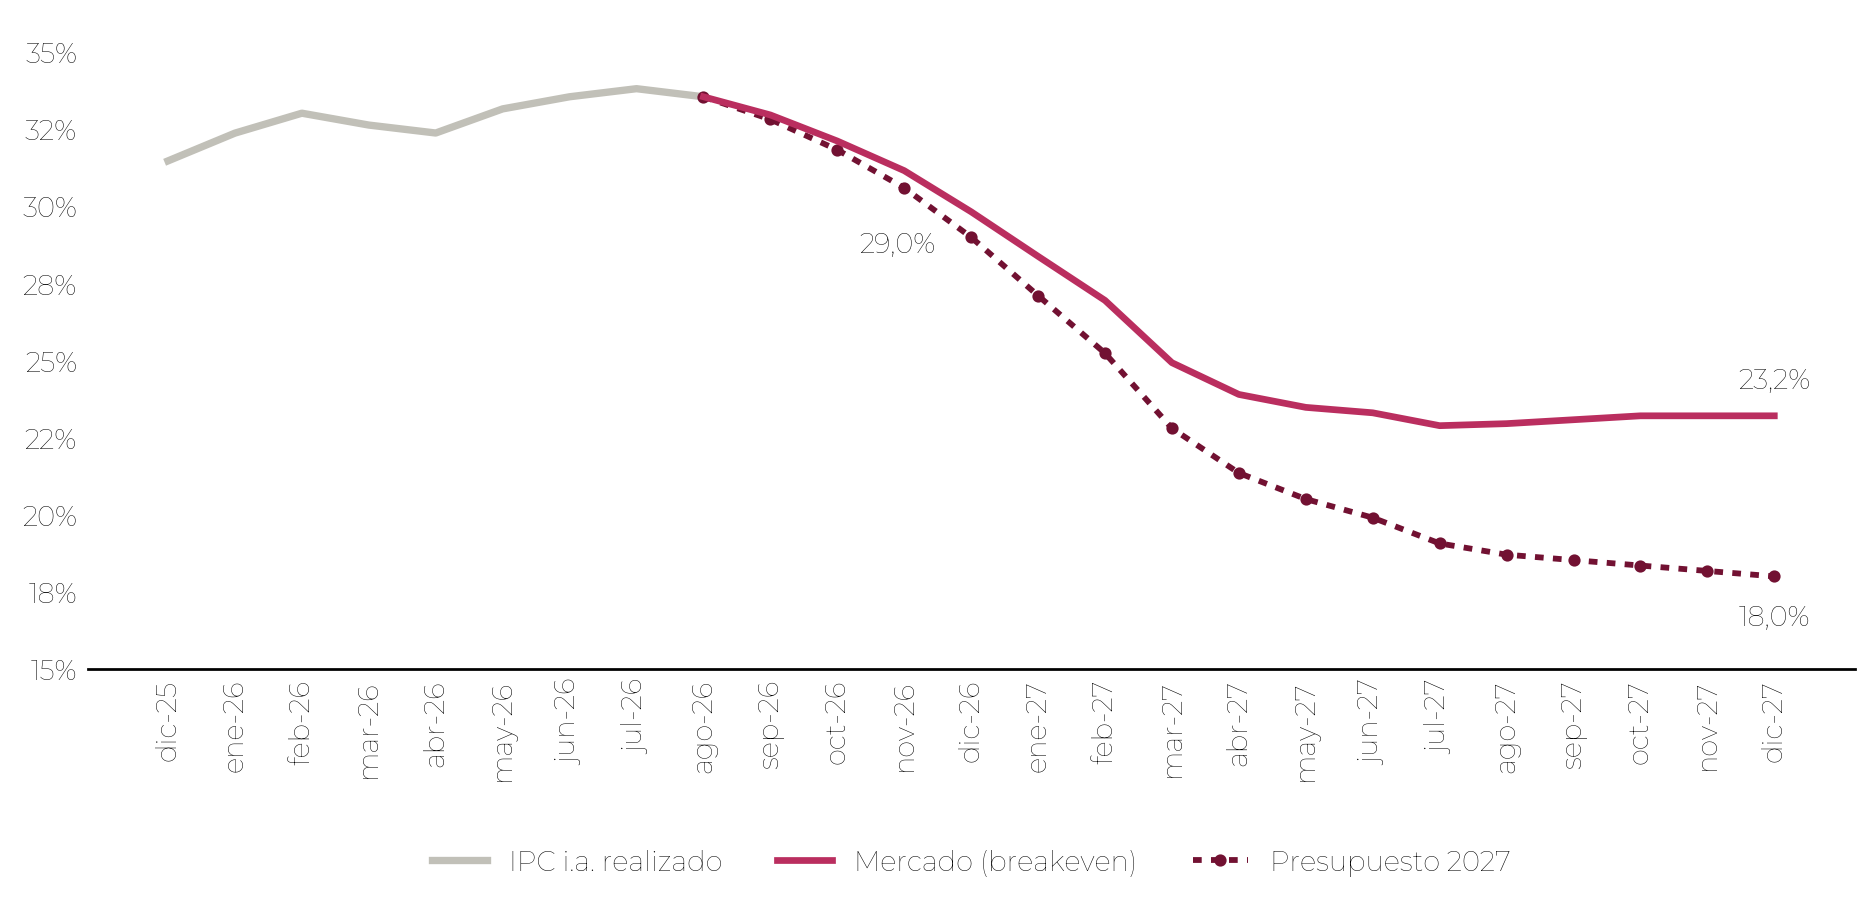
El Presupuesto proyecta que el año que viene el PBI crecerá 4,0%, después de un 2026 que viene sin tracción; que la inflación cerrará diciembre de 2027 en 18,0% i.a.; y que el dólar terminará ese año en $1.847,6, lo que implica una devaluación de 15,5%. Como sólo publica valores de cierre de diciembre, para compararlos con las expectativas del mercado hay que convertirlos a un ritmo mensual. Tomando el A3500 del día en que se presentó el proyecto, alcanzar los $1.600 de diciembre requiere una suba promedio de 1,74% m/m y, desde allí, de 1,21% m/m durante los doce meses siguientes. Del lado de los precios, con el IPC de enero a agosto ya publicado, cerrar este año en 29,0% exige que los cuatro meses restantes promedien 1,54% m/m, mientras que una inflación de 18,0% en 2027 equivale a un ritmo promedio de 1,39% m/m.
Ese 1,39% m/m es la referencia clave. La inflación de agosto fue de 1,7% m/m, el mejor registro desde junio del año pasado, aunque la desaceleración se explicó por la caída de 0,9% m/m en los estacionales, mientras que la inflación núcleo se mantuvo en 1,8% m/m, igual que en julio. En otras palabras, el Presupuesto supone que el componente núcleo logrará romper la resistencia y desacelerar por debajo de ese nivel.
LA CURVA NO ACOMPAÑA
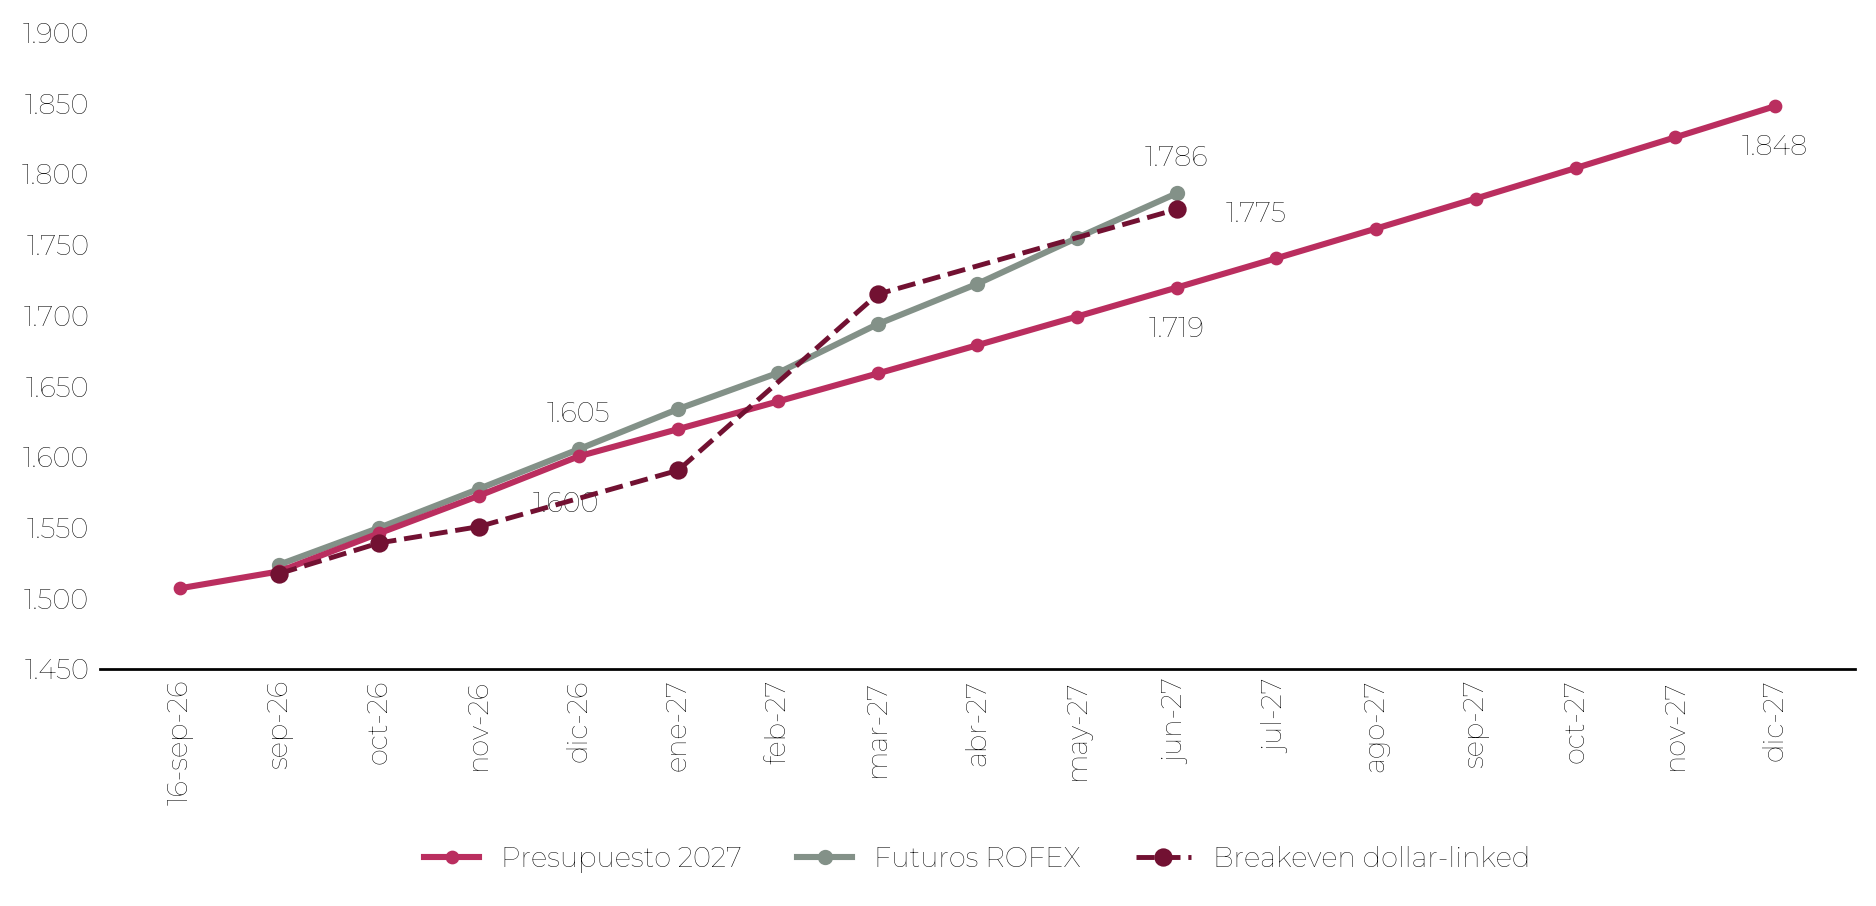
El mercado está descontando un escenario más exigente que el oficial. Hasta diciembre las dos lecturas coinciden: los futuros descuentan 1,75% m/m entre el spot y fin de año contra el 1,74% que proyecta el Presupuesto. La diferencia llega en enero, cuando el ritmo de devaluación oficial baja a 1,21% m/m mientras que la curva se afirma en 1,80% m/m hasta junio de 2027, que es hasta donde hay cotizaciones líquidas. A esa altura el sendero oficial ubica al mayorista en $1.719,3 contra $1.786,0 del futuro, una diferencia de menos de 4%. Los dollar-linked descuentan algo menos, con el breakeven de TZV27 contra T30J7 en $1.774,7. La distancia existe, pero es acotada.
En precios la distancia es mayor. La inflación breakeven que surge de cruzar CER contra tasa fija se ubica en 1,75% m/m desde noviembre y se mantiene en ese nivel hasta el final del tramo con cotizaciones, contra el 1,39% m/m que necesita el gobierno para cumplir con el Presupuesto. Ese 1,75% es prácticamente el registro del núcleo de julio y agosto. Llevado a doce meses, ese ritmo anualiza 23,2% contra el 18,0% del Presupuesto.
Sobre el año completo la brecha nominal se ve más grande. El Presupuesto proyecta el dólar subiendo 15,5% contra precios que suben 18,0%, y con el tipo de cambio corriendo dos puntos y medio por debajo consigna una caída promedio del tipo de cambio real bilateral de 1,2% en 2027, después del 6,7% que asume para este año. La curva descuenta las dos variables más arriba, con una devaluación que anualiza 23,8% y un breakeven de inflación que anualiza 23,2%, pero con el dólar medio punto por encima de los precios, lo que deja al real donde está. Ninguna de las dos lecturas recompone competitividad: una suma un año más de apreciación y la otra la congela en el nivel actual. Lo que las separa no es el precio relativo sino el nivel nominal, unos cinco a ocho puntos más arriba en el caso del mercado.
LAS CUENTAS EN DÓLARES
Del lado fiscal el Presupuesto no propone sorpresas: superávit primario de 1,5% del PBI, financiero de 0,2% y un gasto primario que sube apenas de 14,0% a 14,2% del PBI en el año electoral. La novedad está en el financiamiento. Para 2027 prevé colocaciones de BONAR por $19,09 billones, que al sendero cambiario del propio Presupuesto son USD 11.100 M brutos y USD 6.100 M netos de amortizaciones, más del doble de lo que contemplaba el Programa Financiero de julio. De Globales no hay una sola línea contra USD 3.530 M de vencimientos, en coherencia con la idea de que salir a los mercados es una opción y no un objetivo.
El desafío no es el monto sino el precio al que se consigue, y la historia reciente del AO29 lo muestra bien. Debutó el 15 de julio con USD 620 M adjudicados a 8,29% de TIR. Dos semanas más tarde el Tesoro sumó USD 459 M. La reapertura del 12 de agosto ya salió con un cupo máximo de USD 100 M y el monto se achicó en cada vuelta y la tasa fue para arriba, y desde entonces el bono no volvió a aparecer en ninguna licitación. Quedan USD 821 M sólo para llegar a la meta de este año.
El frente externo tampoco ayuda. La Fed subió la tasa el miércoles por primera vez desde 2023, la llevó al rango de 3,75-4% y su propio dot plot anticipa otra suba antes de fin de año. El rendimiento del Treasury largo tocó 5,02%, máximo desde 2006, y el riesgo país argentino se acomodó en la zona de 510 pb. Ese piso más alto se traslada a lo que el Tesoro tendría que convalidar para colocar, y explica por qué prefiere esperar antes que endeudarse a estos niveles.
Vale mencionar el presupuesto de divisas que complementa lo anterior. El año próximo los pagos en moneda extranjera superarían con holgura a los recursos previstos, aun contando la deuda nueva con la que el Tesoro ya cuenta para refinanciar buena parte de los vencimientos, y parte de esa diferencia podría cubrirse con compras de divisas del sector público, una demanda que recaería sobre el año electoral.
ESTRATEGIA
El cruce entre el Presupuesto y las curvas define bastante bien el posicionamiento. El mercado se muestra bastante más pesimista en materia de inflación que nuestras estimaciones y que el propio Presupuesto, con una breakeven de 1,8% m/m en el tramo 2027, y por eso preferimos tasa fija en ese tramo. El Tesoro, además, va a tener que hacerse de dólares durante el año electoral, así que conviene tomar cobertura cambiaria.
Tasa fija. T30A7 (TEM 2,1%) fija el nivel actual de tasas nominales con un rendimiento directo de 16,5% a abril del año próximo, en un contexto donde la inflación sigue cediendo.
CER. Lo mantenemos acotado al tramo corto. TZXO6 (CER + 1,6% TEA) ajusta por CER hasta la inflación de agosto y rinde por encima de la Lecap de plazo comparable.
Cobertura cambiaria. D30O6 (TEA 4,5%) descuenta una devaluación de 1,5% m/m hasta octubre, equivalente a un tipo de cambio implícito de $1.545, y rinde por encima si el oficial corre más rápido que ese sendero. Es la forma más directa de cubrir el tramo corto, y descuenta un ritmo incluso más lento que el de los futuros, de modo que la cobertura no se paga cara.
Dual. Para estrategias de mayor duration, el TMVE8 (TAMAR + 6,3%) paga al vencimiento lo mejor entre la capitalización a TAMAR y el ajuste por el dólar oficial. Cobra tasa mientras el tipo de cambio corre por detrás y queda cubierto ante un salto del oficial.
*Los rendimientos y breakevens fueron calculados en base a precios al 17/09/2026. El sendero mensual del Presupuesto es cálculo propio sobre las puntas de diciembre que publica el Mensaje.