




El petróleo cede y la tasa vuelve a subir
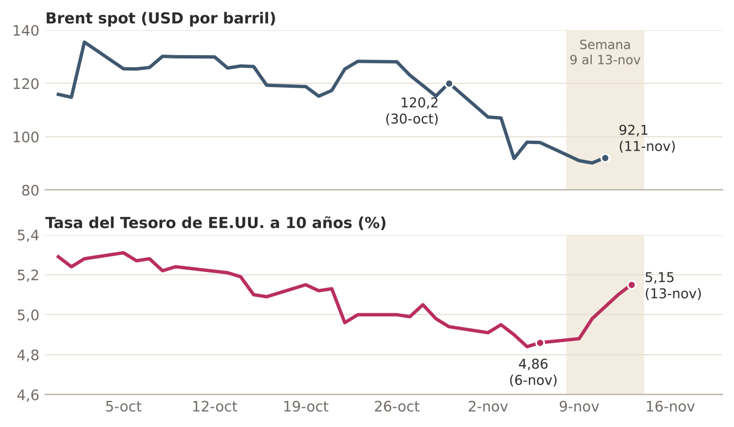
El gráfico muestra dos líneas que en octubre bajaron juntas y esta semana se separaron. El Brent spot pasó de USD 120,2 el 30 de octubre a USD 92,1 el miércoles 11; en futuros cerró el viernes en USD 95,84, con una baja semanal del 2,5%, la segunda consecutiva. La tasa del Tesoro estadounidense a 10 años hizo el camino inverso: subió del 4,86% al 5,15%, 29 puntos básicos, y volvió a superar el 5% por primera vez desde fines de octubre.
Fue, además, una semana corta. En la Argentina, el mercado operó solo tres ruedas, del miércoles 11 al viernes 13, por el feriado nacional del lunes 9 y el feriado bancario del martes 10, dispuestos por la visita del papa León XIV. En EE.UU., el miércoles 11 no hubo mercado de bonos por el Día de los Veteranos.
Nuestra lectura es que la inflación estadounidense dejó de ser un problema de energía y pasó a ser uno de demanda; por eso, un petróleo más barato ya no alcanza para bajar las tasas. La semana pasada planteamos que la suba de diciembre podía ser la última: los datos de estos días debilitan esa hipótesis. Para la Argentina, el resultado es una tasa base más alta afuera y una calma cambiaria genuina adentro, pero financiada a plazos cada vez más cortos.
Panorama internacional: menos petróleo, más Fed
Qué pasó
El IPC de octubre, publicado el martes 10, subió un 0,4% mensual (0,3% esperado) y el núcleo, un 0,3% (0,2% esperado), por tercer mes consecutivo. Los precios mayoristas, conocidos el viernes, acumulan un 6,5% interanual, máximo desde noviembre de 2022. Christopher Waller, gobernador de la Fed, puso sobre la mesa una suba de 50 pb en diciembre. Los futuros descuentan por completo un aumento en la reunión de diciembre, y el ajuste implícito hasta fines de 2027 pasó de 46 a 88 pb en una semana. La tasa a 2 años subió unos 35 pb, hasta cerca del 4,85%. El dólar global (DXY) avanzó un 1,1%, a máximos desde mayo de 2025, y el oro perdió un 4,6%.
El petróleo fue en la dirección contraria. Una propuesta iraní para reabrir el estrecho de Ormuz, con mediación de Catar, y las señales de sobreoferta llevaron al Brent a USD 91,49 el martes, mínimo desde agosto.
Cómo lo interpretamos
Un núcleo de 0,3% mensual durante tres meses equivale a un ritmo anualizado cercano al 3,7%, y esa medición excluye la energía. Hay un dato que apunta a la demanda: la tasa real a 10 años subió 28 pb, hasta el 2,91%, casi todo el movimiento nominal. El mercado no descuenta más inflación futura, sino una Fed más restrictiva. El petróleo baja el índice general, pero no modifica el sendero de tasas.
El caso Jensen
Jensen Huang renunció el jueves 12 como CEO y director de Nvidia, tras las publicaciones de The New York Times sobre su vínculo con una ejecutiva señalada por funcionarios estadounidenses como presunta agente de inteligencia china y la apertura de una investigación del directorio. Colette Kress, directora financiera, asumió como CEO interina. La acción cayó un 12,75% en la semana, con una pérdida de capitalización cercana a USD 570.000 millones. Lo relevante es lo que no ocurrió: el S&P 500 subió un 2,5%, y AMD y Broadcom ganaron cerca del 19% y del 18%. El mercado trató el episodio como un riesgo de gobierno corporativo y de persona clave, no como un cuestionamiento a la demanda de inteligencia artificial. Compartimos esa lectura con una reserva: el frente regulatorio sigue abierto y el balance del martes 17 será la primera prueba de la nueva conducción.
El impacto en la Argentina llega sobre todo por la tasa base. Con el Tesoro a 10 años en el 5,15% y el riesgo país en torno a 830 pb, el costo teórico de emitir se ubica cerca del 13,5%; de los 107 pb que cedió el spread en la semana, 29 pb los absorbió la suba de la tasa libre de riesgo. El canal de Nvidia es acotado, aunque no nulo: el jueves, el volumen operado en Cedears quintuplicó al de acciones locales, una medida de qué proporción de la cartera del inversor argentino depende hoy de la tecnología estadounidense.
Panorama argentino: calma cambiaria, plazos más cortos
El dólar no se movió
El mayorista cerró en $1.543,50, con su primera baja semanal en un mes, un 27,5% por debajo del techo de la banda ($1.968,01). El BCRA compró USD 172 millones en las tres ruedas. El contado con liquidación terminó en torno a $1.670, con una brecha cercana al 8%. El único movimiento fue el del blue, que subió un 1,3% hasta $1.575, apenas por encima del minorista. Que la calma se haya sostenido con el dólar global en máximos de dieciocho meses le da más valor.
La licitación acortó plazos
La habíamos definido como la primera prueba de la intervención en la curva. El Tesoro adjudicó $8,87 billones y comunicó un rollover del 103,07%, calculado sin los vencimientos de TX26 y TX28 pagados ese día. Con ellos, la renovación fue del 84% y quedaron liberados unos $1,7 billones: la primera licitación expansiva desde agosto. El plazo promedio cayó de 355 a 163 días, y el único título posterior a las elecciones, el Boncer a junio de 2028, captó apenas $0,4 billones. Según nuestro propio criterio, la estrategia no quedó validada: el mercado presta en pesos, pero hasta la elección. Liberar liquidez fue razonable ante la tensión previa, pero esos pesos se suman a los de la intervención.
La inflación sorprendió
El IPC de octubre fue del 2,2%, frente al 1,8% que esperaba el REM, y marcó el registro más alto desde abril. La composición es más benigna que el dato general: el núcleo bajó de 1,7% a 1,5% y el salto provino de estacionales (5,5%) y regulados (2,9%). Pero el nivel importa. Con el mayorista casi quieto y precios que suben un 2,2% mensual, el tipo de cambio real se aprecia, y las tasas fijas del 2,0% al 2,3% mensual quedan sin rendimiento real.
El crédito recuperó parte de lo perdido
El riesgo país bajó de 939 a 832 pb y los Globales subieron un 2,5% en promedio, en ruedas adversas para la deuda emergente. Lo leemos como un rebote técnico tras seis ruedas de retrocesos, apoyado en las compras de reservas, y no como un cambio de diagnóstico: el financiamiento de 2027 sigue sin una fuente definida. El Merval no acompañó y avanzó solo un 0,6% en pesos.
Visión a futuro: la calma frente a su prueba más exigente
Qué cambió
La desinflación energética dejó de ser suficiente y el mercado pasó a descontar más de una suba de la Fed. En la Argentina, el spread devolvió parte del salto previo, pero el Tesoro acortó plazos e inyectó pesos.
Qué esperamos
Que la Fed suba 25 pb en diciembre, con un mensaje que no cierre el ciclo y una tasa a 10 años que se sostenga por encima del 5%. En el plano local, estabilidad cambiaria mientras el BCRA siga comprando y la brecha permanezca contenida, y un riesgo país con piso en la zona de 800 pb sin definiciones sobre 2027. Mantenemos la preferencia por el tramo corto de la curva en dólares y por la cobertura CER, reforzada por el dato de octubre, y sumamos cautela sobre la tasa fija.
Riesgos
A favor: un PCE núcleo moderado, un acuerdo con Irán que consolide el Brent por debajo de USD 90 y una transición ordenada en Nvidia. En contra: una Fed que opte por 50 pb, una corrección tecnológica si el caso escala al plano regulatorio y una migración de los pesos liberados a la demanda de cobertura.
Qué monitorear
El balance de Nvidia el martes 17, las minutas de la Fed el miércoles 18, el PCE del 25 de noviembre, el Presupuesto 2027 en el recinto y, en la próxima licitación, el plazo promedio antes que el porcentaje de renovación. Si el dólar sigue quieto con el Tesoro inyectando pesos y la Fed subiendo, la calma habrá superado su prueba más exigente; si para sostenerla hacen falta tasas más altas o plazos más cortos, se renovará licitación a licitación.

