

Nuestra Oficina de Inversiones presenta cuáles son los puntos que consideramos que avanzan de manera positiva y aquellos otros que se encuentran bajo tensión.
✅ DATO POSITIVO
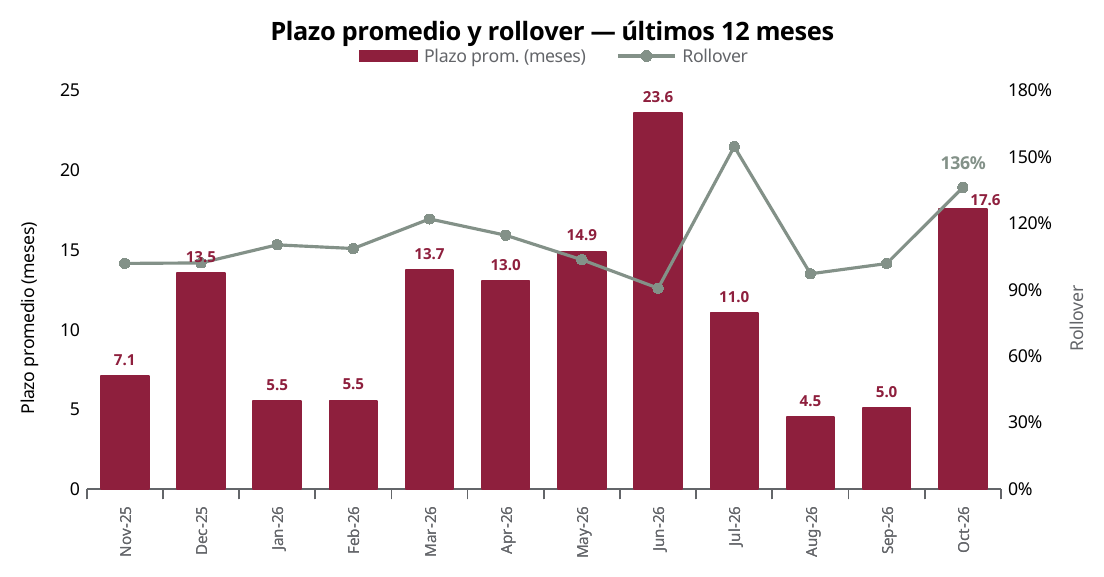
El Tesoro adjudicó $6,61 B contra vencimientos por $4,86 B, con un rollover de 136% y una absorción de $1,75 B. Lo más destacado de la licitación fue la fuerte extensión de duration: el plazo promedio pasó de 176 a 535 días y el 59% de lo colocado vence en 2028 o después, algo que no ocurría desde fines de julio, lo que muestra que el mercado tiene apetito por instrumentos de largo plazo. En la pata dollar-linked, el TMVE8 cortó a 4,35%, muy por debajo del 6,62% de julio, gracias a la fuerte compresión de la curva DL desde entonces. En el tramo corto, la S29E7 cortó en 2,04% TEM, en línea con la curva y por debajo de la Lecap de la licitación anterior (T15E7 a 2,17%). Así, el Tesoro consiguió financiarse más barato en el corto plazo y, al mismo tiempo, alargó de forma significativa su perfil de vencimientos.
⚠️ A MONITOREAR
La inflación de septiembre se aceleró a 1,9% m/m desde 1,7% m/m en agosto, y en los últimos doce meses acumula 33,4%. El repunte lo explicaron los precios estacionales, que pasaron de caer 0,9% m/m en agosto a subir 2,9% m/m, empujados por verduras (+12% m/m) y vestimenta. Los regulados avanzaron 2,3% m/m, apenas 0,1 pp más que el mes previo por ajustes en luz, gas y educación, y siguen funcionando como piso del índice. La buena noticia vino por el lado del IPC core, que moderó a 1,7% m/m desde 1,8% m/m. Lo clave será ver si esa desaceleración del núcleo se consolida en octubre, con un relevamiento semanal que muestra precios en torno a 1,6% m/m.

🚨 RIESGO
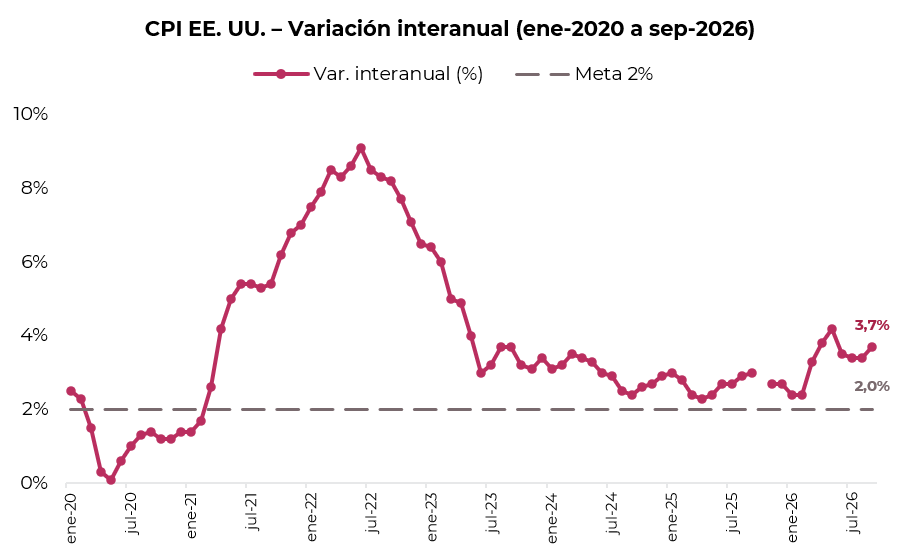
La inflación interanual de EE. UU. lleva 67 meses consecutivos por encima de la meta del 2% de la Fed (desde mar-21; último dato: 3,7% en sept-26). Es un dato negativo: la persistencia de la inflación sobre la meta podría llevar a la Fed a subir las tasas en las próximas reuniones, lo que le pondría presión a los activos de riesgo.