

Desde comienzo de año y hasta agosto, las estadísticas de construcción presentadas por el EMAE no venían mostrando buenos resultados. En septiembre, un nuevo dato permitió observar la dinámica del sector desde otro ángulo: el despacho de cemento. Este dato, presentado por la Asociación de Fabricantes de Cemento, mostró un aumento significativo de casi un 18% en septiembre respecto de agosto y, además, una variación interanual positiva de casi 4,5%. El punto a analizar es en qué medida el despacho mensual de cemento anticipa el dato de construcción que se publica cada mes.
Para ello, analizamos ambas series desde 2021 para entender su comportamiento conjunto; es decir, si el crecimiento del despacho de cemento implica necesariamente un aumento de la construcción.
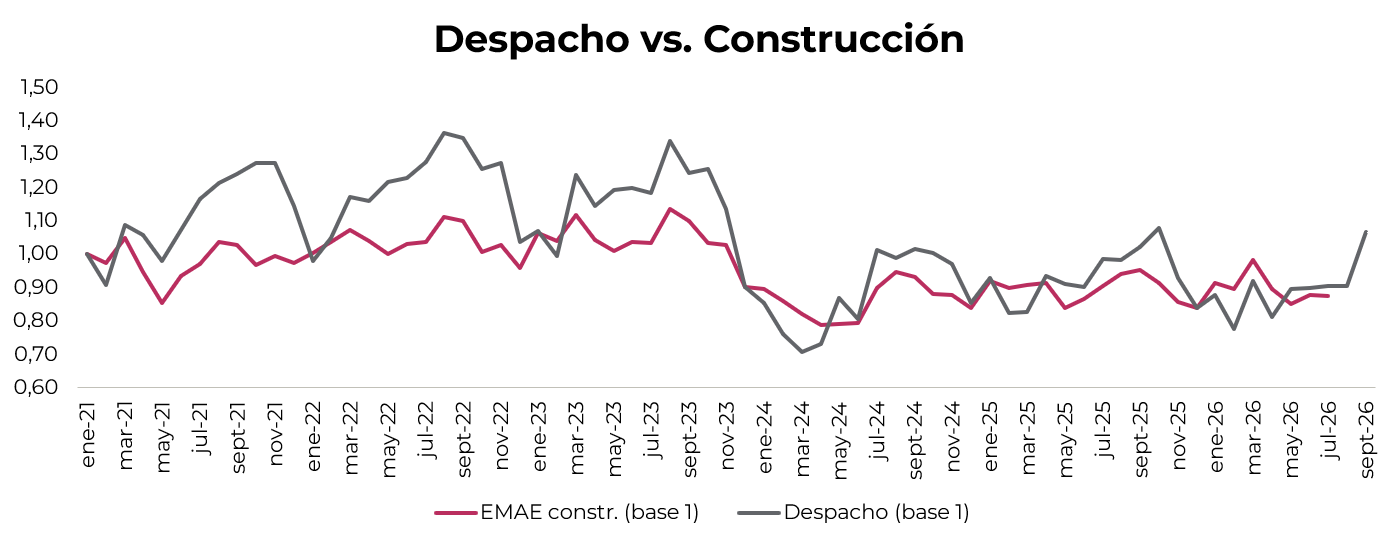
En el gráfico se observa que un incremento porcentual en el despacho de cemento no implica necesariamente que la construcción medida por el EMAE aumente en la misma magnitud. El despacho de cemento muestra mayor volatilidad, con ciclos de fuerte crecimiento seguidos de caídas pronunciadas, mientras que la construcción tiende a “amesetarse”. No obstante, ambas variables suelen moverse en el mismo sentido: esto ocurrió en el 75% de los meses entre 2021 y 2026, ambas crecen o ambas caen. Esto permite considerar al despacho de cemento como un buen proxy direccional del dato de construcción, especialmente porque el EMAE se publica hasta dos meses después que el dato de despacho.
A partir de los datos de construcción observados, el despacho de cemento anticipa un posible incremento de la actividad que mide el EMAE. Una mayor actividad también implica una mayor demanda de materiales y mano de obra, lo que puede presionar sobre los costos. Por ello, es fundamental entender los componentes que inciden en el costo de la construcción, reflejados para el Gran Buenos Aires en el índice CAC (Cámara Argentina de la Construcción). Este índice se divide en dos componentes: materiales y mano de obra.
Cada componente responde a factores distintos. Los materiales presentan una mayor sensibilidad (beta) al tipo de cambio, y algunos de ellos varían según los precios internacionales. En la mano de obra, el principal determinante es la inflación, ya que los salarios se ajustan en línea con ella a través de las paritarias de la UOCRA. La inflación se traslada al costo de la construcción con uno o dos meses de rezago y es el factor de mayor impacto en el índice, según la frecuencia de las paritarias y las actualizaciones, junto con la suba en el precio de los insumos.
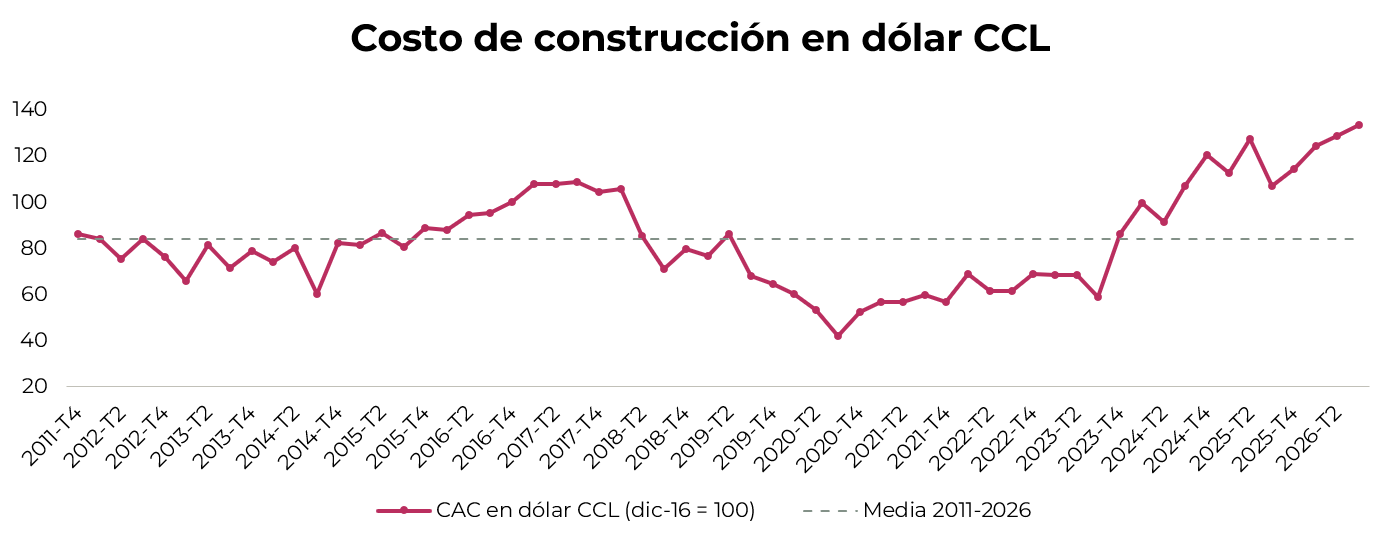
En cuanto al costo de la construcción en dólares, Argentina se ubica actualmente en los máximos de la serie, un 59% por encima del promedio de los últimos 15 años. Es decir, construir hoy es más caro que nunca en términos de dólares. Por eso, es importante cubrirse contra el propio índice y no contra una sola variable, como el tipo de cambio o la inflación, teniendo en cuenta todos los factores mencionados al definir la cobertura y la indexación.
Actualmente, el mercado financiero no cuenta con un instrumento que replique por completo la evolución del costo de la construcción. Por ello, es imprescindible desarrollar un vehículo de inversión que permita cubrir las subas de costos y atender las necesidades que puedan surgir entre los agentes vinculados al desarrollo y la construcción.
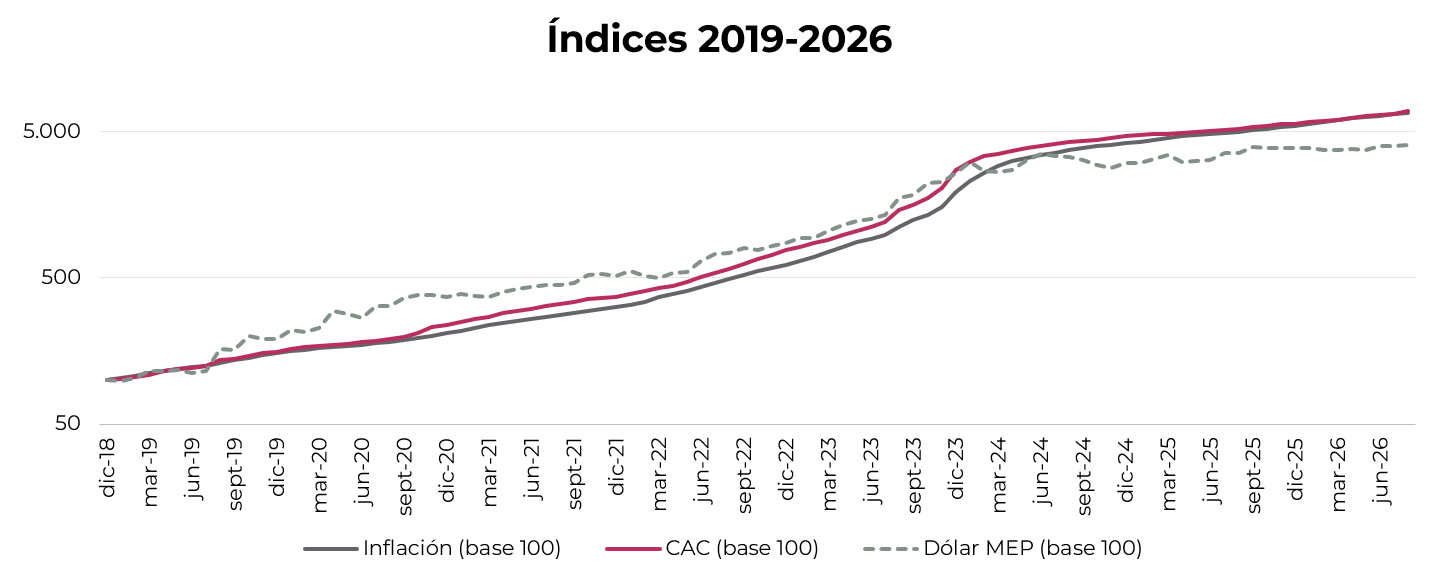
Para diseñar esa solución, es necesario estudiar las variables que afectan este costo. Hasta 2024, el costo de la construcción creció por debajo de la devaluación, mientras que, desde ese año, superó la suba del dólar. Con la inflación ocurre lo contrario: antes de 2024, el CAC acumuló alzas por encima de la inflación, impulsado por la devaluación y por su componente dolarizado; desde 2024, en cambio, la inflación viene superando al CAC, justamente porque ese componente acompañó a un tipo de cambio que aumentó menos que los precios. En ambos períodos, el CAC se ubicó entre el dólar y la inflación.
Por ello, ante la posible variabilidad de los costos de las obras en los próximos años, consideramos que dolarizarse o indexarse únicamente por inflación no es una solución ideal ni suficiente para un cliente que busca preservar el valor y continuar con la construcción. Los inversores deben apuntar a carteras indexadas a distintos factores, y de allí surge la propuesta de la cartera CAC de Cohen.
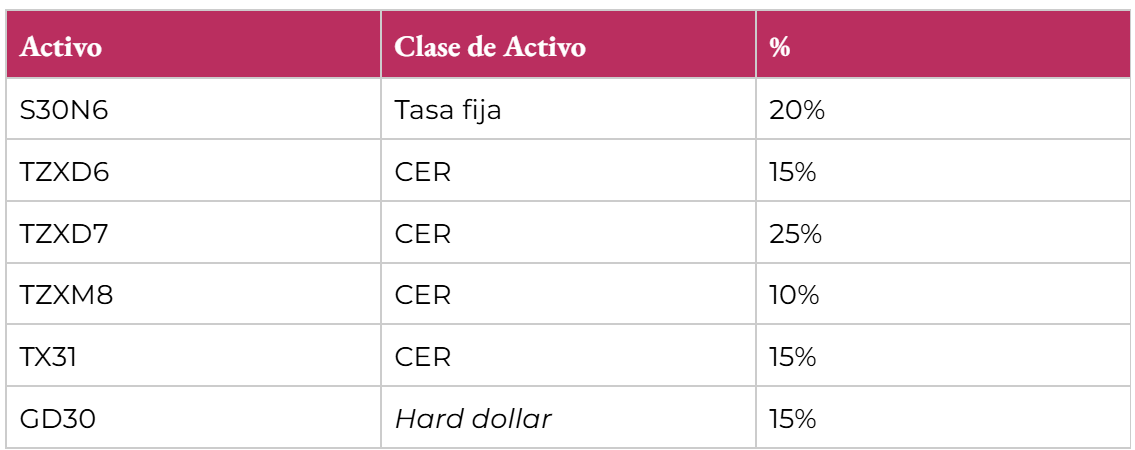
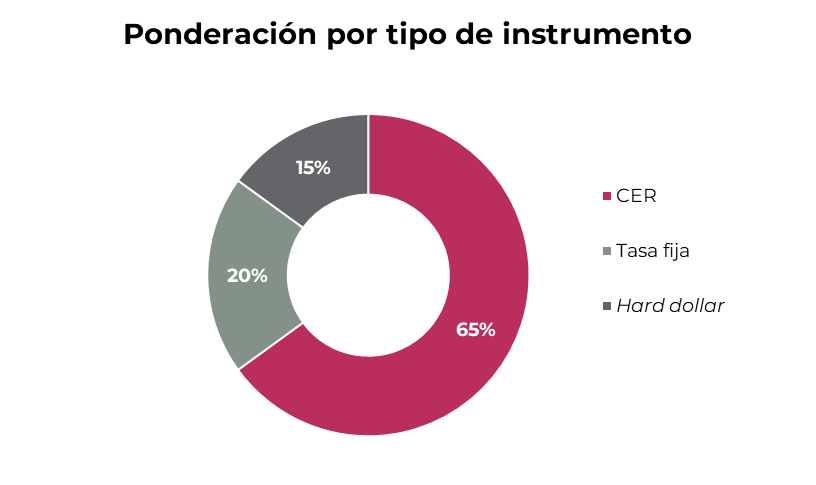
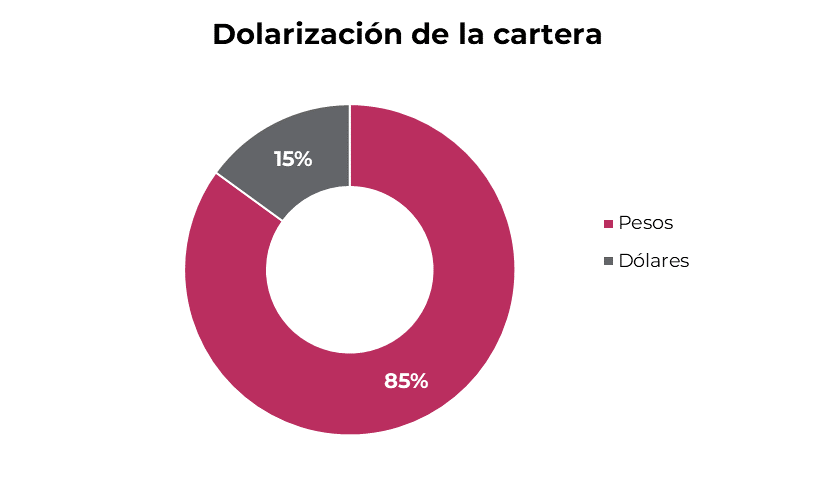
La cartera CAC se compone de un 85% de instrumentos en pesos: un 65% ajustado por inflación (CER), distribuido en distintos tramos, y un 20% a tasa fija. En dólares, incluye el GD30 para acompañar la evolución del tipo de cambio.