




Lula da Silva ganó el balotaje con el 51,78% de los votos válidos, frente al 48,22% de Flávio Bolsonaro, tres semanas después de haber quedado detrás en la primera vuelta. El resultado fue el menos probable de los escenarios que planteamos en nuestro análisis previo, Brasil 2026: escenarios de mercado hacia el balotaje. Allí asignábamos una probabilidad conjunta del 75% a los dos escenarios de triunfo de Flávio, en línea con las encuestas y los mercados de predicción.
La variable crítica sigue siendo la fiscal. Con un Ejecutivo de centroizquierda y un Congreso de derecha, la pregunta es cuánta de la prima electoral deberán devolver los precios. Nuestra lectura es que Brasil pasa de ser una apuesta direccional a ocupar un lugar satélite y acotado en las carteras, en dólares y con sesgo exportador, hasta que aparezcan señales fiscales creíbles.
El escenario político: Lula en el Ejecutivo y un Congreso de derecha
Lula revirtió la primera vuelta, pero el Congreso quedó en manos de la oposición
Lula revirtió el resultado de la primera vuelta y se impuso por 4,43 millones de votos (3,6 puntos porcentuales), con una participación mayor a la esperada. La votación se extendió dos horas por una decisión judicial solicitada por su coalición, y Flávio anticipó que impugnará esa prórroga. Consideramos baja la probabilidad de que prospere el planteo, aunque la tensión entre el Congreso y el Supremo Tribunal Federal podría sumar volatilidad.
El Partido Liberal (PL), al que pertenece Bolsonaro, será la primera fuerza en ambas cámaras desde 2027, con 121 diputados y 29 senadores. La izquierda contará con apenas unos 124 de los 513 diputados. La gobernabilidad será posible, pero exigirá acuerdos: sin los votos necesarios para aprobar reformas constitucionales (308 diputados y 49 senadores), la agenda avanzará mediante leyes ordinarias y negociaciones por enmiendas presupuestarias (≈R$57 bn) y cargos con el centrão. Ese costo podría presionar el gasto; al mismo tiempo, un Congreso opositor también puede frenar iniciativas de expansión fiscal.
La agenda económica: continuidad formal y dudas sobre su implementación
En términos formales, el programa de Lula plantea continuidad y mantiene la regla fiscal vigente. Sin embargo, el presupuesto de 2027 excluye parte del gasto del cálculo, mientras que la deuda pública aumentó del 78,6% al 82,9% del PBI en ocho meses. Antes de conocerse el resultado, el ministro de Hacienda, Dario Durigan, afirmó que no habrá una expansión del gasto; resta que el nuevo equipo económico lo confirme.
El Banco Central, que es independiente y tendrá a Gabriel Galípolo al frente hasta 2028, aporta un factor de estabilidad. Con la inflación por encima del límite superior del rango de tolerancia (4,5%), podría pausar los recortes de la tasa de referencia, actualmente en 13,75%. El resto de la economía presenta un desempeño sólido: el principal desafío de Brasil es fiscal, no externo.
Mercados: los precios descontaban el escenario opuesto
Hasta el viernes, los precios incorporaban un triunfo opositor: el Ibovespa acumulaba una suba del 27,3% en el año y el real cotizaba por debajo de USD/BRL 5. Las primeras señales del domingo por la noche fueron contundentes: el EWZ, el ETF de acciones brasileñas que cotiza en Nueva York, caía un 18,6% en las operaciones posteriores al cierre y los futuros del real anticipaban una depreciación cercana al 10%.
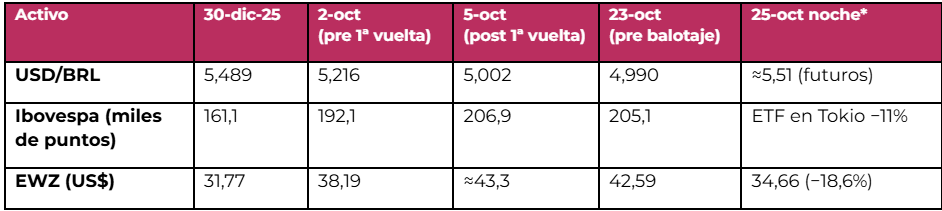
Se trata de mercados con poca liquidez, pero la dirección de los movimientos es clara: esperamos tasas más altas, un real más débil y una reversión de buena parte de la suba posterior a la primera vuelta. Una valuación inicial baja (9,3 veces las ganancias para el MSCI Brasil) podría amortiguar el ajuste, aunque no evitarlo.
Tres escenarios y las señales que definirán el rumbo
Los escenarios que se abren no dependen de quién ganó, sino de una variable: la credibilidad del ancla fiscal durante los próximos 90 días.

Qué señales seguir
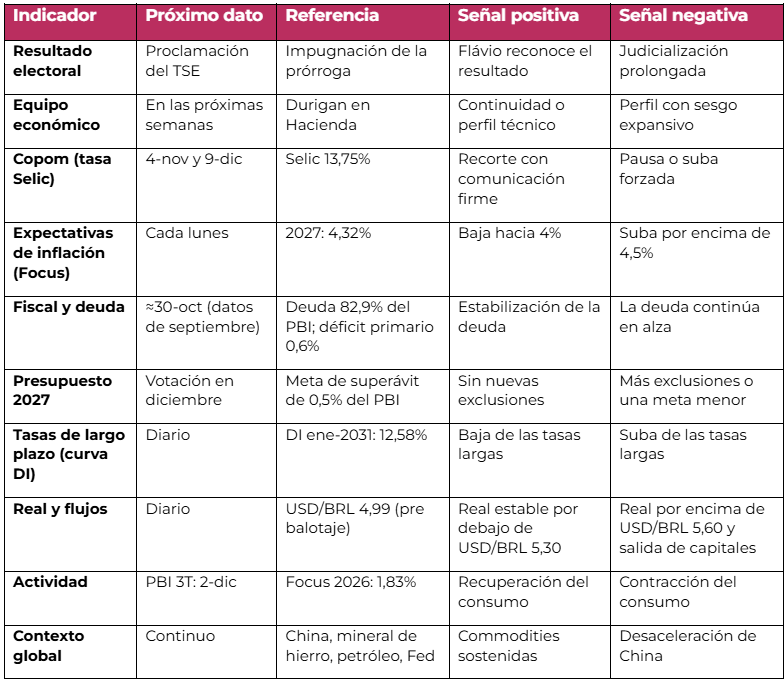
A nuestro juicio, estas señales y fechas ayudarán a determinar cuál de los escenarios se materializa:
Oportunidades: priorizar los activos menos expuestos a la prima electoral
Los activos que más subieron ante la expectativa de un triunfo de Flávio son también los que podrían devolver una mayor parte de esa ganancia. Preferimos los segmentos que no estaban tan expuestos a la prima electoral:
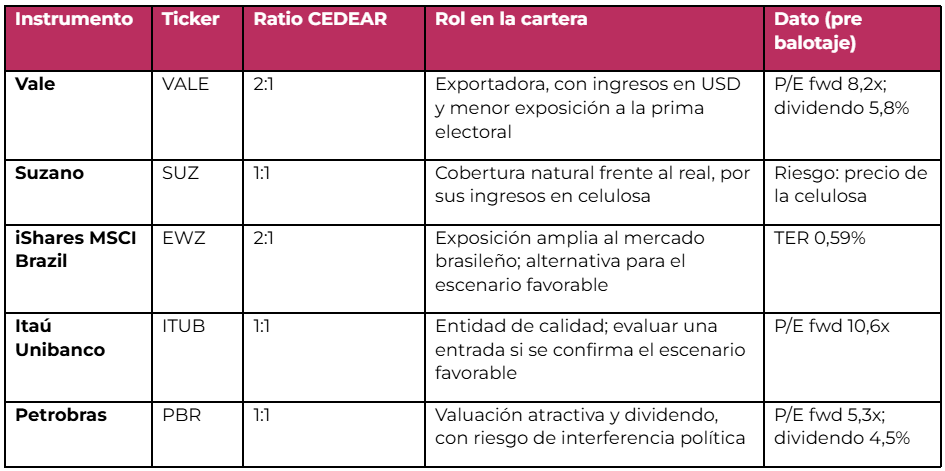
- Exportadores (Vale, Suzano): muestran resiliencia en los tres escenarios. Generan ingresos en dólares, se benefician de un real más débil y dependen más de la economía china que de la política brasileña.
- Bancos privados (Itaú, Bradesco): considerar compras si se confirma el escenario favorable. Son entidades de buena calidad, aunque estuvieron entre los principales ganadores tras la primera vuelta.
- Estatales y consumo: mantener una posición por debajo del índice de referencia. Petrobras luce barata, pero vuelve a estar expuesta al riesgo de intervención en los precios; el consumo es el segmento más sensible a las tasas.
- Renta fija: una tasa real cercana al 9% puede resultar atractiva para el largo plazo si se sostiene el ancla fiscal. En los bonos soberanos en dólares, mantenemos una visión neutral.
En las carteras, Brasil pasa a ser una posición satélite dentro de la renta variable emergente, que aumentaríamos solo si se confirma el escenario favorable. Hay dos aspectos a tener en cuenta: comprar CEDEARs en dólares no elimina la exposición al real, y muchas carteras ya tienen exposición a Brasil a través de Mercado Libre, que genera allí más de la mitad de sus ingresos.
CEDEARs para implementar la estrategia
Todos los instrumentos cuentan con CEDEAR en BYMA. Vale y Suzano son nuestras alternativas preferidas por su perfil exportador.
Qué implica para la Argentina
Brasil es el principal socio comercial de la Argentina. Un real más débil reduciría la competitividad ganada tras la primera vuelta y afectaría especialmente a la industria automotriz, que envía allí el 63% de sus exportaciones de vehículos. En el plano político, la relación entre Milei y Lula atraviesa su peor momento; la cumbre del Mercosur del 4 de diciembre será la primera prueba.
Nuestra lectura
El resultado sorprendió al mercado, pero no modifica el diagnóstico económico: lo que se recalcula es el riesgo fiscal. No vemos motivos para perseguir la caída ni para salir de las posiciones con apuro. Ajustaremos la exposición a medida que se conozcan las señales de las próximas semanas, empezando por la conformación del equipo económico y la reunión del Copom (Comité de Política Monetaria) del 4 de noviembre.


