

La primera vuelta brasileña dejó a Flávio Bolsonaro en primer lugar, con el 47,04% de los votos válidos, frente al 45,15% de Lula da Silva. La definición quedará para el balotaje del 25 de octubre.
En nuestro análisis anterior, “Brasil 2026: una elección que puede reordenar precios antes que fundamentos”, analizamos los dos programas de gobierno y la sensibilidad de las principales acciones al resultado. Con la primera vuelta concluida, el foco pasa a ser otro: cuánto del escenario favorable ya está incorporado en los precios y qué margen queda hasta el balotaje.
La reacción inicial sugiere que una parte significativa ya fue descontada. El EWZ avanzó 8,72% en la operatoria del domingo por la noche, y la tasa real de largo plazo acumulaba una baja de 60 puntos básicos desde julio. En este contexto, preferimos acompañar el movimiento con disciplina y evitar perseguir precios.
Qué dejó la primera vuelta
El resultado combinó voto útil y una nueva subestimación del electorado conservador. Augusto Cury, que durante septiembre había llegado a medir entre 6% y 10% en algunas encuestas, terminó con 2,89%, mientras que Flávio fue subestimado entre 2 y 5 puntos porcentuales. A esto se sumó una señal legislativa relevante: el Partido Liberal obtuvo 19 de las 54 bancas del Senado en disputa y contará con 28 senadores desde 2027, frente a 9 del Partido de los Trabajadores, una composición más favorable para una eventual agenda de ajuste fiscal.
La aritmética también favorece a Flávio, aunque la elección sigue abierta. Entre los dos finalistas quedó fuera 7,8% de los votos válidos: Lula necesita captar alrededor de seis de cada diez, mientras que a Flávio le alcanzaría con cerca de cuatro. La abstención de 21,08% y el voto más independiente de Cury serán dos variables centrales para el balotaje.
GRÁFICO 1 · ARITMÉTICA DEL BALOTAJE
Flávio necesita 4 de cada 10 votos en disputa; Lula, 6
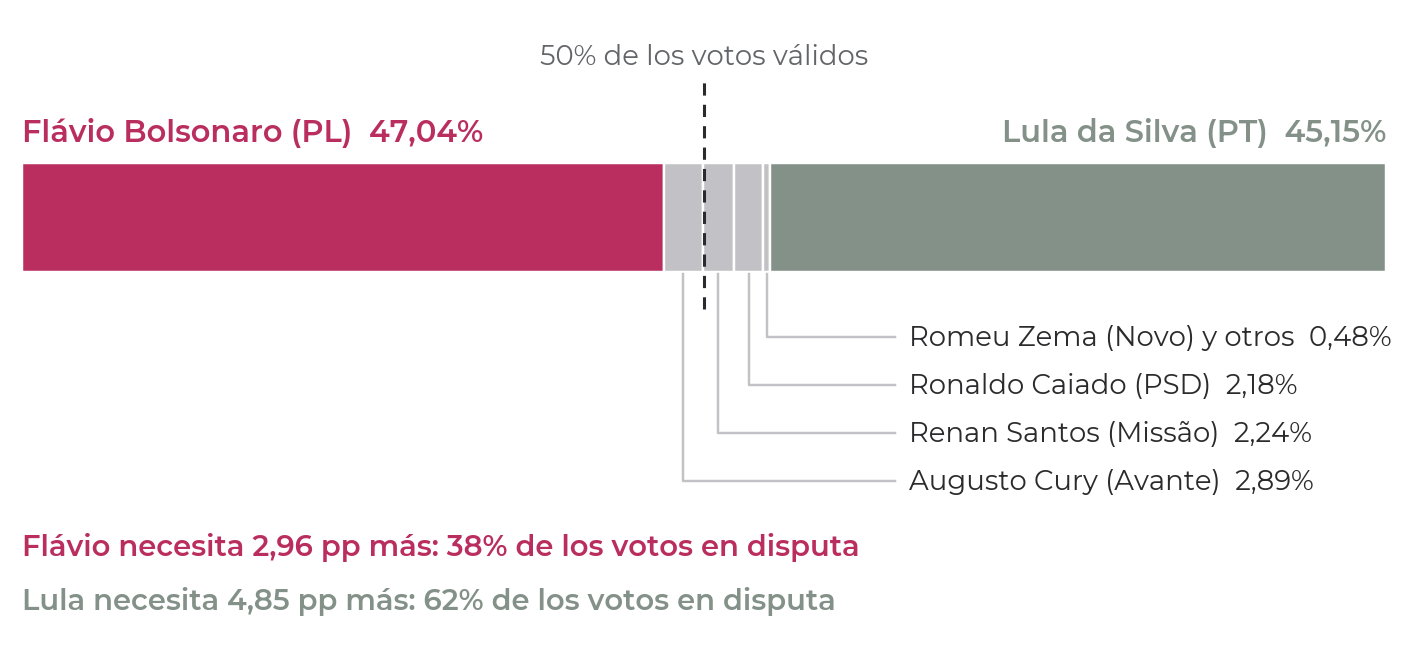
Fuente: TSE vía Agência Senado, 99,97% escrutado. Elaboración: Oficina de Inversiones de Cohen.
Tres escenarios para el 25 de octubre
En conjunto, los dos escenarios de victoria de Flávio suman una probabilidad de 75% según nuestra estimación preliminar. Sin embargo, el margen del resultado será determinante para la lectura del mercado.
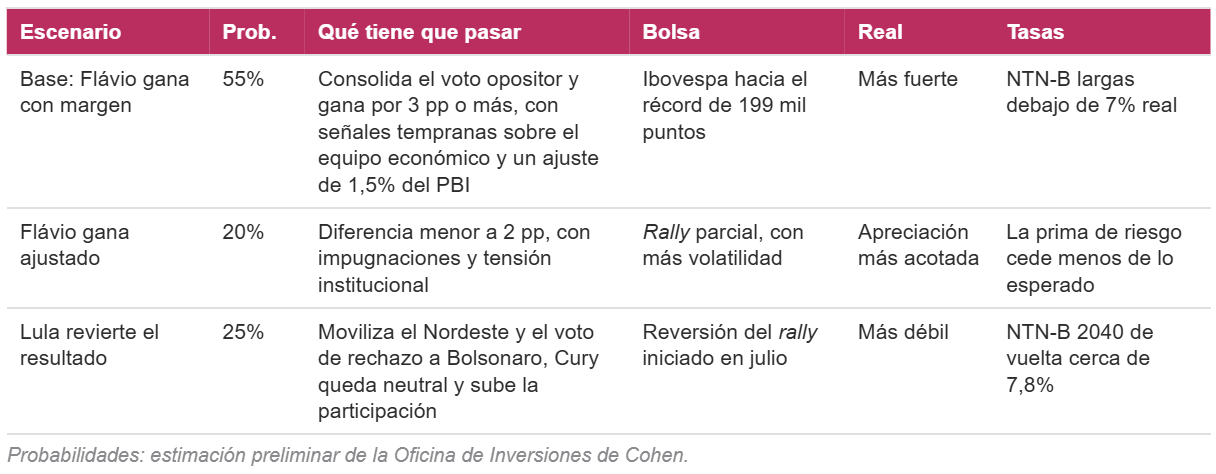
En el escenario base, la clave estará tanto en el resultado como en las primeras definiciones del nuevo gobierno. Esperamos que el ajuste se anuncie en forma temprana, aprovechando el capital político posterior a la elección, una secuencia similar a la adoptada en Argentina y, más recientemente, en Chile. Un recorte del gasto equivalente a 1,5% del PBI funcionaría como ancla fiscal, el principal canal de transmisión hacia los activos.
Un triunfo ajustado seguiría siendo favorable para los activos brasileños, aunque con un recorrido menos lineal. La posibilidad de impugnaciones y una mayor tensión institucional harían que la prima de riesgo descienda más lentamente y que la volatilidad se mantenga elevada.
Una reversión del resultado por parte de Lula es el escenario menos probable, pero no por ello descartable. Requeriría movilizar al electorado que no votó en la primera vuelta, captar o al menos neutralizar el voto de Cury y retener más de seis de cada diez votos en disputa. En ese caso, esperamos que los activos de riesgo resignen lo ganado desde julio.
Mercados: el escenario base ya está parcialmente en precio
El mercado venía incorporando una mayor probabilidad de alternancia desde julio, y el resultado del domingo aceleró esa tendencia. El EWZ, ETF de acciones brasileñas que cotiza en Nueva York, subió poco más de un 12% desde el resultado completo del escrutinio.
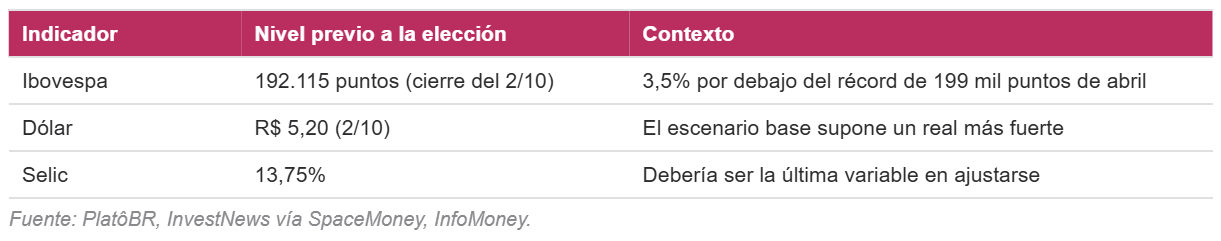
El efecto en los mercados presentó a Brasil con una apreciación del real desde el domingo y subas en las acciones de hasta 25% desde la elección de flavio. Nuestra lectura es que la apertura del lunes descuenta una baja de las tasas futuras y apreciación del real como se observó en las primeras horas de mercado.Entendemos que con los movimientos de precios existentes, aún existe margen de upside para Brasil, pero una parte relevante de la sorpresa se reflejó en una sola rueda, lo que vuelve menos favorable la relación entre riesgo y retorno para las próximas tres semanas.
Renta variable: los activos con mayor prima política, los más beneficiados
La reacción es consistente con nuestra tesis: ante un eventual triunfo de Flávio, los activos que acumulaban mayor descuento por riesgo político son los que muestran mayor recorrido.
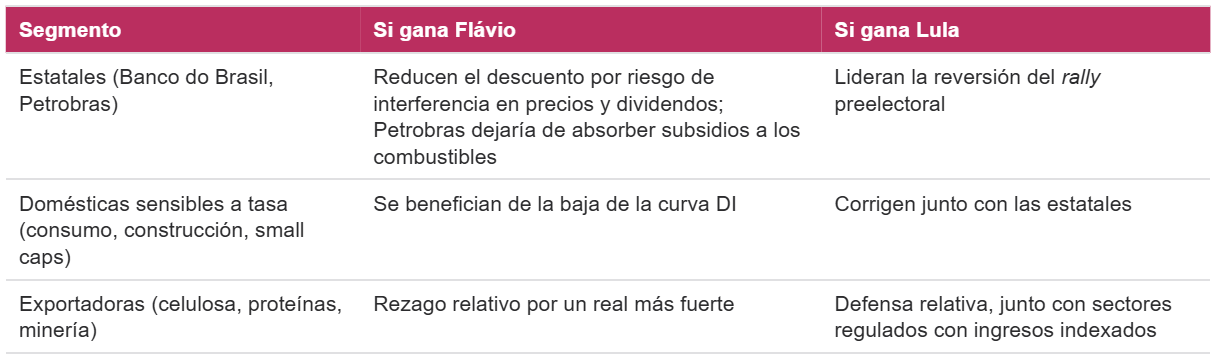
Con Flávio, las estatales pasarían a cotizar en mayor medida en función de variables de mercado, como las tasas, el consumo o la construcción, y en menor medida por la expectativa de injerencia del Gobierno. Con Lula, la ausencia de un ancla fiscal explícita mantendría una prima de riesgo más elevada. Preferimos construir exposición en forma escalonada hasta el 25 de octubre, con sesgo hacia compañías domésticas de calidad y una porción defensiva ante una eventual remontada.
Renta fija: el ancla fiscal es el canal principal
El principal desafío fiscal de Brasil no se encuentra en el gasto primario sino en la carga de intereses de la deuda. Por ese motivo, un recorte de 1,5% del PBI tendría un impacto significativo: funcionaría como ancla fiscal, comprimiría la prima de plazo de la curva DI y de los bonos prefijados, y abriría espacio para iniciar un ciclo de baja de la Selic desde 13,75%. En los soberanos en dólares y en reales, esperamos menores spreads y apreciación, con un carry que continúa elevado.
GRÁFICO 3 · NTN-B 2040, RENDIMIENTO REAL (IPCA+)
20 pb o más de baja en el escenario base; hasta 80 pb de suba si Lula revierte el resultado
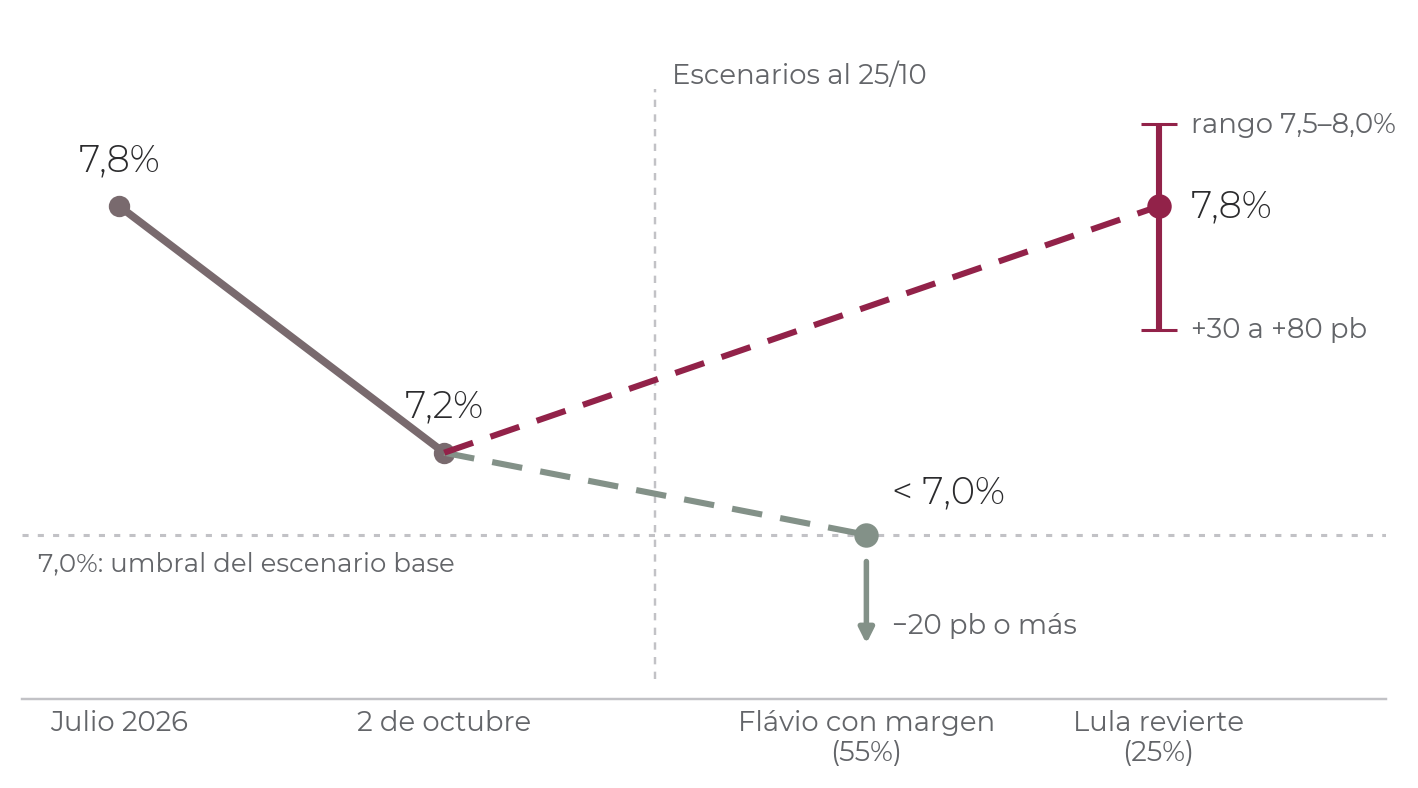
Fuente: InvestNews vía SpaceMoney; escenarios: Oficina de Inversiones de Cohen. El escenario de triunfo ajustado (20%) no tiene un nivel estimado.
El gráfico ilustra la asimetría que enfrenta hoy la duración larga. En el escenario base, los tramos largos de NTN-B podrían ubicarse por debajo de 7% real, lo que implica una compresión adicional de unos 20 puntos básicos, luego de los 60 acumulados desde julio. Si Lula revierte el resultado, esperamos un reempinamiento de la curva nominal y real, un real más débil y una Selic elevada por más tiempo: la NTN-B 2040 volvería a la zona de 7,5% a 8% y se perdería la mejora acumulada.
La duración real ya capturó buena parte del movimiento. Mantenemos preferencia por NTN-B de plazo intermedio y evitamos sumar duración larga antes del balotaje.
CEDEARs sugeridos para posicionarse de cara al balotaje
Para quienes busquen exposición a Brasil desde Argentina, los CEDEARs permiten acompañar este escenario a través de una canasta diversificada. Nuestras sugerencias combinan cinco perfiles con distinta sensibilidad al resultado, de modo de no concentrar la posición en una única lectura política:
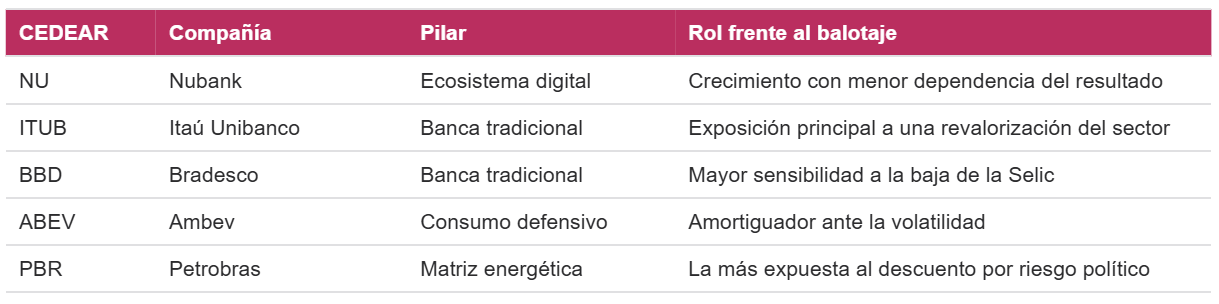
Por qué estas empresas y cuál es el escenario para el balotaje:
Bradesco (+20,8%). Es el segundo banco privado de Brasil y la mayor aseguradora del país, con una clientela mayoritariamente de ingresos medios y bajos. En los últimos años sufrió más que sus competidores por la suba de la morosidad, y recién ahora está recuperando su rentabilidad. Por eso fue la acción que más subió: una baja de tasas lo beneficia más que a nadie. Le abarata el costo de financiarse y alivia la situación de sus deudores. Los inversores, que lo venían castigando, empezaron a apostar a que la recuperación se acelere con un nuevo gobierno.
Nubank (+16,8%). El banco digital más grande de América Latina tiene como clientes a más de 60% de los adultos brasileños y se está expandiendo en México y Colombia. Su negocio se basa en tarjetas y préstamos personales, por lo que la principal preocupación del mercado este año era el alto endeudamiento de las familias. Un escenario de tasas más bajas reduce ese riesgo y abarata su financiamiento. Además, como reporta en dólares, la apreciación del real infla sus resultados. También se aleja la posibilidad de regulaciones más duras sobre el crédito al consumo.
Itaú (+15,0%). Es el mayor banco privado del país y el más rentable del sistema, con operaciones en otros cinco países de la región. Su suba acompañó la mejora general del sector bancario frente a la perspectiva de menor riesgo país y tasas más bajas. También pesó la menor probabilidad de nuevos impuestos especiales a los bancos, un recurso habitual de los gobiernos con problemas fiscales. Subió menos que Bradesco porque ya era el banco preferido de los inversores y tenía menos terreno por recuperar.
Petrobras (+11,6%). La petrolera controlada por el Estado produce un récord de 2,7 millones de barriles diarios, principalmente en los yacimientos del pre-sal. Desde hace años cotiza por debajo de sus pares internacionales porque el mercado teme que el gobierno la use para contener el precio de los combustibles u orientar sus inversiones con criterios políticos. Un eventual gobierno de Flávio reduce ese temor y promete una gestión más profesional de las empresas estatales. La suba fue menor que la de los bancos porque la acción ya venía de subir 20% desde agosto por el alza del petróleo, y porque una privatización no está en los planes.
Ambev (+6,7%). La mayor cervecera de América Latina, controlada por AB InBev, tiene 60% del mercado brasileño de cerveza y no tiene deuda neta. Es la acción menos sensible a la política: la gente sigue consumiendo cerveza gobierne quien gobierne y las tasas casi no afectan su negocio. Buena parte de su suba en dólares se explica por la apreciación del real. Igual hay beneficios concretos. Un real más fuerte abarata insumos que paga en dólares, como el aluminio y la cebada, y Flávio propone revisar la reforma tributaria, que prevé un nuevo impuesto a las bebidas alcohólicas desde 2027.
El análisis de cada compañía puede consultarse en nuestra nota anterior. Lo que se modifica es el punto de entrada: con una parte relevante del escenario base ya incorporada en los precios, sugerimos construir la posición en forma escalonada hasta el 25 de octubre, con el objetivo de promediar precios de entrada.
Qué mirar de acá al balotaje
Las próximas tres semanas estarán marcadas por las encuestas, aunque deberán interpretarse a la luz de los errores de la primera vuelta. Estas son las principales señales y fechas a seguir:
- Del 6 al 23 de octubre: apoyos formales. Encuestas semanales y debates y, sobre todo, la definición de Cury, Renan Santos, Caiado y Zema. El posicionamiento de Cury es el de mayor incidencia potencial.
- Durante la campaña: medidas de gasto. Será relevante seguir si el Ejecutivo anuncia nuevos estímulos durante la campaña, a lo que se suma el aumento de 15% del Bolsa Família vigente desde el 19 de octubre.
- Durante la campaña: el equipo económico de Flávio. Las primeras definiciones de los nombres mencionados para el área económica permitirán evaluar si el ajuste de 1,5% del PBI cuenta con medidas y plazos concretos.
- 25 de octubre: balotaje presidencial y de gobernadores.
- 5 de enero de 2027: asunción del presidente electo.
- 1 de febrero de 2027: asume el nuevo Congreso, con el PL como primera fuerza del Senado.
*Los rendimientos pasados no garantizan rendimientos futuros. Este material no constituye una recomendación de inversión. Cohen S.A. · ALyC y AN Integral N° 45 CNV.