

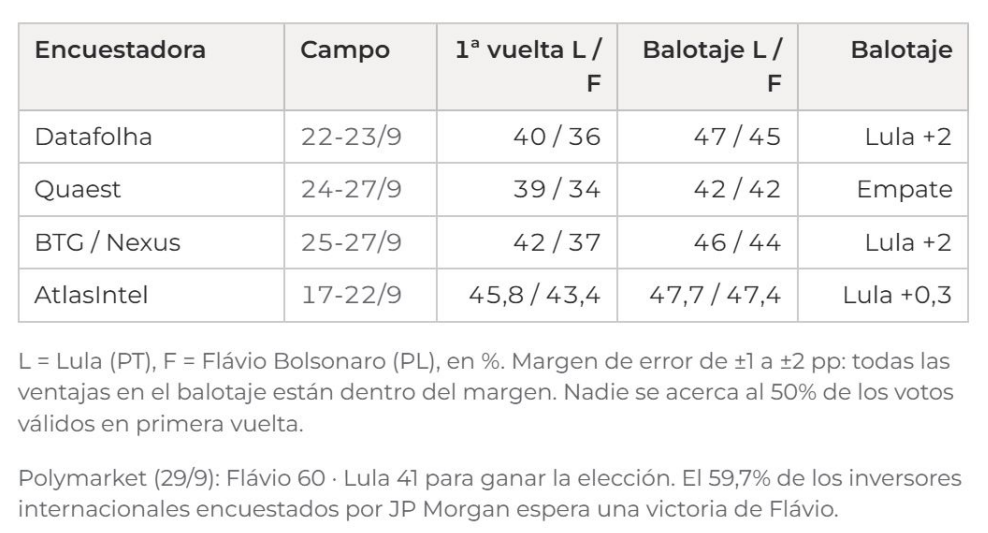
Datafolha muestra a Lula 40% a 36%; Quaest, 39% a 34%; BTG/Nexus, 42% a 37%; y AtlasIntel, 45,8% a 43,4%. La ventaja existe, pero ninguno se acerca al 50% de los votos válidos. En segunda vuelta, en cambio, la elección entra en el margen de error: Quaest marca 42% a 42%, mientras Datafolha y BTG/Nexus ubican a Lula sólo dos puntos por encima.
El antecedente de 2022 es una advertencia. Entonces, las encuestas mostraban a Lula entre 13 y 14 puntos arriba en primera vuelta; la diferencia final fue de 5,2 puntos. El balotaje se definió por menos de dos puntos. Esta vez, además, la transferencia de votos podría favorecer a Flávio: entre los votantes de Caiado, 50% iría con él y 33% con Lula; entre los de Renan Santos, la diferencia es de 54% a 14%. En Minas Gerais, estado clave de la elección, Flávio lidera 40% a 37%.
Cómo llega la carrera
Lula llega con el peso de una economía que perdió impulso. Las tasas altas, los hogares apalancados y dos trimestres consecutivos de consumo negativo deterioraron el clima político. También incidieron la presión de las importaciones sobre sectores industriales, las denuncias en su entorno y una caída en la confianza sobre el Supremo Tribunal Federal.
Flávio, por su parte, capitaliza el deseo de cambio y un contexto regional más inclinado a la derecha. Pero tampoco llega sin riesgos: el caso Banco Master puede volver a generar volatilidad y ambos candidatos conservan un rechazo elevado, cercano a 45%.
La primera vuelta no resolverá el panorama de mercado. El foco estará puesto en la capacidad de cada candidato para ampliar su base entre el 4 y el 25 de octubre, en el aumento de 15% del Bolsa Família que regirá desde el 19 de octubre y en cualquier novedad política que altere una carrera tan pareja.
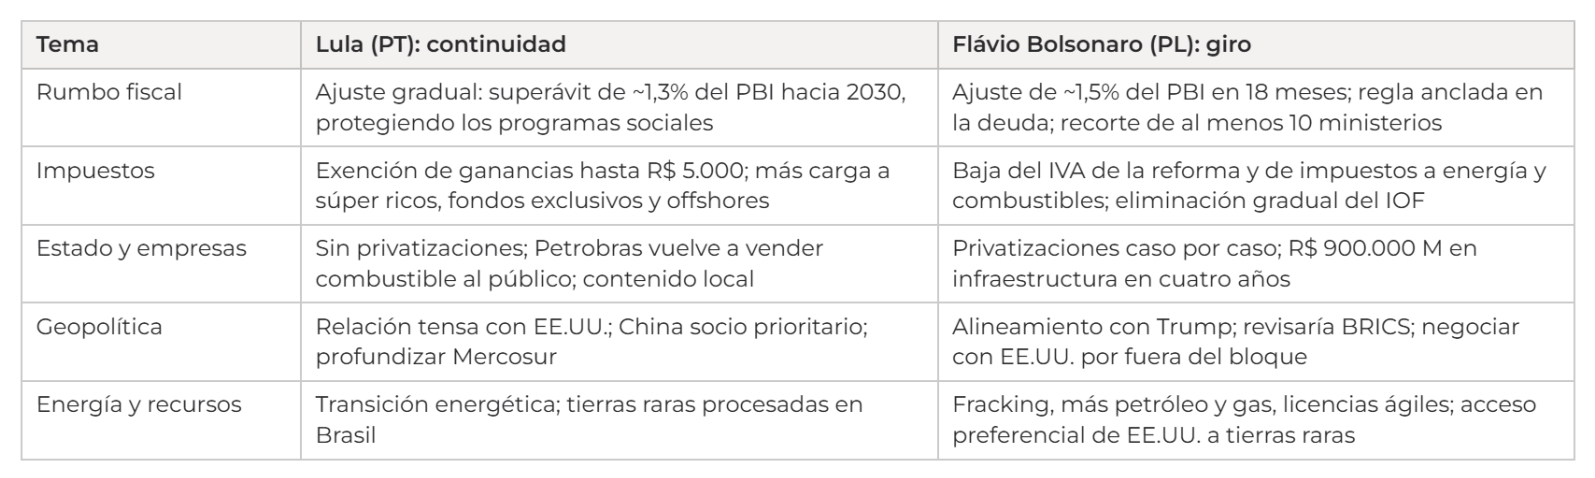
Aquí conviene intercalar el cuadro del slide 5, “Dos proyectos de país”, porque ordena de manera visual las diferencias entre ambos programas en materia fiscal, impuestos, empresas, geopolítica y energía.
Dos proyectos de país
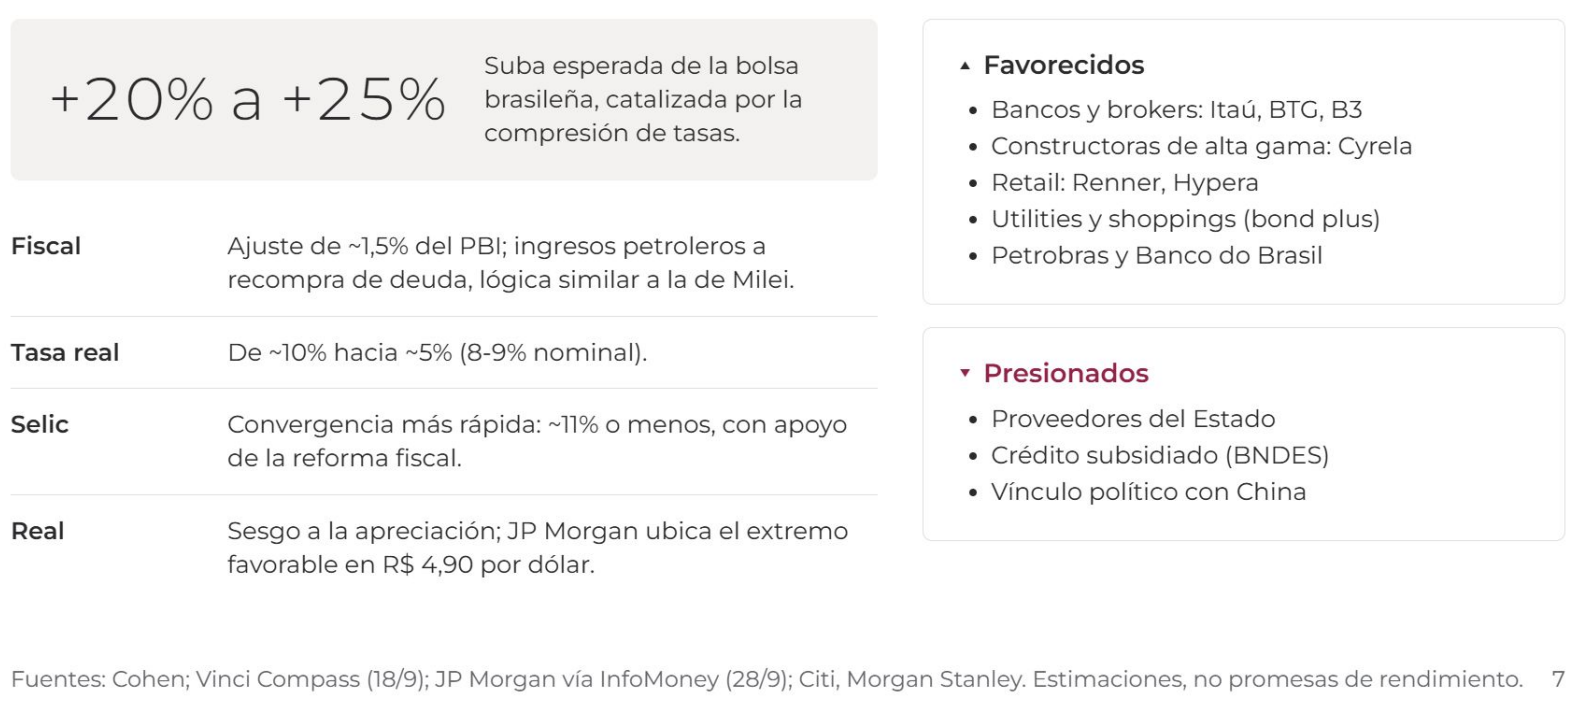
Si gana Flávio: compresión de tasas y revaluación de activos domésticos
El escenario de una victoria de Flávio Bolsonaro es el que presenta la mayor asimetría positiva para los precios. La lectura inicial sería la de un ajuste fiscal más rápido —cercano a 1,5% del PBI en 18 meses—, una regla anclada en la deuda, menor presión impositiva y una agenda más favorable a privatizaciones e infraestructura.
La variable central sería la curva de tasas. El mercado podría empezar a descontar una baja de la tasa real desde niveles próximos a 10% hacia 5%, con una Selic convergiendo a 11% o menos. Una compresión de esa magnitud justificaría una revisión fuerte de múltiplos en acciones brasileñas.
La estimación es una suba de entre 20% y 25% para la bolsa. Los principales beneficiados serían los bancos y brokers —Itaú, BTG y B3—, las constructoras de alta gama como Cyrela, el retail, utilities y shoppings. Petrobras y Banco do Brasil también podrían responder positivamente, aunque mantendrían una sensibilidad elevada al rumbo político.
El real tendría sesgo apreciador. JP Morgan ubica el extremo favorable en R$ 4,90 por dólar. La reacción del mercado sería rápida porque las valuaciones domésticas hoy parecen descontar una probabilidad de triunfo de Flávio de apenas 30%-40%, por debajo del 60% que le asignaba Polymarket al 29 de septiembre.
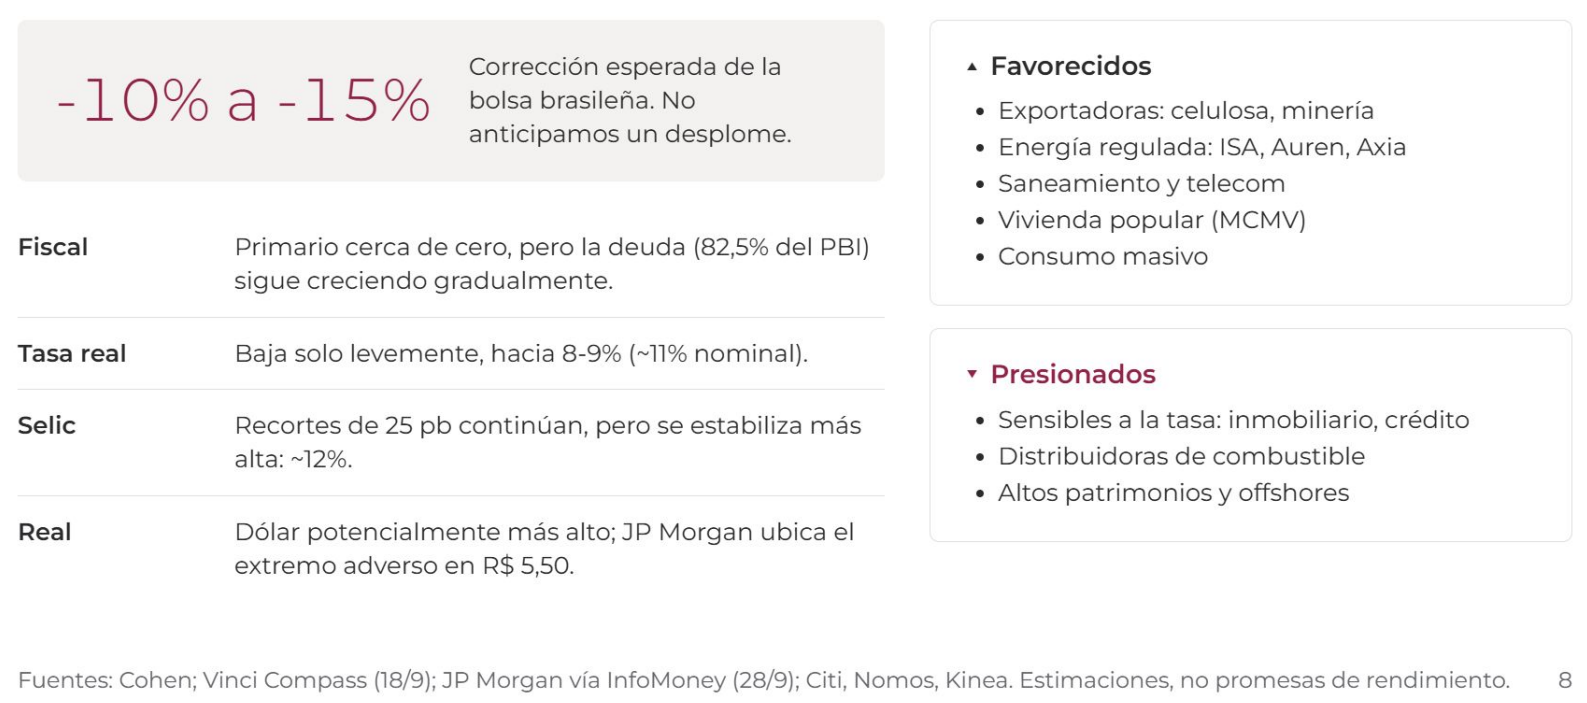
Si gana Lula: corrección, pero no escenario de crisis
Una reelección de Lula tendría un impacto menos favorable sobre los activos domésticos, aunque no necesariamente abriría un escenario disruptivo. El mercado asumiría continuidad fiscal: resultado primario cerca de cero, deuda pública creciente —en torno de 82,5% del PBI— y una baja limitada de las tasas reales, hacia 8%-9%.
La Selic podría seguir bajando de a 25 puntos básicos, pero estabilizarse cerca de 12%, bastante por encima del nivel que descontaría el mercado bajo una presidencia de Flávio. Esa diferencia afecta directamente el valor presente de las compañías más sensibles al crédito y a la actividad doméstica.
La bolsa podría corregir entre 10% y 15%. No sería un desplome: Brasil mantiene profundidad de mercado, sectores exportadores competitivos y una estructura institucional que limita cambios bruscos. En ese escenario, las acciones más defensivas serían exportadoras de celulosa y minería, energía regulada, saneamiento, telecomunicaciones, vivienda popular y consumo masivo.
El costo de una continuidad de Lula se vería con mayor claridad en el tipo de cambio y en la curva. JP Morgan ubica el extremo adverso en R$ 5,50 por dólar. Inmobiliario, crédito, distribuidoras de combustible y activos vinculados a altos patrimonios y offshores quedarían más expuestos.
Acciones para seguir: sensibilidad política y de tasas
Dentro de la renta variable brasileña, Petrobras, Itaú Unibanco y Bradesco condensan tres perfiles bien distintos frente al resultado electoral.
Petrobras (PBR). Petrolera integrada controlada por el Estado, con foco en el pre-sal. Viene de un 2T26 con producción récord (2,7 mmb/d) y crudo alto, lo que le permitió casi duplicar el dividendo. La deuda sigue en US$ 70,8 mil millones, contra una meta de 65. Cotiza a 4x P/E 2026e, un descuento que es casi todo riesgo político. Es la acción más sensible a la elección: con Lula sigue el riesgo de intervención en precios y en el capex, y con Flávio Bolsonaro gana por re-rating de gobernanza, aunque una privatización total es poco probable.
Itaú Unibanco (ITUB). Es el mayor banco privado de Brasil, con presencia en cinco países de la región y fuerte peso en seguros y gestión de activos. También es el de mayor calidad del sistema: ROE de 24,8% en el 1T26 y crédito creciendo 7%. Para Morningstar ya cotiza por encima de su valor justo. Con Lula, el riesgo pasa por impuestos sectoriales a los bancos y una Selic alta por más tiempo. Una alternancia re-ratearía al sector por la baja del riesgo país, aunque Itaú tiene menos upside que sus pares por estar caro. Es la exposición core y defensiva dentro de bancos.
Bradesco (BBD). Segundo banco privado y mayor asegurador del país, con una base de clientes de menores ingresos. Está saliendo de la crisis de crédito de 2023: la morosidad bajó de 5,7% a 4,4% y el ROE volvió a 13%, todavía por debajo de su costo de capital. Es el banco con más beta al ciclo y a la tasa. Con Lula, las tasas altas y la presión regulatoria lo dejan como value trap. Con Flávio, la baja de la Selic y de la curva lo convierten en el de mayor upside del sector.
Nubank (NU). Banco 100% digital con más de 60% de los adultos brasileños como clientes y en expansión en México y Colombia. Es el único growth del grupo: en el 2T26 la ganancia creció 49% con un ROE de 33%, y cotiza a 17x P/E 2026e. Su riesgo electoral es regulatorio: con Lula podrían endurecerse los topes al crédito al consumo, aunque el estímulo al ingreso favorece a sus clientes. Con Flávio, una Selic más baja abarata el fondeo y un real más fuerte mejora sus resultados en dólares. Crece en ambos escenarios.
Ambev (ABEV). Es la mayor cervecera de América Latina, controlada por AB InBev, con 60% del mercado de cerveza en Brasil y caja neta. En el 2T26 los ingresos orgánicos crecieron 6,1%, impulsados por el Mundial y la premiumización. Es la menos sensible a la elección y la de mayor descuento contra su valor justo (20%). Con Lula, el riesgo es una alícuota alta del Impuesto Selectivo a bebidas desde 2027. Con Flávio, la revisión de la reforma tributaria y un real más fuerte ayudarían a los márgenes. Es el refugio para atravesar la volatilidad.