




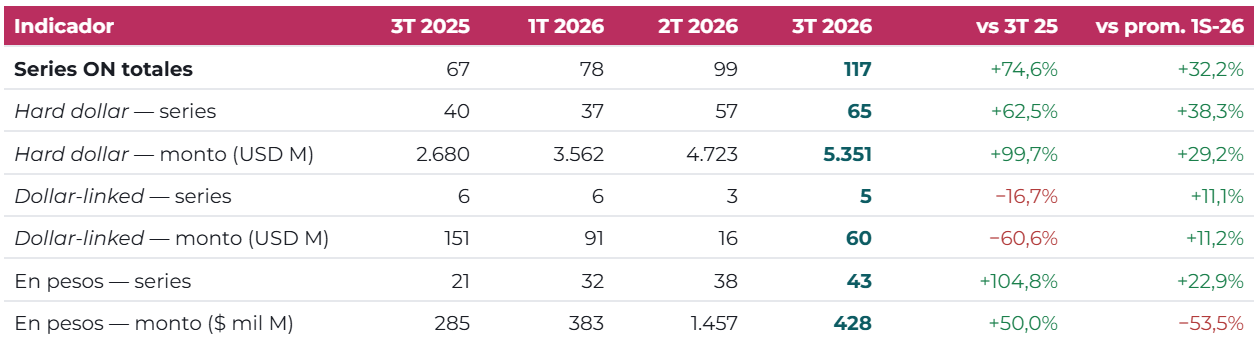
El mercado primario de obligaciones negociables (ONs) no detuvo su aceleración. En el tercer trimestre de 2026 se colocaron 117 series, casi tres cuartas partes por encima de las 67 del mismo período de 2025 (+74,6%). Fue además la tercera suba trimestral consecutiva. Con 78 emisiones en el primero y 99 en el segundo, los últimos tres meses tuvieron un ritmo de emisiones un 32% por encima del promedio de los dos trimestres previos. El crecimiento siguió apoyado en una base amplia de emisores.
CUADRO 1 · OBLIGACIONES NEGOCIABLES POR TRIMESTRE
Hard dollar, el motor; dollar-linked, al margen
Las ONs hard dollar (emitidas y pagaderas en dólares) sumaron USD 5.351 millones a lo largo de 65 series, prácticamente el doble que en el 3Q25 (USD 2.680 millones) y casi un 30% por encima del promedio trimestral del primer semestre. El dollar-linked, en cambio, siguió marginado, con apenas USD 60 millones en cinco series, un instrumento que perdió sentido como cobertura a medida que se normalizó el cuadro cambiario.
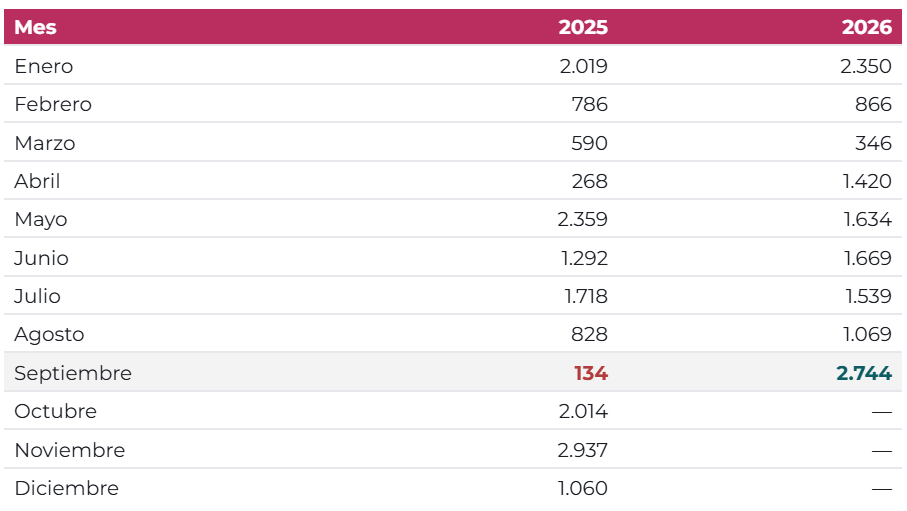
La foto mensual resume el cambio de régimen respecto de un año atrás. En septiembre de 2025, en la antesala de las elecciones de octubre, la emisión hard dollar se había congelado en USD 134 millones; en septiembre de 2026 alcanzó USD 2.744 millones, el mes más fuerte del año. El freno electoral, que había partido en dos al financiamiento de 2025, no tuvo correlato en 2026.
CUADRO 2 · EMISIONES ON HARD-DOLLAR POR MES (USD MILLONES)
Tasas en baja
La baja del costo de financiamiento se profundizó. En el segmento hard dollar a tasa fija, la TNA de corte promedio ponderada cedió del 7,8% de un año atrás al 6,9%, el nivel más bajo de la serie. En pesos, la TNA de las ONs vinculadas a TAMAR se ubicó en torno al 28%, muy por debajo del 53% del tercer trimestre de 2025.
La energía y las grandes empresas al frente
La energía, y el petróleo y gas explicaron cerca del 73% del monto colocado en hard dollar del trimestre, con Vaca Muerta como telón de fondo. YPF encabezó con USD 1.371 millones, seguida por Vista (USD 550 millones), Tecpetrol (USD 450 millones), Edenor (USD 413 millones) y la coemisión de Petroquímica Comodoro Rivadavia y Luz de Tres Picos (USD 400 millones). Apareció también VMOS, el vehículo del oleoducto Vaca Muerta Sur, junto a los bancos Galicia y BBVA.
Fideicomisos financieros
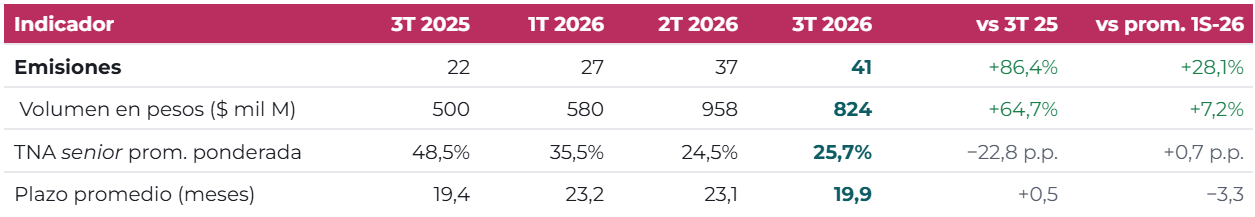
La securitización cerró su mejor trimestre. Se colocaron 41 fideicomisos financieros por $824 mil millones, un 86% más de operaciones que un año atrás y un volumen 65% mayor. La tasa de corte de los tramos senior (la porción de los títulos de deuda que tiene la mayor prioridad de cobro y el menor nivel de riesgo) se mantuvo en torno al 25,7%, menos de la mitad del 48,5% del tercer trimestre de 2025, en línea con la baja general del costo de financiamiento.
El segmento sigue dominado por el consumo, pero mostró algo más de diversificación: junto a Mercado Libre, que fue el principal originante, aparecieron en el trimestre Banco Patagonia y Agua y Saneamientos Argentinos, además de estructuras agropecuarias y de infraestructura. En el acumulado del año, la participación de MercadoLibre se moderó al 52% del volumen, frente al 64% que había concentrado en el primer semestre.
CUADRO 4 · FIDEICOMISOS FINANCIEROS POR TRIMESTRE
El año hasta acá
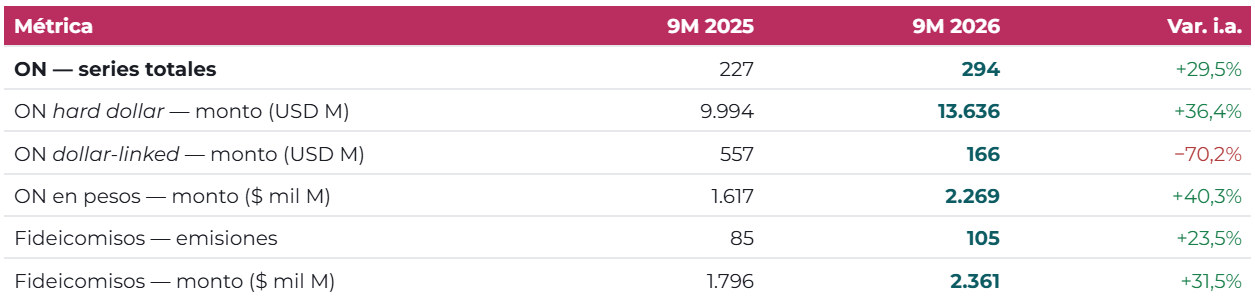
El acumulado de los primeros nueve meses confirma la expansión. Entre enero y septiembre de 2026 se colocaron 294 series de ONs, un 29,5% más que en el mismo tramo de 2025. El financiamiento hard dollar trepó de USD 9.994 millones a USD 13.636 millones (+36,4%) y la emisión en pesos creció un 40,3%, mientras el dollar-linked se redujo un 70% y quedó en terreno testimonial. La securitización acompañó: los fideicomisos financieros sumaron $2,36 billones en el período, un 31,5% por encima del año anterior.
CUADRO 5 · ACUMULADO ENERO–SEPTIEMBRE: 2025 VS. 2026
Lo que viene
El tercer trimestre afianza la tendencia del año: un financiamiento de mercado más profundo, más barato y de mayor calidad crediticia. Las ONs corporativas baten récords trimestrales con tasas en mínimos y plazos largos; el dollar-linked se apaga a medida que se normaliza el cuadro cambiario; y la securitización sostiene el crédito al consumo con señales incipientes de diversificación. Las dos cuentas pendientes siguen siendo las mismas: que la mejora se traslade con claridad al universo PyME, algo que requiere mirar más allá del régimen garantizado, y que el segmento de fideicomisos amplíe su base de originantes más allá de unos pocos nombres.


