




Rendimiento implícito de la deuda soberana argentina: tasa base de EE. UU. más riesgo país
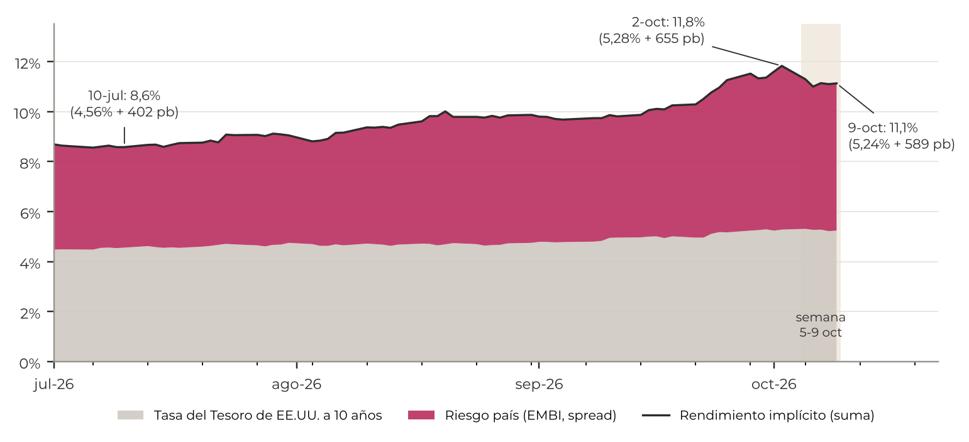
El gráfico descompone el rendimiento implícito de la deuda argentina en sus dos componentes: la tasa del Tesoro de EE. UU. a 10 años, que fija el costo del dinero para cualquier emisor en dólares, y el riesgo país, que mide la prima propia de la Argentina. La semana trajo una buena noticia en el segundo componente: el riesgo país bajó de 655 pb el viernes 2 a 589 pb el viernes 9, una compresión de 66 pb (10%). El primero no cedió: el rendimiento del Tesoro a 10 años cerró el lunes 5 en 5,31%, su cierre más alto desde 2002, y terminó la semana en 5,24%.
Desde el 10 de julio, el rendimiento implícito pasó de 8,6% a 11,1%. De esos 255 pb de deterioro, 68 pb corresponden a la tasa estadounidense y 187 pb al spread argentino. Nuestra lectura es que el alivio de esta semana fue mayormente prestado: provino de Brasil y de la corrección de una sobrerreacción, no de los factores locales que explican tres cuartas partes del deterioro. Para que dure, el spread tendrá que bajar por razones propias, porque la tasa base no va a ayudar.
Panorama internacional: una Fed que todavía sube y un petróleo sobre USD 100
El piso de la tasa larga
Las minutas de la Fed, publicadas el miércoles 7, confirmaron que la suba de septiembre, que llevó los fondos federales a 3,75%-4,00%, fue unánime y que la mayoría espera otro aumento antes de fin de año. Ese día, el rendimiento a 10 años tocó 5,36% durante la rueda y solo retrocedió tras una licitación con demanda sólida. A nuestro juicio, el nivel de la tasa larga ya no depende solo de la Fed: la inflación de agosto fue del 3,4% anual con un núcleo de 2,4%, empujada por la energía, y la expectativa de inflación a un año de la Universidad de Michigan subió a 4,7%. A eso se suman una prima por plazo cercana al 1% y un déficit fiscal del 5,8% del PBI. Con un empleo que se enfría (29.000 puestos en septiembre), la Fed enfrenta un dilema estanflacionario y, aun si pausa en octubre, es difícil que el rendimiento a 10 años vuelva pronto por debajo de 5%.
Para la Argentina, el canal es aritmético: cada punto de tasa base se suma al cupón que el Tesoro debería ofrecer para volver al mercado. Con la tasa a 10 años en 5,24%, incluso un riesgo país de 400 pb, el nivel de julio, implicaría un rendimiento cercano a 9,2%.
Energía y geopolítica
El Brent cerró en USD 104,7 (+2,4% semanal), con ataques a buques en Ormuz, el bloqueo vigente, ataques hutíes contra Arabia Saudita y la interrupción de la producción en el golfo de México por el huracán Isaías; el lunes 12 el WTI volvió a subir hacia USD 94. El petróleo es el eslabón entre la geopolítica y la Fed. Para la Argentina, el efecto es ambivalente: mejora la balanza energética y los flujos que sostienen las compras del BCRA, pero encarece el financiamiento vía tasas. En la valuación, dominó lo segundo: YPF cayó 1,2% y Vista 1,3% en la semana pese al elevado precio del crudo.
Brasil, el catalizador
En la primera vuelta del domingo 4, Flávio Bolsonaro obtuvo 47,0% contra 45,2% de Lula da Silva; el balotaje será el 25 de octubre. El Ibovespa subió 8,8% hasta un récord de 209.017 puntos y el real se apreció de 5,22 a 4,99 por dólar. El mercado descontó un probable giro promercado en el principal socio comercial argentino y lo trasladó a la región: los bonos argentinos subieron 3% en promedio y el riesgo país cayó 82 pb entre el lunes y el martes. Un real más fuerte también mejora la competitividad de las exportaciones argentinas a Brasil. Pero es un evento binario, con menos de dos puntos de diferencia, y parte de la compresión argentina queda atada a su resultado.
Panorama argentino: el mercado compró alivio, la economía todavía no lo valida
La secuencia diaria es reveladora. La caída del riesgo país se concentró en las dos primeras ruedas (de 655 a 573 pb) y se revirtió en parte entre el miércoles y el viernes (589 pb) sin noticias locales que la sostuvieran: el patrón de un ajuste técnico, no el de una revalorización del crédito. El Global 2035 rinde 11,2% y el Bonar 2035, 12,4%; esa penalidad por ley local de más de 100 pb complica la colocación en el mercado doméstico de los cerca de USD 5.000 millones en Bonares previstos en el Programa Financiero 2027. La prima electoral tampoco cedió: la tasa forward entre el AO27 y el AO28 que usamos como indicador siguió ubicándose por encima del 15%.
La mejor noticia local vino del BCRA, que compró USD 212 millones en la semana con diez ruedas consecutivas de saldo comprador; en octubre promedia USD 48 millones diarios, contra USD 21,5 millones en septiembre. Las reservas brutas subieron USD 904 millones, a USD 49.701 millones. La aceleración coincide con un mercado cambiario en calma (mayorista en $1.517, con el techo de la banda 27% por encima y una brecha con el CCL de 6%), lo que sugiere que el BCRA compra cuando la oferta lo permite y que no se trata de un cambio de régimen. Sin cosecha gruesa, la continuidad depende de la energía, la minería y las emisiones corporativas y provinciales.
La actividad es el flanco débil. El EMAE cayó 2,9% mensual en julio y el REM recortó el crecimiento esperado para 2026 a 1,5% y proyecta una contracción de 1,0% trimestral en el tercer trimestre, lo que configuraría una recesión técnica. La inflación es el punto que habrá que analizar esta semana. Esperamos un 1,8%, en línea con el guarismo que registró la Ciudad de Buenos Aires: 1,8%. Esa combinación de menor crecimiento y desinflación ralentizada es la que impide volver a los spreads de julio: reduce el margen fiscal y alimenta la prima de 2027.
Visión a futuro: lo que el alivio necesita para volverse tendencia
Qué cambió
El mercado retiró la porción más extrema de la prima argentina, que había llevado el riesgo país a su máximo desde noviembre de 2025. No cambiaron la tasa base, en máximos de 24 años, ni el diagnóstico local: reservas en mejora, actividad en retroceso e incertidumbre electoral.
Qué esperamos
Nuestro escenario base es un riesgo país que oscila en torno a los niveles actuales, sin volver a la zona de 400 a 450 pb, hasta que los datos de agosto confirmen el rebote de la actividad y la inflación retome la baja. Con la deuda del Tesoro de EE. UU. rindiendo por encima del 5%, la compresión adicional que exige volver al mercado internacional solo pueden aportarla los fundamentos locales. En ese contexto, la asimetría favorece los tramos cortos de la curva en dólares frente a los largos, más expuestos a la prima de 2027 y a la tasa global.
Riesgos
A favor: un triunfo de Flávio Bolsonaro que consolide el ánimo regional, una inflación estadounidense que permita a la Fed pausar y avances sobre Ormuz que bajen el petróleo. En contra: una victoria de Lula que revierta la prima regional, un dato que habilite una suba de la Fed en octubre y lleve el rendimiento a 10 años por encima de 5,40%, o una inflación local por encima de 2% junto con un EMAE que confirme la recesión.
Qué monitorear
El martes 13, el INDEC publica la inflación de septiembre; el miércoles 14, se conocerá la de EE. UU. Después, habrá que seguir la licitación local por los vencimientos del 16 de octubre, cuya refinanciación mostrará cuánta demanda queda por plazos posteriores a 2027; el ritmo de compras del BCRA; el balotaje brasileño del 25 y la Fed del 27 y 28 de octubre. Si la inflación local retoma la baja y el BCRA sostiene las compras, el alivio regional podrá convertirse en una compresión propia. Si no, el riesgo país quedará a merced de los votantes brasileños y de la Reserva Federal.

