

Nuestra Oficina de Inversiones presenta cuáles son los puntos que consideramos que avanzan de manera positiva y aquellos otros que se encuentran bajo tensión.
✅ DATO POSITIVO
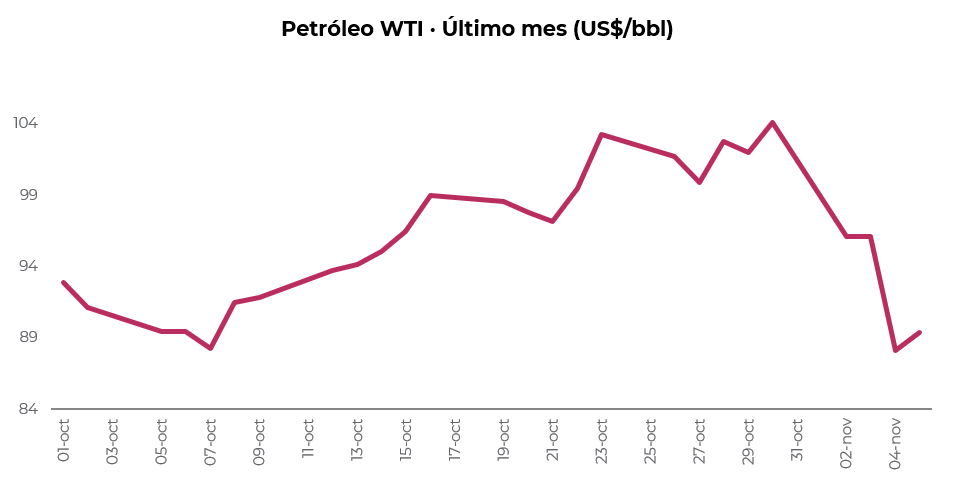
El petróleo cerró una semana de alivio, impulsada por señales alentadoras en el frente geopolítico. Los avances en las conversaciones de paz en Medio Oriente, tras el encuentro entre funcionarios de Qatar e Irán, fortalecieron las expectativas de una salida diplomática al conflicto y mejoraron el ánimo del mercado. A esto se sumó el resultado de las elecciones de medio término en EE. UU., que el mercado interpretó como un paso hacia una mayor estabilidad en la región. Así, el WTI corrigió cerca de 14% en la semana y volvió a ubicarse por debajo de los US$ 90, dejando atrás buena parte de la suba de octubre. Este escenario abre una perspectiva favorable para la inflación y el consumo a nivel global, de la mano de menores costos energéticos.
⚠️ A MONITOREAR
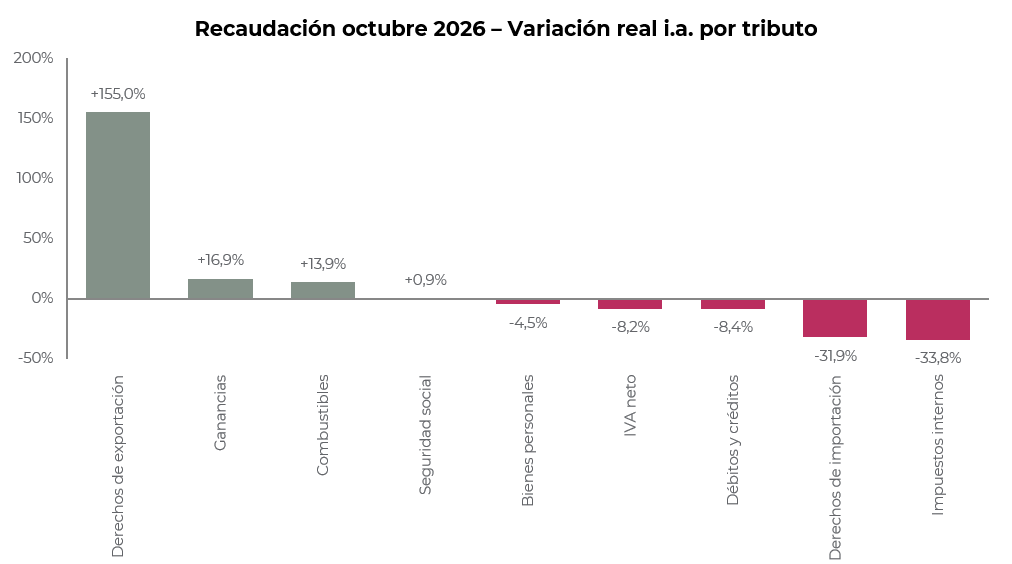
En octubre, la recaudación alcanzó $21,6 billones, con una suba real de apenas 0,7% i.a., y el detalle muestra que la mejora fue poco genuina. Buena parte se explicó por Derechos de exportación (+155%), que comparan contra octubre de 2025, cuando rigió la exención temporal de retenciones. También aportaron Ganancias (+16,9%) y Combustibles (+13,9%), este último por la actualización del impuesto. Es un dato a monitorear porque los tributos más ligados a la actividad siguen cayendo: el IVA neto bajó 8,2% real y Débitos y créditos 8,4%, lo que muestra que el consumo y la actividad todavía no recuperan dinamismo. En el acumulado del año, la recaudación cae cerca de 2,7% real.
🚨 RIESGO
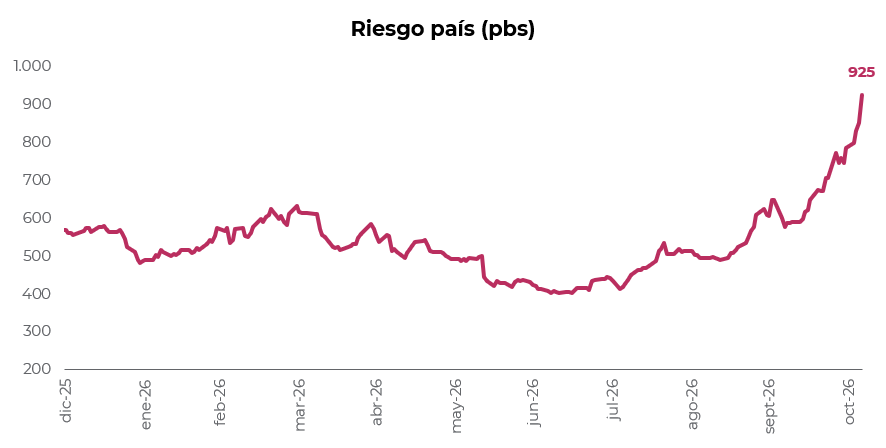
Después de tocar mínimos del año cerca de los 400 puntos en julio, el riesgo país ya está en 925, su nivel más alto desde octubre de 2025. La suba empezó cuando el mercado comenzó a incorporar el riesgo electoral de 2027, sumó ruido regional tras las elecciones en Brasil y en las últimas ruedas se aceleró con el giro negativo de Wall Street. Es un dato negativo porque, aun con el BCRA comprando reservas, un spread en estos niveles aleja la vuelta a los mercados y obliga a afrontar los vencimientos de enero y de 2027 con recursos propios, pudiendo presionar sobre las reservas internacionales.