

Nuestra Oficina de Inversiones presenta cuáles son los puntos que consideramos que avanzan de manera positiva y aquellos otros que se encuentran bajo tensión.
✅ DATO POSITIVO
El Tesoro cerró octubre con una muy buena licitación. El miércoles colocó unos $ 11,5 billones frente a vencimientos por unos $ 10,8 billones, con un rollover de 107%, absorbiendo $ 0,75 billones del sistema. Así, el mes terminó con un rollover acumulado de 116%. Lo más destacado fue la extensión de plazos. El dual CER/TAMAR a diciembre de 2028 se llevó casi un tercio de lo adjudicado y llevó el plazo promedio ponderado a 11,7 meses, en un contexto de amplia liquidez y con tasas en línea con el mercado secundario.

⚠️ A MONITOREAR
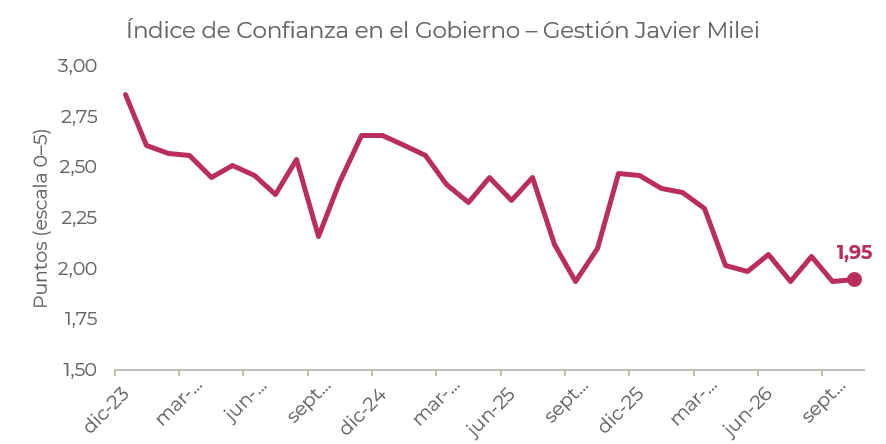
En octubre, el Índice de Confianza en el Gobierno (ICG) de la Universidad Torcuato Di Tella se ubicó en 1,95 puntos, con una suba de 0,9% respecto de septiembre (1,94). Pese a la mejora mensual, el indicador acumula una caída de 20,7% desde fines de 2025 y de 7,0% en términos interanuales Así, el promedio de la gestión Milei baja a 2,33 puntos, su registro más bajo hasta la fecha. En la comparación histórica, el nivel del mes 34 de gestión supera al de Mauricio Macri en el mismo mes (1,76; +10,9%). También supera a los dos mandatos de Cristina Fernández de Kirchner (1,70 en el primero y 1,65 en el segundo, unos 15% y 18% por encima, respectivamente).
🚨 RIESGO
Tras la suba de los últimos meses, a la que se sumó el resultado electoral en Brasil, el riesgo país se mantiene cerca de los máximos del año, en torno a los 750 puntos básicos. Este nivel muestra que los inversores siguen exigiendo una prima elevada por la deuda argentina en un contexto de mayor incertidumbre regional. Mientras el indicador no ceda, financiarse en los mercados internacionales le seguirá resultando caro al gobierno. Eso le deja menos alternativas para refinanciar los vencimientos y aumenta su dependencia del financiamiento local.