

Nuestra Oficina de Inversiones presenta cuáles son los puntos que consideramos que avanzan de manera positiva y aquellos otros que se encuentran bajo tensión.
✅ DATO POSITIVO
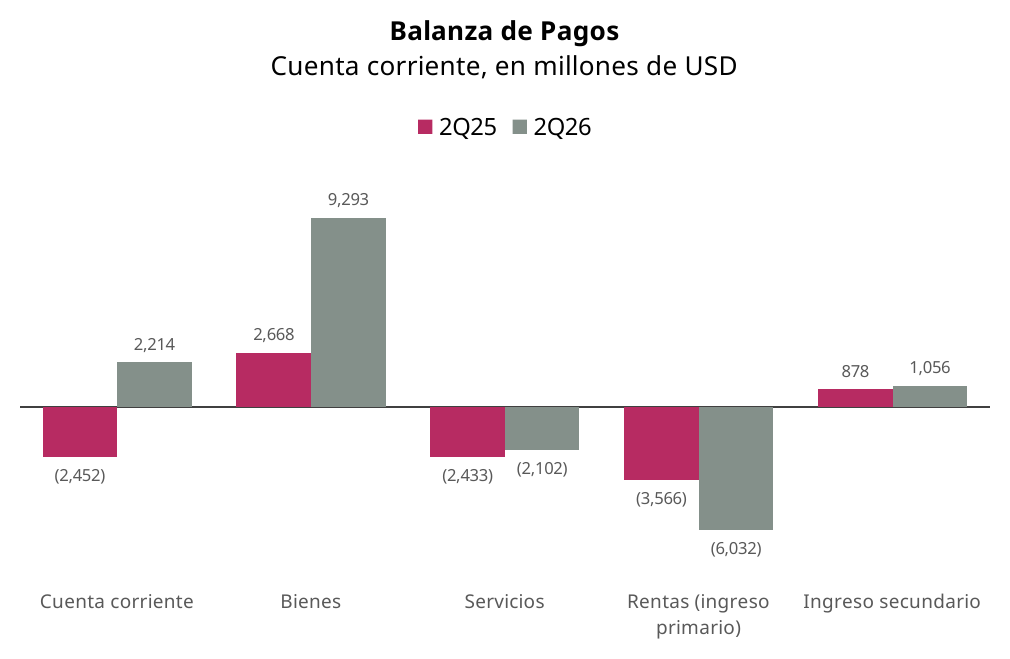
Durante el segundo trimestre de 2026, la cuenta corriente de la balanza de pagos registró un superávit de USD 2.214 M, lo que implicó una mejora de USD 4.666 M frente al déficit de USD 2.452 M de igual trimestre de 2025. El resultado se explicó por los saldos positivos del balance comercial de bienes (USD 9.293 M) y del ingreso secundario (USD 1.055 M). Los saldos positivos fueron parcialmente compensados por los déficits del ingreso primario (USD 6.032 M) y de la balanza de servicios (USD 2.102 M). El comercio de bienes volvió a ser el motor del resultado externo. Su superávit alcanzó para cubrir los pagos de renta y servicios al exterior, aunque el ingreso primario absorbió cerca de dos tercios de ese saldo.
⚠️ A MONITOREAR
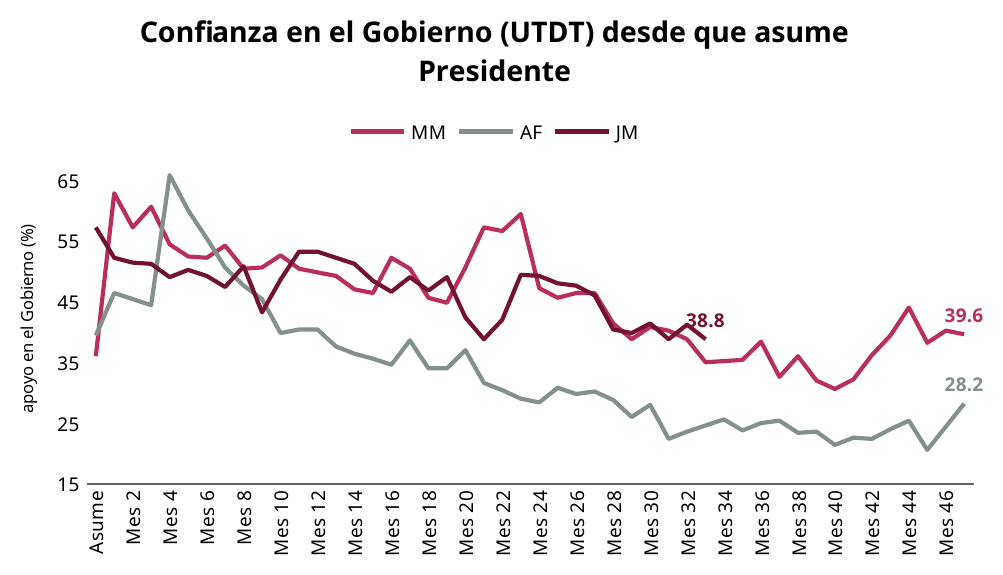
La confianza en el gobierno volvió a mínimos de la gestión Milei: el ICG cayó a 38,8% en septiembre, desde 41,2% en agosto (-5,9%), igual al piso de sep-25 y jul-26. Ya acumula una baja de 21% desde diciembre, tras cinco caídas consecutivas entre enero y mayo. Aun así, en el mes 33 de gestión Milei sigue mejor posicionado que Macri (35,0%), Alberto Fernández (24,6%) y los dos mandatos de Cristina Kirchner (35,4% y 34,2%), y solo queda por debajo de Néstor Kirchner (52,4%). Como el ICG suele ser un buen proxy del apoyo electoral del oficialismo, lo clave será ver si la confianza se estabiliza o si sigue erosionándose, de cara a 2027.
🚨 RIESGO
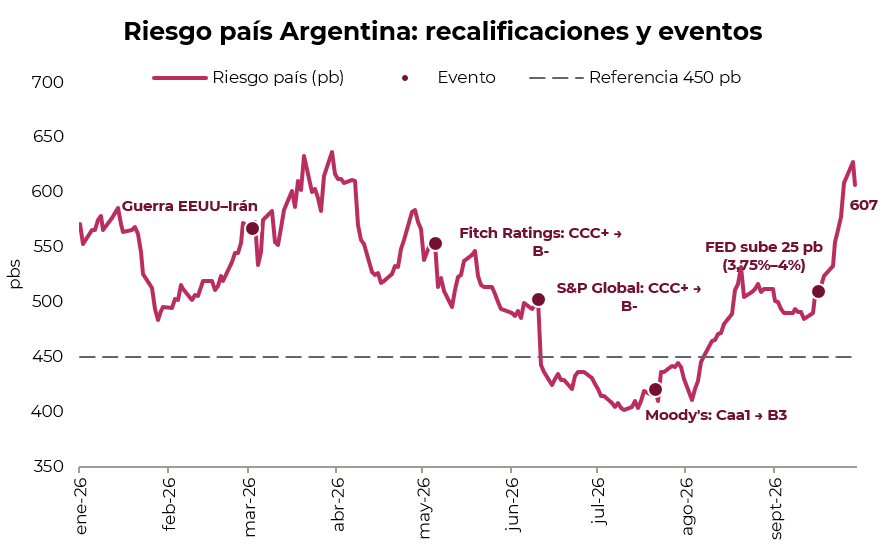
El recorrido del riesgo país en lo que va del año muestra un deterioro en los últimos meses. Entre junio y julio, el impulso de las tres recalificaciones (Fitch y S&P llevaron la nota de CCC+ a B-, y Moody's de Caa1 a B3) llevó al spread por debajo de los 450 pb, un nivel compatible con una eventual colocación en los mercados internacionales a tasas razonables. Esa mejora, sin embargo, duró poco. Desde agosto el indicador volvió a subir de manera sostenida y la suba de 25 pb de la Fed terminó de presionarlo, hasta ubicarlo en 607 pb, por encima de donde arrancó el año. El Gobierno sostuvo durante todo este período que no tenía necesidad de volver a emitir en el exterior, y hasta el momento no hubo señales de un cambio de enfoque. Aun así, con el spread en estos niveles, esa opcionalidad luce hoy algo más alejada que en julio.