

Nuestra Oficina de Inversiones presenta cuáles son los puntos que consideramos que avanzan de manera positiva y aquellos otros que se encuentran bajo tensión.
✅ DATO POSITIVO
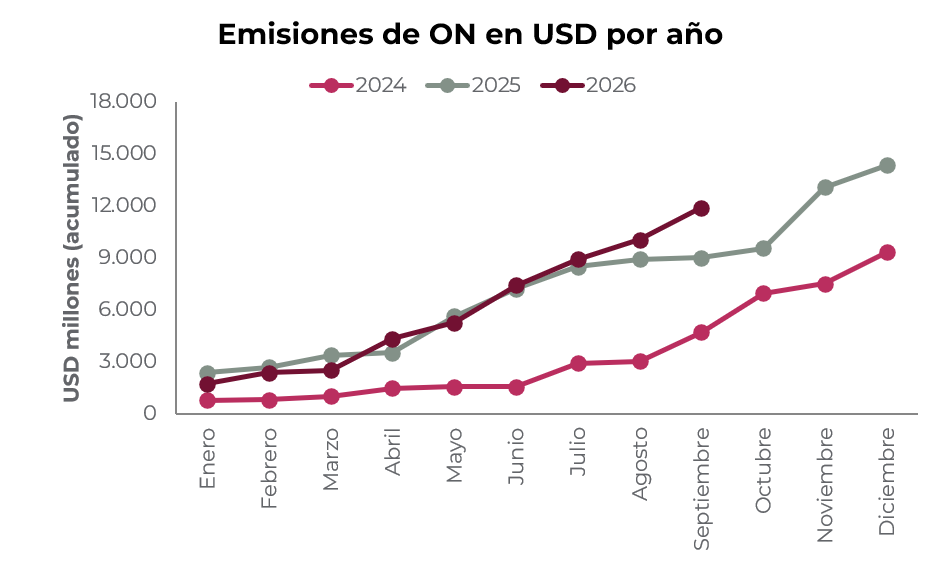
Las emisiones corporativas siguen en alza. En septiembre las empresas, principalmente del sector energético, colocaron más de USD 1.800 M, más del doble que en igual mes de años anteriores, confirmando el dinamismo del mercado de capitales local. Se destacaron tres compañías vinculadas a la producción y el transporte en Vaca Muerta: YPF por USD 1.200 M, Tecpetrol por USD 450 M y VMOS, que debutó en el mercado con poco más de USD 230 M. Así, el acumulado del año llega a poco más de USD 12.100 M y se acerca a los USD 14.300 M de 2025. De sostenerse el ritmo, el mercado podría igualar o superar ese nivel antes de que termine 2026.
⚠️ A MONITOREAR
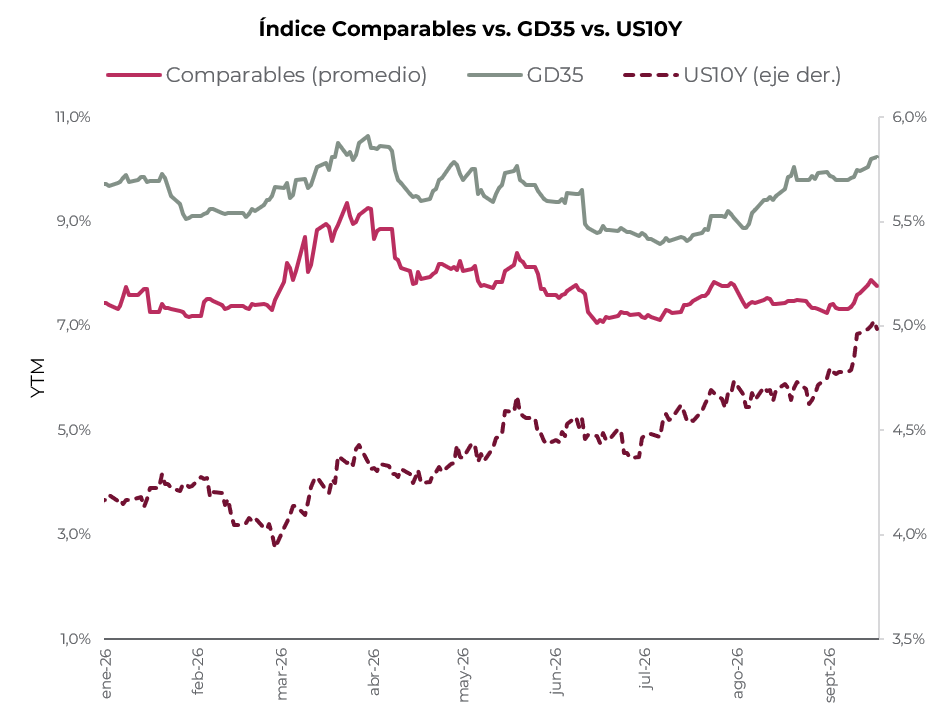
La Fed subió 25 puntos básicos este miércoles, tras cinco años y medio de inflación por encima del 2% y con un mercado laboral que sigue firme. Además, no se descartaron nuevas subas si la inflación no cede. Una tasa libre de riesgo más alta por más tiempo encarece el fondeo global y reduce el apetito por riesgo emergente. El canal ya se observa en el gráfico: el US10Y sube desde abril y arrastra al GD35 y a los comparables. Si el tramo largo sigue tensionándose, el riesgo país enfrentaría un piso más alto por factores externos, y subiría el costo de refinanciar los vencimientos de 2027 en adelante.
🚨 RIESGO
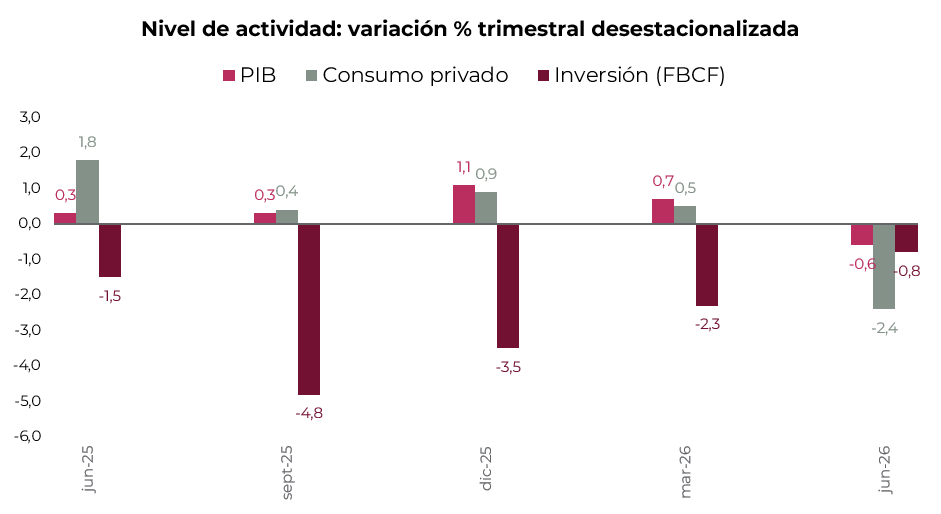
El PBI cayó 0,6% desestacionalizado en el segundo trimestre, la primera contracción desde el 2Q24. El +2,0% i.a. descansa en exportaciones (+13,7%) y sectores primarios, mientras la demanda interna resta. El consumo privado venía desacelerándose desde principios de 2025 (de subas cercanas al 1,8% trimestral a 0,5% en el 1Q26) y ahora se dio vuelta con una caída de 2,4%, la peor desde el 4Q23, quedando en apenas +0,4% i.a. La inversión, por su parte, ya lleva cinco trimestres consecutivos en baja: tras el rebote de 2024 encadena retrocesos desde el 2Q25 y cerró el trimestre en -0,8% desestacionalizado y -11,1% i.a., con el ajuste concentrado en maquinaria y equipo (-15,2%) y equipo de transporte (-22,1%). Así, la inversión bajó a 16,5% del PBI desde 18,9% un año atrás. El punto sensible para el mercado es político: un consumo que no tracciona suma presión social en año electoral y pone en juego el apoyo al programa económico, limitando la compresión adicional del riesgo país.