

La suba de tasas reales
La elevada oferta de bonos –impulsada por los estados que deben financiar sus déficits y por las empresas tecnológicas que desarrollan infraestructura para IA–, sumado al crecimiento resiliente del PBI estadounidense (+2,3% real) y al ajuste de las políticas monetarias de los bancos centrales llevaron a un fuerte aumento de la tasa real de interés.
La combinación de estos factores llevó la tasa nominal del bono del Tesoro a 10 años de 4,15% a principios de 2026 a 5,35% el 7 de octubre, su nivel más alto desde 2002. Las tasas de los bonos ajustables por inflación (tasas reales) comenzaron el año en 1,9% y alcanzaron un máximo de 2,92%. Casi toda la suba de la tasa nominal se explicó por el aumento de la tasa real. Este movimiento fue la principal causa del mal desempeño que viene registrando la renta fija este año.
Riesgo de tasa y duration
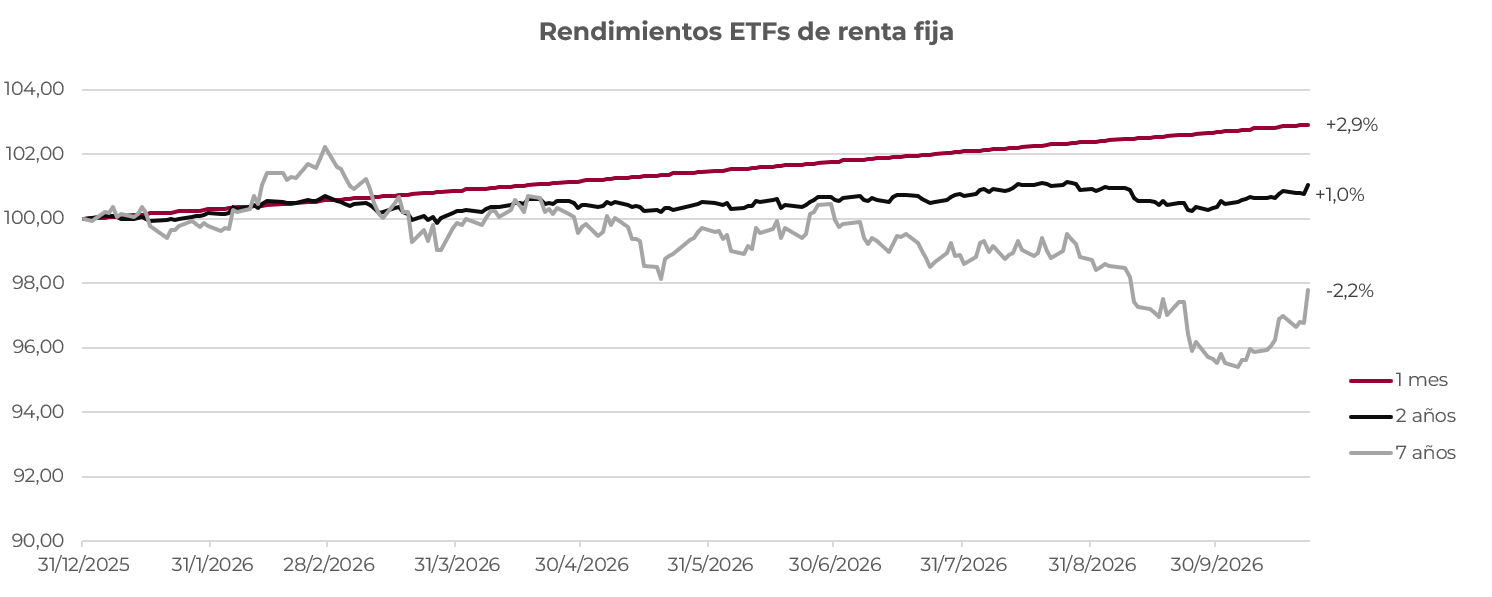
A pesar de la suba de tasas a lo largo de toda la curva, no todos los bonos registraron la misma caída, y una variable permite identificar cuáles fueron los mayores perdedores: la duration. Los bonos de mayor plazo fueron los que más cayeron de precio, mientras que los de menor plazo tuvieron un año positivo, a pesar de la suba de tasas.
En condiciones normales, la curva de rendimientos ofrece tasas más altas para los vencimientos más largos. Si la curva se mantiene constante, mantener durante un año un bono que vence dentro de 10 años rendirá más que comprar un bono que vence dentro de un año y mantenerlo hasta su vencimiento. Esto ocurre porque el bono de mayor plazo devenga una tasa más alta y, además, captura la compresión de la tasa a medida que se acorta el vencimiento (roll-down de tasa). Esto se observa claramente en el gráfico a continuación: las tasas de los bonos más largos superan el 5,4%, mientras que las de los tramos cortos se ubican más cerca del 4,5%.
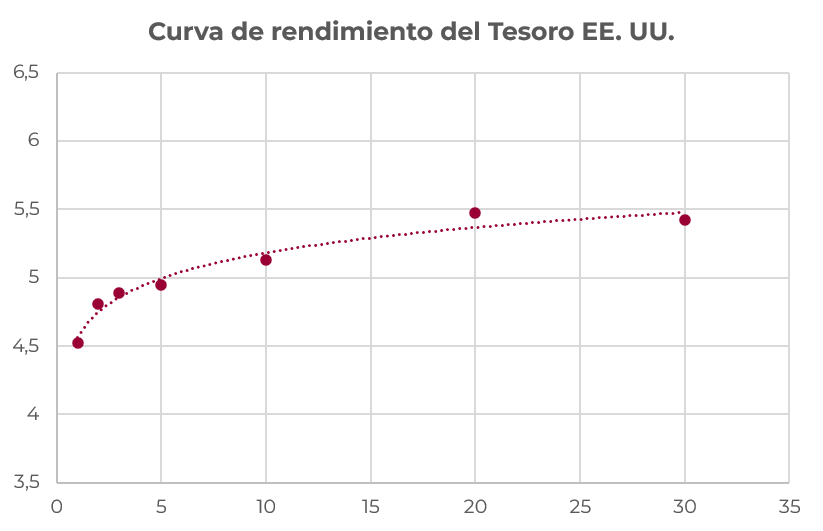
¿Por qué ocurre esto? La mayor tasa compensa por asumir un riesgo más elevado, en particular, el riesgo de sufrir pérdidas ante un aumento imprevisto de las tasas de interés. Los vencimientos más largos tienen una mayor duration, por lo que son más sensibles a esos movimientos. Si se mantienen estables, los bonos largos rinden aproximadamente un 0,8% más que los cortos.
En lo que va del año, las tasas de interés subieron entre 0,5% y 1%, según el punto de la curva. Para los bonos más largos, el devengamiento de tasa (carry) acumulado durante casi nueve meses fue inferior a la caída de precios provocada por el aumento de las tasas. En los bonos más cortos, el carry superó esa baja, por lo que el rendimiento fue positivo. Para analizarlo, comparamos el desempeño de índices de bonos del Tesoro estadounidense (Treasuries) con distintas durations. El índice de Treasuries de 0 a 3 meses tuvo un rendimiento de 4,0% y una duration de 0,1; el de 1 a 3 años, de 4,6% y 1,9; y el de 7 a 10 años, de 4,9% y 6,8, respectivamente. Podemos ver claramente que, en 2026, mantener duration en cartera fue una estrategia desfavorable.
La paradoja: Investment Grade vs. High Yield
En un año desfavorable para la renta fija, observamos un fenómeno contraintuitivo. Los bonos High Yield, emitidos por empresas de menor calidad crediticia, están superando a los Investment Grade, cuyos emisores tienen perfiles crediticios más sólidos. En momentos de incertidumbre, cabría esperar que los inversores abandonaran los activos más especulativos y buscaran refugio en los más seguros, es decir, que rotaran de High Yield a Investment Grade. Por eso, sería lógico que, ante una caída, los Investment Grade retrocedieran menos. Sin embargo, eso no ocurrió.
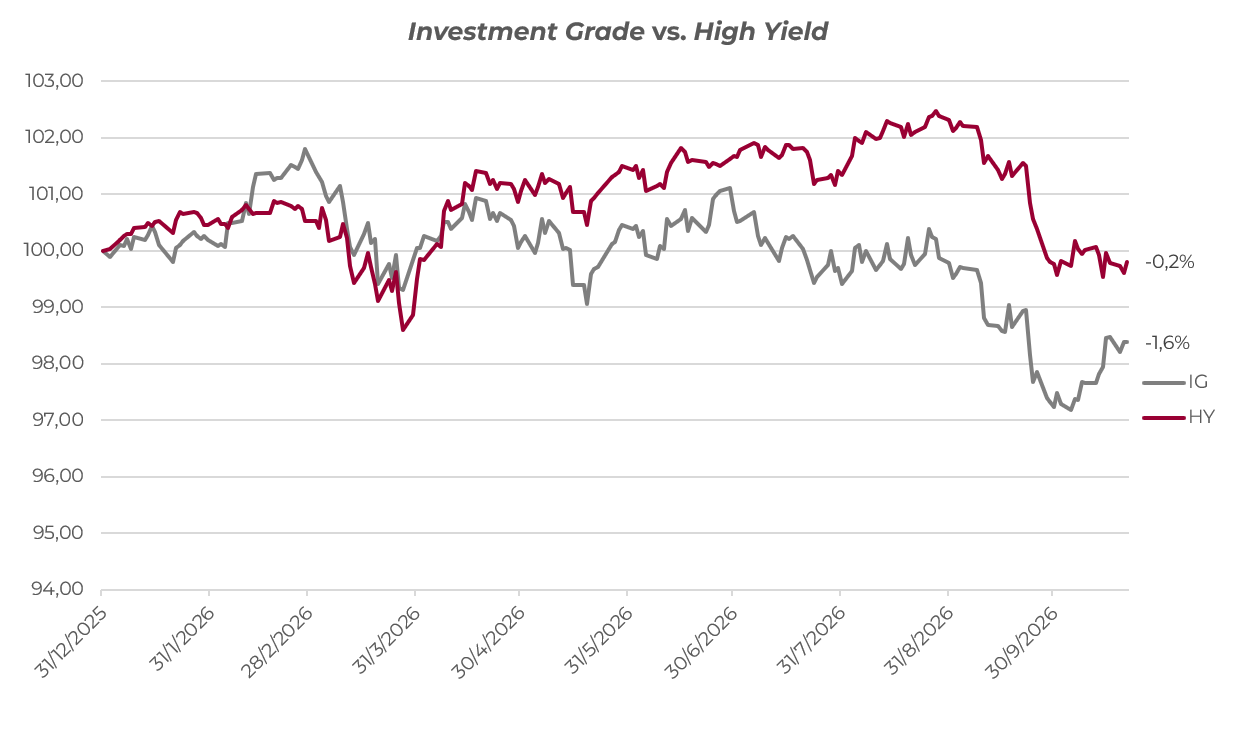
La tasa del índice de bonos High Yield (iBoxx Liquid High Yield Index) aumentó 144 pb en 2026: comenzó el año en 6,53% y hoy se ubica en 7,97%. Si miramos el índice de bonos Investment Grade (Bloomberg U.S. Aggregate Bond Index), la tasa aumentó solo 44 pb, de 4,85% a 5,279%. No obstante, en lo que va del año, el HY rindió -0,2%, mientras que el IG cayó 1,6%. Esto se debe a las características de cada clase de activo y a cómo inciden en la duration efectiva de cada ETF.
La explicación de por qué cayó menos es sencilla: el HY tiene una duration de 3,2, en tanto que la del IG es de 5,7, casi el doble. Esto está estrechamente relacionado con las características de los emisores. En Investment Grade se encuentran empresas con balances más sólidos, ingresos más robustos e historiales de pago más confiables; sus emisiones suelen tener plazos superiores a 10 años. High Yield concentra a los emisores más débiles, con mayor riesgo de default y plazos de emisión que suelen ubicarse entre 5 y 7 años. Esta composición del universo invertible hace que Investment Grade tenga una duration más larga que High Yield.
Posicionamiento
La menor duración efectiva y la mayor tasa de devengamiento (carry) hicieron que, en lo que va del año, High Yield le esté ganando a Investment Grade. Esto llevó a que, en muchos casos, los inversores conservadores tuvieran un peor desempeño en renta fija que los más agresivos. Desde Cohen Aliados Financieros recomendamos desde hace varios meses mantener las carteras con una duration corta, hasta que el escenario de tasas de interés sea más estable o estas alcancen niveles que justifiquen asumir un mayor riesgo de tasa.
Para los perfiles conservadores, sugerimos buscar títulos de buena calidad crediticia y duraciones cortas. Para los más agresivos, preferimos buscar mayores rendimientos mediante una menor calidad crediticia, pero manteniendo el corto plazo. Recomendamos extrema cautela al extender vencimientos en busca de una tasa más alta. Es importante comprender el riesgo de tasa de interés (riesgo duración) que se asume a cambio.