




El próximo 2 de noviembre, el Banco Central pagará los cupones de sus títulos de deuda en dólares: los BOPREAL Serie 1 y Serie 4. La Serie 1 abonará USD 2,50 por cada 100 VN y la Serie 4, USD 1,50 por cada 100 VN. Ante estos pagos, surge la incertidumbre sobre dónde reinvertir esos dólares para evitar que permanezcan sin rendimiento.

Notas:
• El cupón vence el sábado 31/10/2026 y se paga el lunes 02/11/2026 (siguiente día hábil).
• Interés semestral en base 30/360 según condiciones de emisión (Serie 1: 5% anual; Serie 4: 3% anual).
La primera alternativa que surge es volver a invertir en los mismos títulos, una práctica frecuente ante este tipo de pagos. No obstante, identificamos algunos obstáculos que vuelven poco conveniente esta opción para los inversores. En primer lugar, consideramos que el BOPREAL Serie 1 resultará poco atractivo para reinvertir, debido al bajo rendimiento que ofrece: por ejemplo, el BPOC7 hoy rinde una TIR MEP del 1,2%, fuertemente afectada por las restricciones cambiarias y por su vencimiento posterior a las elecciones. En cuanto a la Serie 4, ofrece rendimientos más atractivos, pero vence en octubre de 2028, un año después de las elecciones, y tiene muy poca liquidez en el mercado.
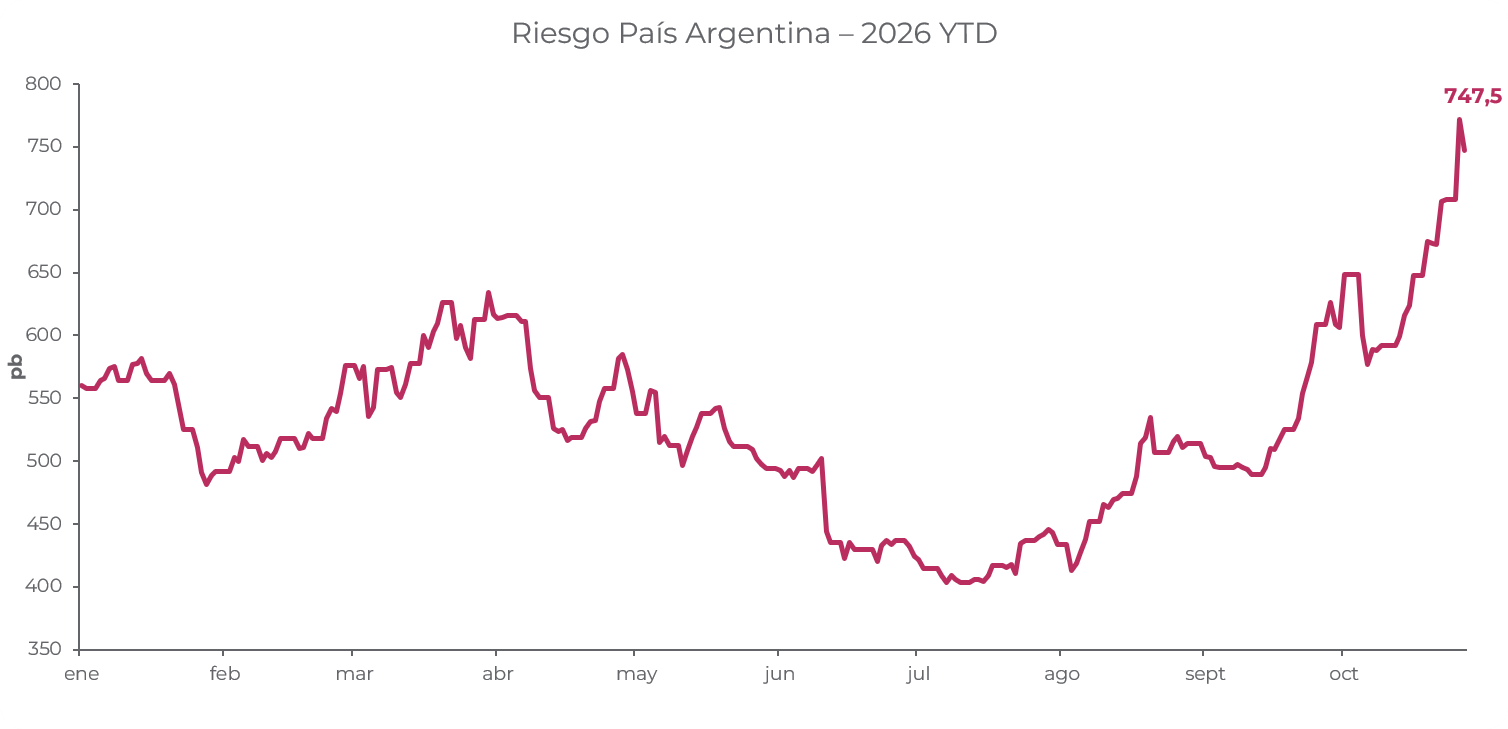
Al mismo tiempo, con el riesgo país en torno a los 750 pb y las tasas forward en dólares para 2027-2028 en el 20%, no consideramos atractiva la reinversión en otros bonos soberanos: los rendimientos de los tramos cortos son bajos y, a la vez, el ingreso en soberanos implica un riesgo elevado para los tenedores de BOPREAL.
Entonces, ¿dónde puede encontrar el inversor local un refugio de valor para reinvertir la renta recibida de los BOPREAL, cubrirse del riesgo electoral y comprar títulos de emisores con respaldo y solidez crediticia? La respuesta está en los bonos corporativos.
Las obligaciones negociables (ON) son títulos de deuda emitidos por las empresas para financiarse. A cambio de ese financiamiento, suelen pagar a los tenedores un cupón de intereses semestral.
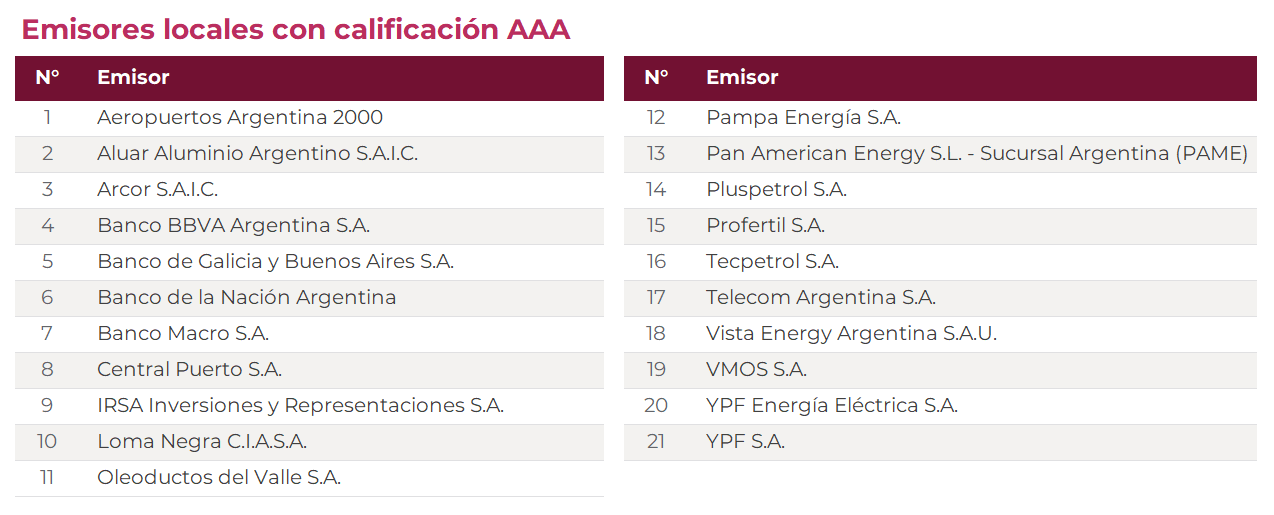
Dentro del amplio universo de ON, vemos mayor valor y fortaleza para reinvertir los cupones en las de calificación AAA, cuyos emisores tienen un historial intachable en el pago de sus obligaciones.
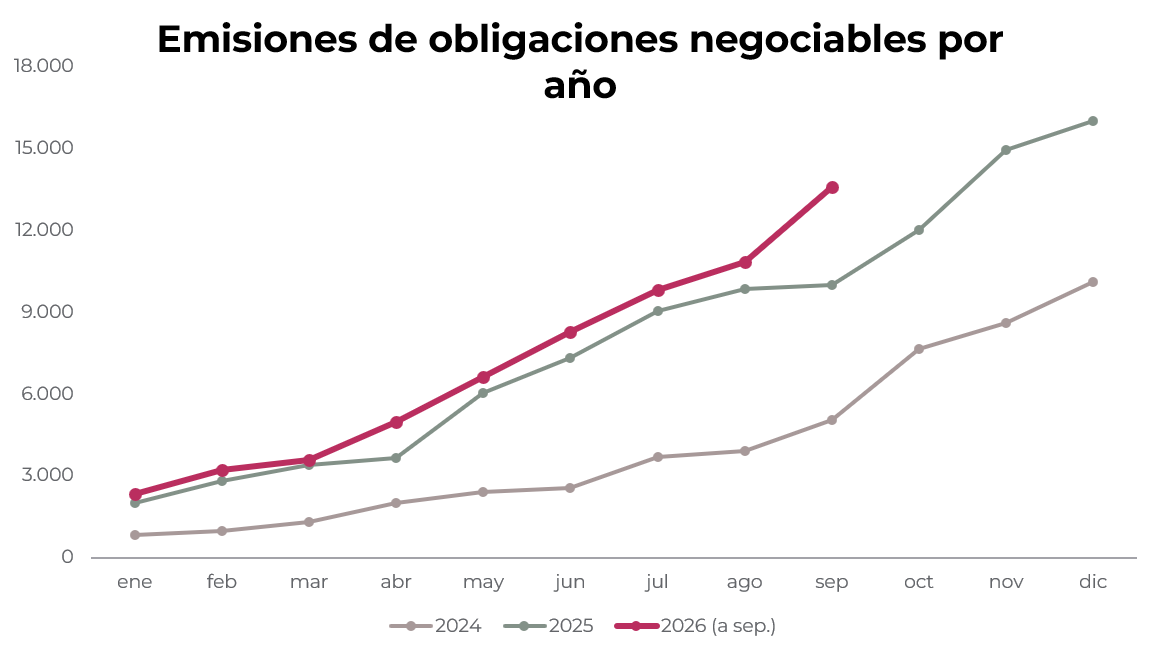
En el siguiente gráfico se puede analizar la evolución de las emisiones de obligaciones negociables por parte de las empresas. Se observa que este año registra, para el mismo período, el mayor volumen de emisiones de los últimos tres años y se encamina a cerrar como el de mayor volumen. Es importante destacar que las empresas siguen encontrando espacio para emitir a pesar de la suba del riesgo país de la última semana, que no está afectando significativamente las colocaciones de nuevos títulos, ya que logran obtener tasas convenientes en el mercado local y endeudarse a plazos de entre 24 y 48 meses.
Ahora bien, ¿por qué consideramos que estos instrumentos son seguros? Principalmente, por la baja volatilidad que presentan frente a los bonos soberanos, sobre todo los de mayor duration. En el siguiente gráfico se compara la evolución de los rendimientos de ambos instrumentos durante los últimos ocho meses. Se observa que el soberano (GD35) muestra un rendimiento mucho más volátil, con una suba en el último mes en línea con el aumento del riesgo país, mientras que el MGCOO (ON de Pampa Energía con vencimiento en diciembre de 2034) prácticamente no registró variaciones en su rendimiento en MEP durante el período y presentó picos menores que los del soberano.
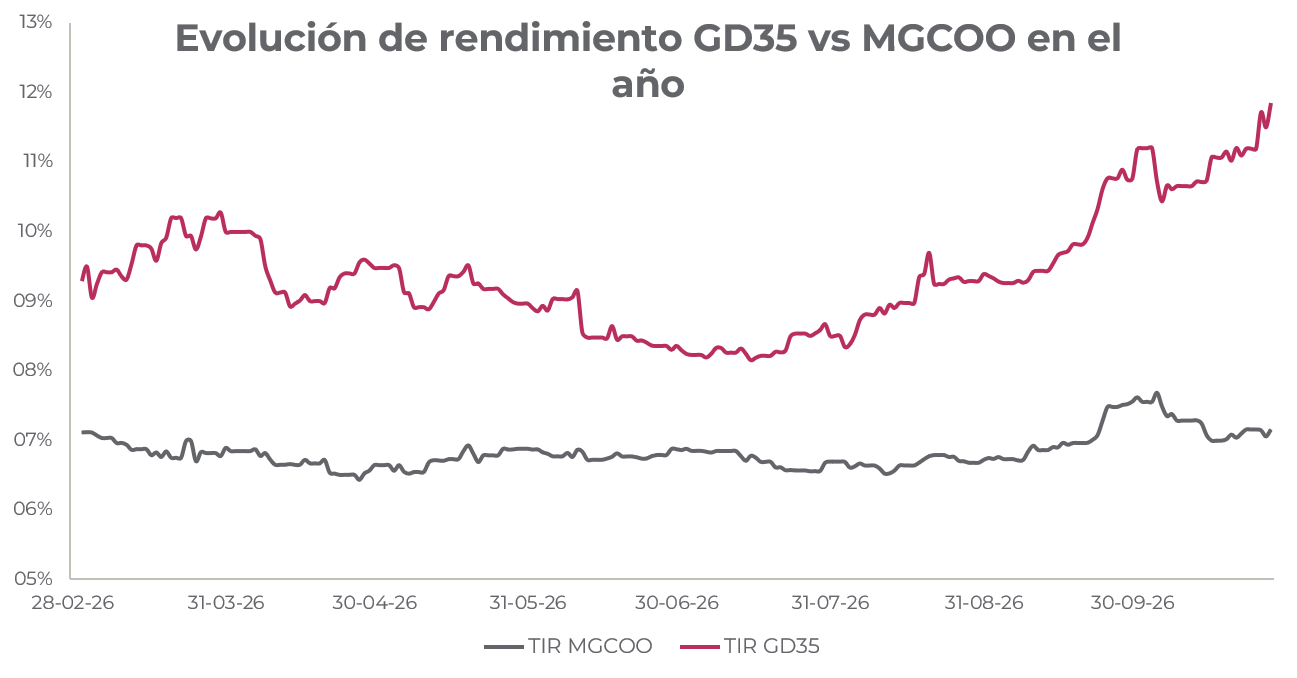
A partir del análisis de los rendimientos y la volatilidad de los activos, recomendamos reinvertir los cupones cobrados en títulos corporativos, la mejor alternativa por su solidez crediticia y la baja volatilidad de sus precios y rendimientos.
Posicionamiento recomendado
Para el posicionamiento, recomendamos tres ON: dos para el tramo medio y una para el tramo largo.
- En primer lugar, recomendamos YM43O. Es un título bajo ley local de YPF, con vencimiento en abril de 2030, que devenga una TIR del 6,2%.
- En segundo lugar, recomendamos OLC6O. Es una obligación negociable de Oleoductos del Valle, una empresa encargada del transporte de petróleo en Vaca Muerta, que cuenta con tarifas fijadas hasta 2029 para sus actividades. El título vence en 2029 y devenga una TIR del 6,1%.
- Por último, para aquellos inversores que buscan extender duration con títulos corporativos, recomendamos MGCOO, una obligación negociable de Pampa Energía con vencimiento en 2034, que actualmente ofrece una TIR del 7,07% en MEP.


