

El deterioro fue sobre todo local. Desde el mínimo de julio el riesgo país subió casi sin pausa, y la curva empezó a ponerle precio al calendario electoral: hoy el AO27, que vence antes del recambio presidencial, rinde 3,9% en MEP, y el AO28, que vence un año después, 16,1%. Desde fines de agosto el Tesoro no volvió a colocar Bonares en dólares, y la pregunta abierta sigue siendo cómo se cubrirán los vencimientos de 2027. Del otro lado, el BCRA ya compró más de USD 16.000 M en el año y las reservas brutas están cerca de USD 49.700 M.
Desde afuera, la presión llegó por la tasa: con la Fed encaminada a volver a subir en diciembre, la UST a 10 años está por encima de 5%, lo que encarece cualquier refinanciación en dólares y le quita atractivo relativo al High Yield. El riesgo país tocó 939 pb a comienzos de noviembre y hoy ronda los 855.
Los provinciales absorbieron entre un tercio y la mitad de la suba
Desde el 10-jul, cuando el riesgo país marcó su mínimo de 404 pb, hasta hoy, el indicador subió 450 pb. La TIR del GD35 subió 477 pb y la de los provinciales que recomendamos, entre 135 y 247 pb. San Juan 35 cotiza desde octubre: desde el 2-oct su TIR subió 83 pb, contra 164 pb del GD35 y 205 pb del riesgo país.
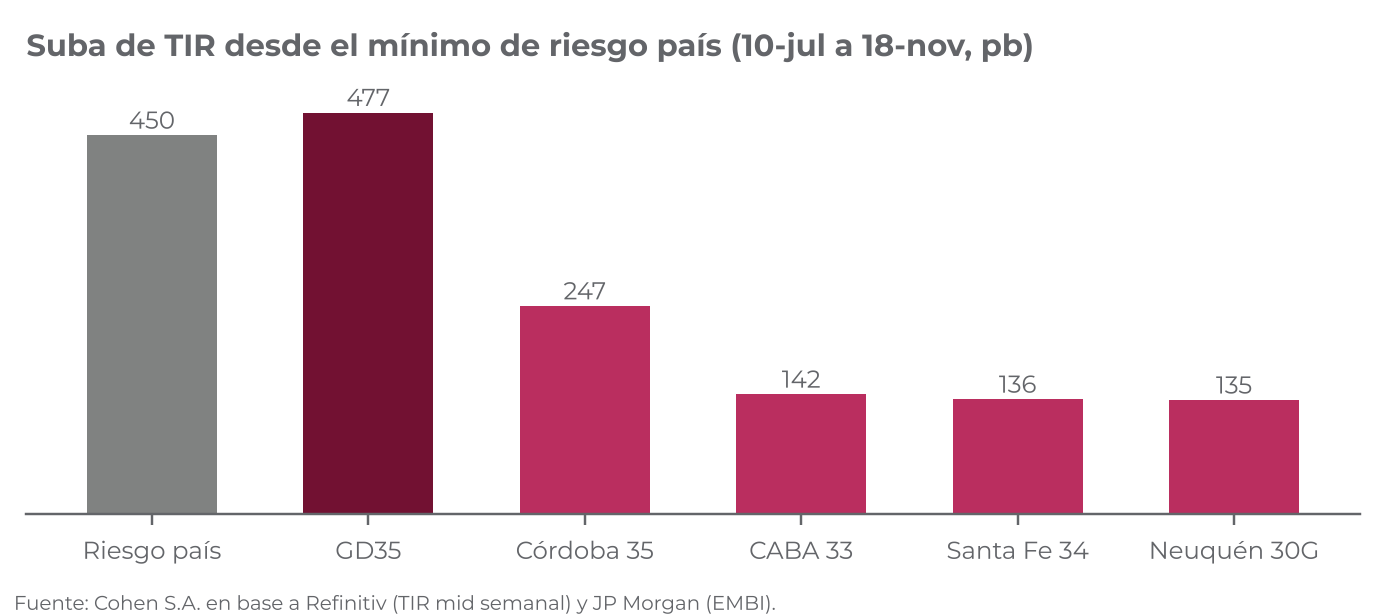
El patrón se repite en cada episodio de estrés. Entre el 6-feb y el 20-mar de este año el riesgo país subió 115 pb y la TIR del GD35, 126 pb, mientras que Córdoba 35 subió 25 pb y CABA 33 apenas 9 pb. La razón de fondo es la fuente de repago: las provincias pagan con recursos propios y con coparticipación, que se gira en forma automática, y no dependen de que Nación acumule reservas o recupere el acceso al mercado. A eso se suman cuentas provinciales ordenadas y, en las provincias productoras, regalías atadas al dólar que funcionan como cobertura natural de la deuda en moneda extranjera.
Las provincias hicieron su propio ajuste
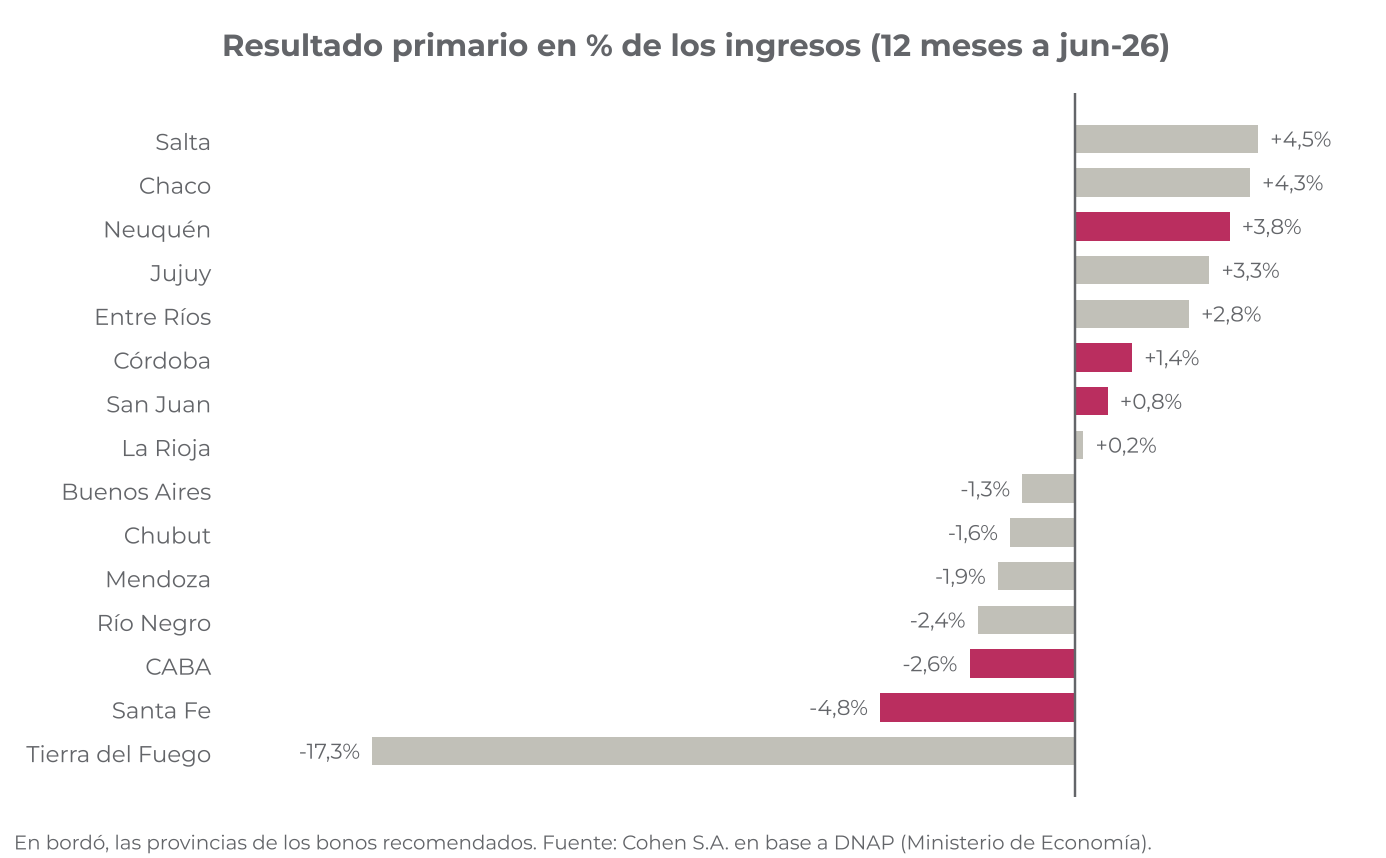
Las 15 provincias con bonos en dólares llegaron casi al equilibrio primario: el consolidado cerró los 12 meses a junio con un déficit de 0,2% de los ingresos, contra 0,8% en el trimestre previo. La mejora no vino por más recaudación sino por el gasto: los ingresos crecieron 0,7% real i.a. y el gasto primario apenas 0,2%. Ocho de las 15 provincias tienen superávit primario. El consolidado queda levemente negativo porque entre las deficitarias están algunas de las de mayor peso, como Buenos Aires.
El ingreso que sostiene a la mayoría es la coparticipación, que creció 4,1% real i.a. en septiembre. Como se gira en forma automática y por coeficientes fijos, sigue a la recaudación nacional y no depende de negociaciones con Nación: es la principal diferencia con el riesgo soberano, cuyo repago en dólares sí depende de la acumulación de reservas y del acceso al mercado. Neuquén es la excepción: las regalías de Vaca Muerta llevaron sus ingresos a crecer 14% real.
Entre los cinco emisores que recomendamos conviven dos perfiles. Córdoba, San Juan y Neuquén tienen superávit primario; CABA y Santa Fe tienen déficit porque el gasto creció más que los ingresos (en Santa Fe, con mucho peso de la obra pública), pero lo compensan con mucha autonomía (CABA) o con poca deuda y mucha caja (Santa Fe).
Deuda baja, caja holgada y vencimientos a largo plazo
La deuda provincial equivale a 24% de los ingresos corrientes en el agregado, y la mitad del stock es de Buenos Aires. Frente a los pagos de bonos de los próximos 12 meses, las provincias que recomendamos tienen depósitos que los cubren entre 2,3 y 11 veces.
Santa Fe es el caso más claro: sus depósitos superan a toda su deuda financiera (USD 1.389 M a junio), así que su deuda neta es negativa: a los fines prácticos, la provincia tiene una caja a favor de unos USD 524 M. La deuda que tomó con el Santa Fe 34 (USD 800 M) financia gasto de capital, sobre todo rutas y puertos, y no gasto corriente.
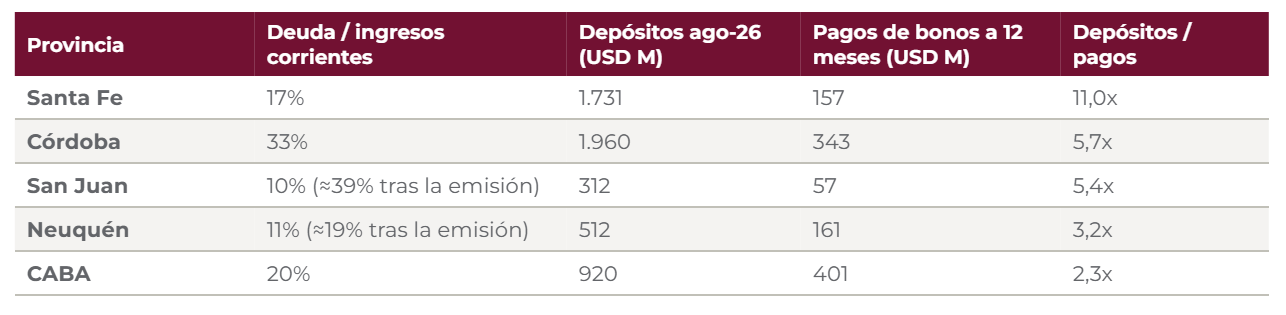
Vale aclarar que la estadística de depósitos del sector público provincial del BCRA solo releva saldos en el sistema financiero local, mayormente en pesos. Parte de la liquidez de las provincias está colocada fuera de ese perímetro, en cuentas en el exterior, fondos anticíclicos como el FEDeN de Neuquén o inversiones financieras, por lo que la posición de liquidez efectiva no puede medirse con exactitud y el ratio depósitos/pagos debe leerse como un piso. Y el calendario de corto plazo es liviano: en los próximos 12 meses las provincias pagan unos USD 2.500 M por sus bonos, y el grueso de las amortizaciones se concentra entre 2032 y 2034, después del próximo mandato presidencial. En 2025 las provincias refinanciaron 118% de sus vencimientos, según Moody's, y desde julio de 2025 siete de ellas colocaron nueve bonos por USD 5.475 M.
Estructura de pagos: cuánto se cobra antes de diciembre de 2027
Neuquén 30G (NDT11) amortiza trimestralmente hasta mayo de 2030, paga un cupón de 8,625% y tiene regalías hidrocarburíferas en garantía. Con un valor residual de 39%, rinde 8,3% en cable y tiene una duration de 1,7 años, y sus cuatro pagos de 2027 devuelven 36% del precio antes del recambio presidencial. Es el más defensivo del grupo, con una contra: casi no opera en el mercado local y la lámina mínima es de 150.000 nominales.
El resto de los bonos recomendados empiezan a devolver capital recién entre 2031 y 2033, así que hasta diciembre de 2027 solo pagan cupones. Lo que se cobra en ese lapso equivale a entre 9% y 12% del precio, contra 6% del GD35.
Ejercicio de escenarios: menos upside, mucho menos downside
Con el riesgo país en 400 pb después de las elecciones de octubre de 2027, Córdoba 35 rendiría 18% en dólares contra 28% del GD35; con el riesgo país en 2.000 pb, perdería 7% contra 19% del GD35. El ejercicio mide el retorno total en dólar cable hasta el 25 de octubre de 2027, el día siguiente a las elecciones generales, con cupones y amortizaciones cobrados y sin reinversión. No es una proyección: es una sensibilidad del precio de cada bono a distintos niveles de riesgo país, partiendo de 854 pb.
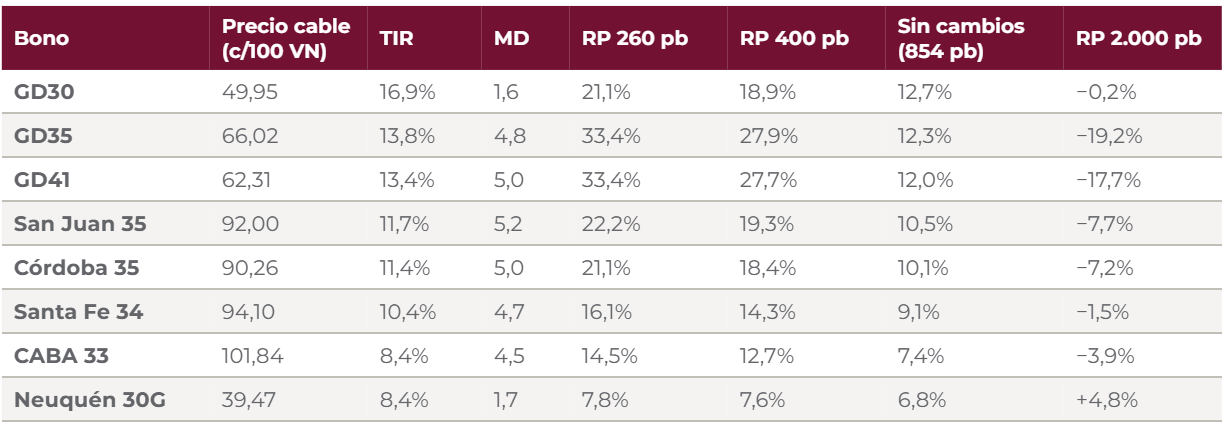
La TIR de cada bono en cada escenario surge de su sensibilidad histórica al riesgo país: 0,40 pb por cada pb para Córdoba 35 y San Juan 35, entre 0,25 y 0,30 para Santa Fe 34 y CABA 33, y 0,20 para Neuquén 30G. San Juan 35 lleva la misma sensibilidad que Córdoba porque su historia de precios es de apenas seis semanas.
Los provinciales ganan menos que los Globales si el riesgo país baja, pero pierden mucho menos si sube. Santa Fe 34 es el que mejor equilibra ambas cosas entre los bonos largos, y Córdoba 35 y San Juan 35 suman más rendimiento a cambio de algo más de volatilidad. Y si el riesgo país no se mueve, los provinciales devengan entre 6,8% y 10,5% en dólares, contra cerca de 12% del soberano largo.
El precio de esa protección es el upside resignado si la compresión es fuerte: con el riesgo país en 260 pb, el GD35 rendiría 33% y Santa Fe 34, 16%.
El GD30 también amortigua: con el riesgo país en 2.000 pb terminaría casi neutro (−0,2%), porque hasta octubre de 2027 cobra cupones y amortizaciones por un tercio de su precio. Aun así, preferimos los provinciales por dos razones. La primera es el recorrido: el GD30 es el bono más sensible al riesgo país de la curva (su TIR subió 857 pb entre julio y comienzos de noviembre), así que la protección llega al cobrar los flujos y, en el camino, el precio puede caer mucho más. La segunda es lo que queda después: tres cuartas partes de su capital vencen después del recambio presidencial, y es ese tramo el que concentra la prima electoral. Con el riesgo país en 400 pb, San Juan 35 y Córdoba 35 rendirían lo mismo que el GD30 (19% y 18%) con una fracción de su volatilidad.
Posicionamiento: cinco provinciales, de más rendidor a más defensivo
Recomendamos Córdoba 35, San Juan 35, Santa Fe 34, CABA 33 y Neuquén 30G como la porción defensiva de una cartera en dólares. Los cinco rinden por debajo de la curva soberana, y esa diferencia es lo que el inversor paga por la menor volatilidad y por créditos con caja propia.
Córdoba 35 y San Juan 35 aportan el mayor rendimiento de la canasta, con TIR de 11,4% y 11,7% y duration cercana a 5 años. Córdoba combina superávit primario con la mayor liquidez del grupo, aunque su deuda llega a un tercio de los ingresos. San Juan paga algo más porque es un emisor nuevo en el mercado: su bono financia obras ligadas a la minería y llevó su deuda a cerca de 39% de los ingresos.
Santa Fe 34 rinde 10,4% con menos de 5 años de duration y es el que mejor equilibra rendimiento y riesgo: tiene deuda baja y una caja que supera a su deuda financiera en unos USD 524 M. Su déficit primario responde en parte a obra pública financiada con la emisión.
CABA 33 y Neuquén 30G son la parte defensiva, ambos con TIR de 8,4%. CABA tiene la mejor calificación del universo provincial y se financia en 79% con recursos propios, a cambio de rendir menos y de una caja más justa frente a sus pagos. Neuquén 30G suma la garantía de regalías y una duration de 1,7 años, pero casi no opera en el mercado local.
Para una cartera concentrada en Globales largos, reemplazar una parte por esta canasta reduce la sensibilidad al riesgo país a la mitad o menos y resigna entre 3 y 4 puntos de TIR. En un contexto donde la presión viene tanto de la Fed como del calendario electoral, ese intercambio nos parece razonable.