

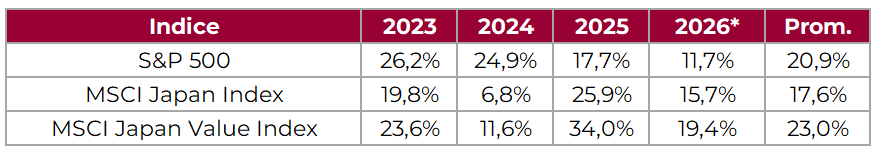
Durante décadas, el mercado accionario japonés estuvo estancado: tras el colapso de su burbuja financiera en 1989, tardó 34 años en recuperar su nivel previo. Sin embargo, desde 2023, el MSCI Japan Index ha tenido un desempeño excepcional, con un rendimiento promedio anual del 17,4%. La bolsa japonesa ha logrado estos resultados sin depender del ecosistema de la IA como principal motor de ganancias. ¿Por qué volvió a crecer el mercado japonés? ¿Por qué creemos que puede sostenerse?
Las tres décadas perdidas
A fines de los años 80, se formó una burbuja financiera e inmobiliaria en Japón como consecuencia del crédito barato. Cuando el Banco de Japón subió las tasas, la burbuja estalló y provocó una caída del 63% en el índice. La economía se estancó, creciendo a tasas bajas durante décadas.
La crisis generó cambios profundos en la forma de administrar las corporaciones japonesas. Los ejecutivos de las empresas adoptaron posturas extremadamente conservadoras y acumularon en los balances enormes cantidades de efectivo y participaciones en otras compañías. El objetivo dejó de ser generar rentabilidad para los accionistas y pasó a ser proteger a las compañías de la quiebra. La crisis asiática, la burbuja puntocom de 2001 y la crisis financiera de 2008 solo profundizaron la aversión al riesgo.
La aversión al riesgo y la acumulación de efectivo alcanzaron niveles tan críticos que la mitad de las empresas más grandes, aquellas listadas en el TSE Prime (el panel líder), cotizaban por debajo de su valor libro.

Japan Exchange Group y la reforma corporativa
Durante mucho tiempo, el mercado japonés fue una “trampa de valor”. Las acciones cotizaban a precios muy bajos en relación con las ganancias de las empresas, pero estas se acumulaban en los balances y nunca se distribuían a los accionistas.
En 2023, Hiromi Yamaji asumió como CEO del Japan Exchange Group (holding de la Bolsa de Tokio). Desde allí, impulsó una reforma corporativa que presionó a los directivos japoneses para que cambiaran sus políticas. En primer lugar, desde la reestructuración de los mercados de 2022, las acciones en manos de bancos, aseguradoras y otras corporaciones ya habían dejado de considerarse circulantes. En segundo lugar, en marzo de 2023, el TSE les pidió a las empresas, en especial a las que cotizaban por debajo de su valor libro, que publicaran planes concretos para mejorar su rentabilidad sobre el capital y su valuación. Aunque no había amenaza de deslistado, el TSE publica desde 2024 la lista de empresas que presentaron sus planes, lo que aumentó la presión de los inversores sobre las rezagadas.
Esta presión llevó a los ejecutivos japoneses a comenzar a distribuir dividendos y a recomprar acciones para mejorar los múltiplos de sus empresas. El resultado fue un rally que permitió a la bolsa japonesa superar los máximos de 1989.
Descuento contra comparables y enfoque en crecimiento
La reforma de 2023 modificó el gobierno corporativo para que las empresas comenzaran a devolver las ganancias entre sus accionistas. Hasta ahora, las más beneficiadas han sido las compañías value, aquellas con múltiplos más bajos.
El TSE busca seguir mejorando la gobernanza corporativa. En julio de 2026, se revisaron los requisitos para las empresas cotizantes: ahora deben detallar sus líneas de negocio y justificar los casos en que alguna no cubra el costo de capital. Esta reforma apunta a exponer y castigar a los conglomerados que operan líneas de negocio ineficientes y a favorecer aquellas con altas tasas de crecimiento.
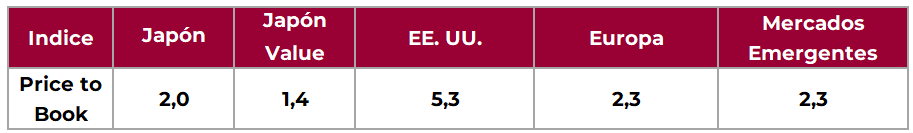
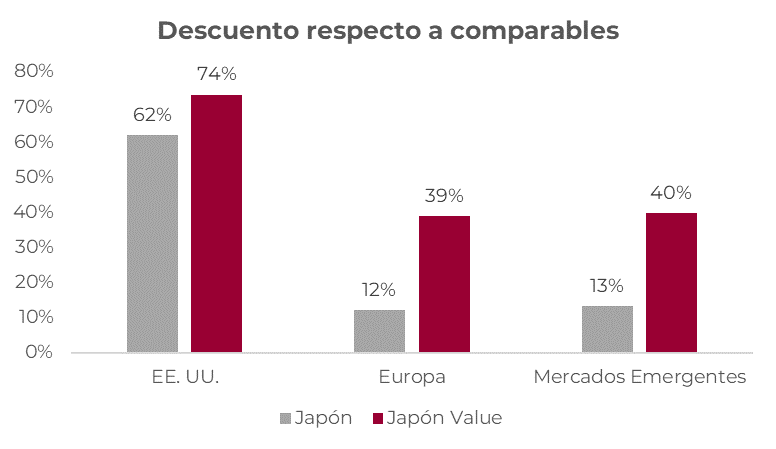
¿Puede sostenerse el crecimiento del mercado japonés? A pesar del rally registrado desde 2023, las acciones japonesas siguen cotizando con un descuento en términos de P/B frente a los índices comparables. El MSCI Japan Index presenta un descuento del 62% respecto del S&P 500 y del 12% frente a los índices de Europa y de mercados emergentes. El MSCI Japan Index Value registra, respectivamente, descuentos del 74% y del 39%.
¿Qué esperamos para adelante?
Desde Cohen Aliados Financieros, creemos que las reformas corporativas seguirán impulsando el mercado accionario japonés. Aún queda margen para una suba de los múltiplos y esperamos un crecimiento sostenido de las ganancias por acción mientras las empresas mejoran su asignación de capital.
El crecimiento de la economía japonesa será otro de los motores del mercado accionario. El gobierno busca estimular la actividad, los salarios suben tras décadas de deflación y el Banco de Japón eleva las tasas de interés. Además, el consenso de los analistas de Wall Street anticipa una debilidad estructural del dólar.
Dadas las expectativas de un mayor crecimiento de las ganancias y de la economía, junto con la posibilidad de una apreciación del yen, recomendamos sobreponderar las posiciones en acciones japonesas. Creemos que aún están baratas y que ofrecen una gran diversificación frente a la concentración de los índices accionarios en el ecosistema de la IA. Para invertir en el índice MSCI Japan, se puede adquirir el CEDEAR del ETF iShares MSCI Japan (ticker: EWJ).