




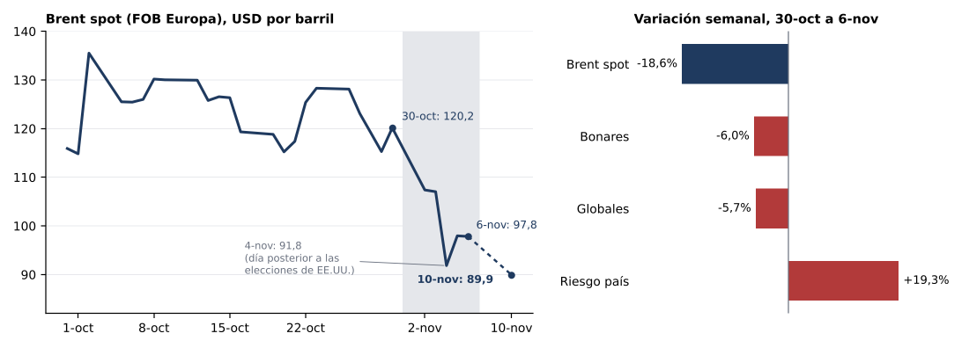
El gráfico muestra una semana que corrió en dos direcciones opuestas. El Brent spot cayó 18,6%, de USD 120,2 a USD 97,8 por barril, con un piso de USD 91,8 el miércoles 4, primera rueda tras el triunfo demócrata en las elecciones legislativas de EE. UU. En futuros, la baja rondó el 16%, la mayor caída semanal desde 2020, según datos de LSEG citados por Reuters. En el mismo período, el riesgo país subió de 787 a 939 puntos básicos, máximo desde octubre de 2025, y los Bonares y Globales perdieron 6,0% y 5,7%. La baja del crudo continuó después del cierre de la semana: el martes 10, el Brent cotizaba en USD 89,94, unos USD 30 por debajo de su valor del 30 de octubre.
Nuestra lectura es que el mundo recibió una noticia desinflacionaria de primer orden y la Argentina no pudo capitalizarla. El petróleo abre una vía para que la inflación global ceda y las tasas dejen de subir; el crédito argentino, en cambio, quedó atado a una pregunta propia sobre lo que ocurra después de 2027, y el Tesoro tuvo que intervenir en la curva en pesos para preservar su principal fuente de financiamiento.
Panorama internacional: el voto que bajó el petróleo
Qué pasó
Los demócratas ganaron con amplitud las elecciones del martes 3. CBS proyecta unas 256 bancas en la Cámara de Representantes, frente a 214 en el Congreso actual, y al menos 54 en el Senado, con Mississippi y Alaska aún en escrutinio. El mercado leyó el resultado como un límite político a la guerra con Irán, que el propio vicepresidente Vance señaló como causa de la derrota. El petróleo cayó 8% el miércoles y las primas de los crudos de Medio Oriente volvieron a niveles previos al conflicto. Los ataques a buques en el Golfo recuerdan que todavía no hay un acuerdo firmado.
Cómo lo interpretamos
La baja del petróleo es la mejor noticia para la inflación en meses: abarata los combustibles y el transporte y, con rezago, modera las expectativas. Si el Brent se mantiene por debajo de USD 100, el IPC general de EE. UU. debería desacelerar en los próximos meses. Pero la Fed no se guía solo por la energía. El informe de empleo del viernes mostró 165.000 nuevos puestos en octubre, frente a unos 60.000 esperados, desempleo en 4,1% y salarios con un aumento de 3,1% interanual. La probabilidad implícita de un alza de la tasa de la Fed en diciembre pasó del 70% a cerca del 77%, y la tasa a 10 años operó en torno al 4,87%. El petróleo no evita la suba de diciembre, pero cambia la discusión: de cuántos ajustes hacen falta a si el de diciembre será el último. Si la desinflación energética se confirma en los datos de octubre y noviembre, el sesgo restrictivo debería perder fuerza en el primer trimestre de 2027 y abrir espacio para una baja de las tasas largas.
El impacto en la Argentina llega por tres canales de signo distinto. El primero es favorable: una tasa base menor reduce el costo de refinanciar los vencimientos de 2027. El segundo es mixto: la Argentina es hoy exportadora neta de energía, por lo que un Brent más bajo resta dólares a la balanza comercial y castiga a las empresas del sector, como mostró la caída del 7,2% del ADR de YPF el miércoles. El tercero, político, dominó la semana. Con un Congreso opositor, una nueva asistencia del Tesoro estadounidense sigue siendo posible, porque el Fondo de Estabilización Cambiaria no requiere aprobación legislativa, pero su costo político aumenta. El mercado redujo la probabilidad de contar con un prestamista de última instancia, y eso pesó más que el alivio del petróleo.
Panorama argentino: el Tesoro pone techo a la curva en pesos
El crédito en dólares se desacopló
El riesgo país subió 152 pb en la semana y acumuló seis ruedas consecutivas de alza. Más reveladora que el nivel es la forma de la curva: los bonos a 2027 resistieron y los rendimientos a 2028 se dispararon. Según nuestros cálculos, la tasa forward en dólares implícita entre el AO27 y el AO28 llegó al 26%, frente al 11% a mediados de julio. El mercado no cuestiona el pago de 2027; cobra por lo que viene después de las presidenciales, cuando se concentran vencimientos con privados y organismos y el financiamiento todavía no tiene una fuente definida.
La intervención en pesos.
El miércoles 4, los bonos en pesos más castigados subieron hasta un 4,3% en una rueda, con un volumen de renta fija en esa moneda superior a $3 billones, unas tres veces el promedio. La tasa real del dual a 2029 bajó de 8,3% a 6,8%, y los duales largos pasaron de rendir TAMAR más 11,1% a TAMAR más 10%. No hubo anuncio, pero el aviso de adecuación de montos listados publicado en BYMA el jueves 5, a pedido del Ministerio de Economía, confirma que el comprador fue el Tesoro: ajustó el valor nominal de ocho títulos, cuatro duales CER/TAMAR con vencimientos entre diciembre de 2028 y junio de 2030 y cuatro bonos cero cupón CER de 2028 y 2029, los mismos que lideraron la suba. Parte de la mejora se revirtió al día siguiente, sin nuevas compras.
Cómo lo interpretamos
La intervención tiene una lógica clara. Noviembre concentra vencimientos en pesos estimados en torno a $40 billones, y la licitación del hoy, miércoles 11, busca colocar deuda que venza después de 2027. Con la parte larga en TAMAR más 11%, el Tesoro habría tenido que elegir entre convalidar tasas reales incompatibles con la recuperación de la actividad o acortar plazos hacia el calendario electoral. Al poner un techo a la curva larga, el Gobierno defiende su principal fuente de financiamiento, el mercado local en pesos, justo cuando el acceso externo se encarece.
El costo es que los pesos inyectados necesitan un destino. La tasa de caución llegó a superar el 30% el miércoles antes de cerrar cerca del 22%: la operación alivió tensiones de liquidez, pero, con una dolarización de carteras persistente, esos fondos pueden terminar en la demanda de cobertura. Por ahora, el tipo de cambio no lo refleja: el oficial subió 0,5% en la semana y el contado con liquidación cerró en $1.679. La calma también responde a la intervención: el BCRA solo compró divisas en las últimas tres ruedas, unos USD 26 millones diarios, y operadores señalan ventas oficiales en futuros e instrumentos dollar-linked.
La visita del Papa
León XIV llegó el domingo 8, en la primera visita papal desde 1987, y el lunes 9 fue feriado nacional, sin operaciones en el mercado local. Ante el presidente, pidió que “la economía esté al servicio de la persona y no la persona al servicio de la economía” y que el crecimiento alcance “también a quienes encuentran mayores dificultades”. No mueve precios en el corto plazo, pero suma presión a la agenda electoral.
Visión a futuro: alivio externo, prueba interna
Qué cambió
El petróleo dejó de presionar sobre la inflación global y el mercado empezó a descontar un fin negociado del conflicto con Irán. En la Argentina, el riesgo dejó de ser regional, como la semana pasada con Brasil, y pasó a ser propio, concentrado en el tramo posterior a 2027.
Qué esperamos
Afuera, una suba de la Fed en diciembre que el mercado podría leer como la última si los datos de inflación ya reflejan la baja de la energía, con tasas largas estables o algo menores. Adentro, un riesgo país que difícilmente vuelva por debajo de 800 pb sin un anuncio concreto sobre el financiamiento de 2027. Mantenemos la preferencia por el tramo corto de la curva en dólares, donde el mercado sí reconoce capacidad de pago, y por la cobertura CER en pesos.
Riesgos
A favor: la firma de un acuerdo con Irán que consolide el Brent en torno a USD 90 o por debajo, datos de inflación en EE. UU. que confirmen la desaceleración y una definición oficial de la fuente de dólares de 2027. En contra: un rebote del crudo si fracasan las negociaciones, una Fed que señale más de una suba y la migración de los pesos volcados a la curva al dólar financiero, lo que obligaría a elegir entre tasas y tipo de cambio.
Qué monitorear
La licitación de hoy es la primera prueba: un rollover superior al 100% con colocaciones posteriores a 2027 validaría la estrategia; uno bajo o concentrado en plazos cortos indicaría que el techo de tasas se sostiene con emisión. Además, el IPC de octubre en EE. UU. y en la Argentina, el escrutinio final del Senado en Mississippi y Alaska, el Presupuesto 2027, previsto en el recinto para el 25 de noviembre, y la reunión de la Fed del 8 y el 9 de diciembre. Si el riesgo país baja con el Tesoro fuera de la curva, el mercado habrá validado la estrategia; si solo se sostiene mientras el Tesoro compra, la intervención habrá ganado tiempo, no credibilidad.

